Makadahom ka nga magbaligya ang China og daghan mga produkto sa asero sa 2026. Ang lebel sa pag-eksport sa asero sa China lagmit magpabilin duol sa 110 milyon nga tonelada. Kini ubos pa sa kinatas-ang punto sa 2025, apan kini usa gihapon ka mahinungdanong numero. Nahitabo kini nga pagbag-o tungod kay ang mga tawo sa China nanginahanglan gamay nga puthaw. Tungod niini, gusto sa mga pabrika nga makabaligya og daghang mga produkto sa asero sa ubang mga nasud. Mahimo nimong makita ang mas barato nga mga presyo alang sa mga butang nga puthaw sama sa galvanized steel ug galvalume nga asero . Ang bag-ong sistema sa paglilisensya sa pag-eksport ug mga babag sa pamatigayon magbag-o kung giunsa paglihok sa China, lakip ang galvanized steel ug galvalume steel, sa tibuuk kalibutan.
Key Takeaways
Ang mga eksport sa asero sa China lagmit magpabilin nga taas sa 2026, mga 110 milyon nga tonelada, tungod kay ang mga tawo sa China nanginahanglan gamay nga asero. Ang bag-ong mga lagda sa paglilisensya sa pag-eksport magbag-o kung giunsa ang pagbaligya sa asero sa ubang mga nasud. Kini nga mga lagda nanginahanglan mga kontrata ug pagsusi sa kalidad alang sa mga kargamento sa asero. Ang mga babag sa pamatigayon sama sa mga taripa ug mga katungdanan sa anti-dumping makahimo nga labi ka mahal ang asero. Gipalisud usab nila ang pagbaligya sa puthaw, labi na sa US ug EU. Ang bag-ong mga merkado sa Africa ug sa Middle East importante na karon sa Chinese steel. Kini tungod kay kini nga mga dapit nagkinahanglan og puthaw alang sa mga proyekto sa pagtukod. Importante nga mahibal-an sa mga negosyo ang bahin sa bag-ong mga lagda sa pamatigayon ug mga pagbag-o sa merkado. Kini makatabang kanila sa pag-adjust ug pagpangita og bag-ong mga kahigayonan sa pagtubo.
Panglantaw sa Pag-uswag sa Steel Export 2026
Taas nga Rekord sa Intsik nga Steel Exports
Ang China mag-eksport og daghang puthaw sa 2026. Ang mga eksperto naghunahuna nga ang kantidad mahimong tali sa 109 ug 120 milyon nga tonelada. Kini gamay ra kaysa rekord sa 2025, nga sobra sa 115 milyon nga tonelada. Ang bag-ong export licensing system magbag-o kung giunsa pagbiya sa asero ang China. Mahimo nimong susihon ang lamesa sa ubos aron makita kung pila ang na-eksport nga asero sa miaging pipila ka tuig:
Tuig |
Export Volume (Million Tons) |
2024 |
111.1 |
2025 |
>115 |
2026 |
109-120 |
Ang merkado sa asero sa kalibutan nagbag-o karon. Niadtong Enero 2026, ang senemanang eksport sa asero sa China mius-os ug kapin sa un-tersiya gikan sa taas nga punto sa miaging tuig. Nahitabo kini tungod kay ang bag-ong mga lagda ug mas estrikto nga mga kontrol nagsugod sa pagtrabaho. Kini nga mga pagbag-o makaapekto kung giunsa pagpamaligya sa mga nasud ang asero sa umaabot.
Panguna nga mga Nagmaneho sa Pag-uswag sa Export
Adunay daghang mga hinungdan ngano nga ang mga eksport sa asero sa China mitubo sa 2026:
Nagbag-o ang ekonomiya sa China. Ang mga tawo sa China nagkinahanglan og gamay nga puthaw, mao nga ang mga pabrika nagpadala og dugang nga puthaw ngadto sa ubang mga nasud.
Daghang mga nasud ang gusto gihapon sa puthaw. Gigamit nila kini sa pagtukod, paghimo og mga butang, ug dagkong mga proyekto.
Ang automation ug robotics makatabang sa mga pabrika sa paghimo sa puthaw nga mas paspas ug mas maayo. Gitugotan niini ang China nga maka-eksport og daghang asero.
Nagpili ang China og bag-ong mga lugar aron ipadala ang puthaw. Ang Belt and Road Initiative nagtabang sa China sa pagpangita og bag-ong mga pumapalit.
Daghang mga awto ug makina ang gihimo. Kini nagpasabot nga ang China namaligya og mas daghang produkto nga puthaw.
Ang bag-ong export licensing system naghatag ug dugang kontrol. Kini naghimo sa China nga nagpadala ug mas semi-finished steel ug nagtutok sa importanteng mga merkado.
Mubo nga sulat: Tan-awa kung giunsa pagbag-o sa mga lagda sa pamatigayon ug taripa ang mga eksport sa asero gikan sa China. Ang mga lagda sa anti-dumping sa mga lugar sama sa Vietnam, Thailand, South Korea, ug Brazil nagpalisud sa pagbaligya sa mga hot-rolled coil. Kini nga mga babag sa pamatigayon makapaubos sa gidaghanon sa mga eksport sa asero sa China.
Panguna nga mga Destinasyon sa Export
Ang nag-unang mga dapit diin ang China nagpadala sa puthaw nag-usab-usab sa 2026. Ang merkado sa kalibutan nag-adjust sa bag-ong mga lagda ug mga babag sa pamatigayon. Gibaligya sa China ang puthaw sa daghang mga lugar, apan ang uban mas hinungdanon karon:
Gusto sa Middle East ug Africa ang dugang nga asero gikan sa China. Kinahanglan nila kini alang sa dagkong mga proyekto sa pagtukod.
Ang Southeast Asia dako gihapon nga merkado. Apan ang anti-dumping nga mga tseke ug mga taripa sa Vietnam ug Thailand nagpalisud sa China sa pagbaligya sa pipila ka mga produkto sa puthaw.
Ang Belt and Road Initiative naghatag sa China og bag-ong kahigayonan sa pagbaligya sa puthaw. Gipunting sa China kini nga mga nasud aron mapadako ang mga eksport niini.
Ang mga pumapalit sa Europe ug South America namalit gihapon og puthaw gikan sa China. Apan ang mga lagda ug balaod sa pamatigayon nagbag-o kung pila ug unsang klase nga puthaw ang ilang paliton.
Tungod kay ang mga tawo sa China gusto nga dili kaayo asero, ang mga pabrika nangita og bag-ong mga pumapalit. Ang kaugmaon sa mga eksport sa asero sa China nagdepende sa mga lagda sa pamatigayon, taripa, ug bag-ong mga balaod. Kinahanglan nimong tan-awon kini nga mga pagbag-o aron makita kung giunsa ang pagbalhin sa merkado sa asero sa kalibutan.
Trade Barriers alang sa Steel Exports gikan sa China
Pangkalibutanon nga Protektibista nga mga Lakang
Daghang mga nasud ang naningkamot sa pagpanalipod sa ilang kaugalingon nga mga negosyo sa asero. Gigamit nila ang mga taripa, mga katungdanan sa anti-dumping, ug mga quota aron mahimo kini. Kini nga mga lagda makatabang sa mga lokal nga kompanya ug magpabilin nga makanunayon ang mga presyo. Ang Estados Unidos ug European Union nagbutang ug taas nga taripa sa asero gikan sa China. Gigamit sa India ang mga katungdanan sa anti-dumping ug gisuportahan ang plano nga 'Make in India' aron matabangan ang mga naghimo sa puthaw. Kini nga mga aksyon nagpalisud sa China sa pagbaligya sa puthaw.
Ang mga eksport sa asero sa China lig-on gihapon, bisan pa niini nga mga babag.
Ang ubang mga nasud, sama sa Vietnam, mipalit og gamay nga puthaw gikan sa China tungod sa mga lagda sa anti-dumping.
Ang mga eksport sa Southeast Asia ug Middle East mitubo, ilabi na sa mga produkto nga walay buhis.
Ang semi-finished steel exports gikan sa China misaka ug kapin sa 300% sa unang lima ka bulan sa tuig.
Ang US ug EU naggamit sa mga taripa ug anti-dumping nga mga tseke aron mapanalipdan ang ilang mga merkado, apan mahimo kini nga hinungdan sa daghang mga problema sa pamatigayon.
Ang mas ubos nga panginahanglan sa China alang sa puthaw sa balay nagpasabot nga mas daghang puthaw ang gipadala ngadto sa ubang mga nasod, busa ang mga lagda sa proteksyonista dili kanunay molihok.
Makita nimo kung giunsa kini nga mga lagda molihok sa lamesa sa ubos:
Nasud/Rehiyon |
Tubag sa Polisiya |
Estratehikong Pamaagi |
Estados Unidos |
Seksyon 232 nga taripa sa pag-import sa asero |
Nasyonal nga seguridad, panalipdan ang domestic nga industriya |
European Union |
Mga proteksiyon nga quota ug mga panalipod |
Paglikay sa sobra nga suplay, pagpalig-on sa mga presyo |
India |
Anti-dumping nga mga katungdanan, 'Make in India' |
Pagpalig-on sa domestic nga produksiyon |
Kung gigamit sa US ang anti-dumping nga mga lagda, ang China nagbaligya og gamay nga puthaw sa America. Sa samang higayon, ang China nagpadala ug dugang aseras sa ubang kanasuran. Kini nga mga pagbag-o molungtad sa dugay nga panahon ug makaapekto sa mga trabaho ug pabrika.
Sistema sa Paglisensya sa Export sa China
Ang China nagsugod og bag-ong export licensing system alang sa steel niadtong Enero 1, 2026. Kung gusto nimo nga i-export ang steel gikan sa China, kinahanglan nimong sundon ang higpit nga mga lagda. Kini nga sistema naglangkob sa 268 customs tariff codes, lakip ang tanang stainless steel nga mga produkto. Kinahanglan nimo ang usa ka kontrata sa pag-eksport ug usa ka sertipiko sa pag-inspeksyon sa kalidad sa produkto gikan sa pabrika. Ang matag lisensya molungtad og tulo ka bulan ug alang sa usa ka batch sa puthaw.
Ania ang usa ka summary sa mga nag-unang bahin:
Feature/Kinahanglan |
Deskripsyon |
Petsa sa Pagpatuman |
Enero 1, 2026 |
Export License Kinahanglanon |
Kinahanglanon ang kontrata sa pag-eksport ug sertipiko sa inspeksyon sa kalidad sa produkto |
Kasangkaran sa mga Produkto |
268 nga mga code sa taripa sa kostumbre, tanan nga steel value chain, tanan nga stainless steel |
Pagkabalido sa Lisensya |
Tulo ka bulan |
Basihan sa Administrasyon |
Usa ka lisensya matag batch, alang sa kinatibuk-ang eksport sa pamatigayon |
Katuyoan |
I-standardize ang mga eksport, panalipdan ang domestic nga suplay, pagpagaan ang mga panagbingkil sa pamatigayon |
Kinaiya sa Lisensya |
Proseso sa pag-apruba, dili quota o pagdili |
Pagsunod sa mga Sumbanan |
Walay pagbag-o sa internasyonal nga mga sumbanan (ASTM, EN, JIS) |
Kining bag-ong sistema wala magbutang ug quota o pagdili. Gisusi niini ang kalidad ug mga papeles sa dili pa mobiya ang asero sa China. Gusto sa China nga kontrolon kung pila ang gi-eksport nga asero ug ipadayon ang kaugalingon nga merkado nga makanunayon. Ang sistema makatabang usab sa pagpaubos sa mga problema sa pamatigayon sa ubang mga nasud.
Mga Epekto sa Presyo ug Panahon sa Pagpangulo
Ang mga babag sa pamatigayon ug ang bag-ong sistema sa paglilisensya nagbag-o kung giunsa nimo pag-eksport ang asero gikan sa China. Kini nga mga lagda makaapekto sa mga presyo ug kung unsa kadugay ang pagpadala sa puthaw. Kung ang mga nasud nagdugang mga taripa o anti-dumping nga mga katungdanan, ang mga presyo mahimong motaas. Mahimo ka usab maghulat og dugay tungod sa dugang nga mga papeles ug mga lakang.
Ang mga tig-eksport karon naningkamot pag-ayo aron matuman ang mga lagda sa paglilisensya.
Daghang mga kompanya ang nagtinabangay aron makuha ang husto nga kalidad nga mga papel.
Ang ubang mga eksporter nagbaligya sa mas taas nga bili nga gidugang nga asero aron magpabilin nga lig-on.
Ang gagmay nga mga supplier mahimong mohunong sa pagbaligya tungod kay dili sila makasunod sa bag-ong mga lagda.
Imong makita kung giunsa kini nga mga pagbag-o nakaapekto sa mga eksporter sa lamesa sa ubos:
Uri sa Ebidensya |
Deskripsyon |
Export License Kinahanglanon |
Ang mga eksporter kinahanglan nga makakuha og mga lisensya alang sa piho nga mga produkto sa asero, nga nagpataas sa mga babag sa pagsulod. |
Paghiusa sa Supplier |
Ang pagkonsolida sa merkado samtang ang gagmay nga mga eksporter nakigbisog sa kalidad nga mga sertipiko. |
Gipalugway nga Panahon sa Pagpangulo |
Ang mas daghang administratibong lakang nagpasabot ug mas taas nga pagplano alang sa mga eksport. |
Adunay dugang nga kompetisyon ug bag-ong mga problema sa merkado sa kalibutan. Ang mga lagda sa pamatigayon ug mga taripa naghimo kanimo nga mangita alang sa mga bag-ong pumapalit ug usbon ang imong mga plano. Kini nga mga babag naghulma sa kaugmaon sa mga eksport sa asero sa China. Kinahanglan nimong tan-awon ang mga lagda sa kalibutan ug mga pagbag-o sa merkado aron makapadayon.
Competitive Dynamics sa Steel Export Markets
Panguna nga mga Kakompetensya sa Tibuok Kalibutan
Adunay daghang mga nasud nga namaligya ug asero sa tibuuk kalibutan. Gibaligya sa China ang kadaghanan nga puthaw, apan ang ubang mga nasud lig-on usab. Ang India, Japan, South Korea, Turkey, ug Russia mga dagkong kakompetensya. Ang matag nasud adunay kaugalingon nga paagi aron matabangan ang negosyo sa puthaw. Gisulayan sa India nga motubo sa balay ug gigamit ang mga taripa aron mapanalipdan ang merkado niini. Ang Japan ug South Korea naggamit ug mas maayong teknolohiya ug naghimog taas nga kalidad nga asero. Gibag-o sa Turkey ug Russia kung pila ang ilang gibaligya nga asero base sa panginahanglan sa kalibutan ug mga lagda sa pamatigayon. Kini nga mga nasud nakaapekto sa merkado sa asero ug nagbag-o kung giunsa nimo pagplano ang pagbaligya sa asero.
Presyo ug Kompetisyon sa Produkto
Ang presyo sa asero importante kaayo alang sa mga eksport gikan sa China. Ang Chinese steel mas ubos kay sa steel gikan sa ubang dagkong nasod. Kini nga kalainan sa presyo nagbag-o sa merkado sa asero sa kalibutan ug kung unsa ang gibuhat sa mga pumapalit. Pananglitan, niadtong Agosto 1, ang hot-rolled coil sa China nagkantidad ug $495 kada tonelada. Kini ubos pa sa $518 kada tonelada nga presyo sa Hulyo 1. Ang mga kompanya sa Turkey karon mipalit ug mas barato nga Chinese billet, nga nagpakita nga ang merkado nagbag-o. Kung ang China mamaligya og puthaw sa barato, kinahanglang usbon sa ubang nasod ang ilang mga plano. Ang mas mubu nga mga presyo makatabang sa China sa pagpangita og bag-ong mga pumapalit, apan kini naghimo sa mga butang nga mas lisud alang sa ubang mga tigbaligya.
Mga Trend sa Teknolohikal ug Episyente
Ang teknolohiya nakatabang sa China nga maayo ang merkado sa asero. Ang mga kompanya sa China naggamit ug bag-ong mga paagi aron makatrabaho nga mas paspas ug makatipig salapi. Ang pipila ka bag-ong mga butang nga ilang gigamit mao ang hydrogen-based steelmaking aron maputol ang mga emisyon, carbon capture aron matuman ang mga lagda sa kalibotan, ug dugang nga pag-recycle gamit ang electric arc furnaces. Gigamit usab nila ang AI ug automation aron ayuhon ang mga problema sa wala pa kini mahitabo ug molihok nga mas maayo. Kini nga mga pagbag-o nakatabang sa China nga makigkompetensya ug nagsunod sa mga lagda sa kinaiyahan sa kalibutan. Gitabangan usab nila ang China sa pagbaligya sa dugang nga asero ug pag-atubang sa mga bag-ong problema. Pinaagi sa paggamit sa bag-ong teknolohiya, ang China makasunod sa mga kausaban sa merkado ug mga lagda sa pamatigayon.
Sugyot: Padayon sa pagkat-on mahitungod sa bag-ong teknolohiya ug mga kausaban sa merkado. Ang pagkahibalo niini makatabang kanimo nga mas maayo sa merkado sa asero sa kalibutan ug pagdumala sa kompetisyon.
Mga Pagbalhin sa Mga Ruta sa Pangkalibutanon nga Suplay
Pag-usab sa Dagayday sa Pamatigayon
Sa 2026, ang paagi sa paglihok sa asero sa tibuuk kalibutan nagbag-o pag-ayo. Ang Carbon Border Adjustment Mechanism (CBAM) sa EU nagdugang og bayad sa carbon sa mga import nga asero. Kini nga lagda naghimo nga mas mahal ang pagpadala sa puthaw gikan sa China ngadto sa Europe. Daghang mga kompanya sa China ang nagputol sa carbon emissions sa 30-40%. Kini nga mga pagbag-o makatabang kanila sa pagsunod sa mga lagda sa CBAM ug mahimong makatabang kanila sa ulahi. Ang CBAM naghimo sa mga tawo nga maghunahuna mahitungod sa labaw pa sa presyo o pila ka puthaw ang ilang gibaligya. Karon, kinahanglan nga magpakabana ang mga kompanya sa pag-access sa merkado, kalidad sa produkto, ug pagsunod sa mga bag-ong lagda. Ang merkado sa asero sa kalibutan nabahin ug nagdepende sa bag-ong mga palisiya. Kinahanglan ka nga magbantay alang sa bag-ong mga taripa ug mga lagda nga makapausab sa imong mga plano nga paspas.
Ang CBAM naghimo sa Chinese steel nga mas mahal sa Europe.
Ang berde nga asero sa China makatabang sa pagtagbo sa bag-ong mga sumbanan sa kalibutan.
Ang mga kompanya karon nakigkompetensya pinaagi sa pagsunod sa mga lagda ug pagpakita sa maayong mga produkto.
Nag-uswag nga mga Merkado alang sa Chinese Steel Exports
Nagbaligya ang China og daghang asero sa bag-ong mga nasud. Daghang mga lugar sa Asia, Africa, ug South America ang namalit ug daghang asero karon. Gipakita sa lamesa sa ubos kung pila pa ang gipalit nga asero sa kini nga mga nasud:
Nasud |
Pagdugang sa Exports |
Vietnam |
Gidoble |
India |
Katulo |
Brazil |
Gi-quadrupled |
Turkey |
Nadugangan unom ka pilo |
Saudi Arabia |
Nadugangan ang walo ka pilo |
Nigeria |
Gidoble |
Peru |
Gidoble |
Guatemala |
Gidoble |
Ecuador |
Gidoble |
Honduras |
Gidoble |
Dominican Republic |
Gidoble |
Ehipto |
Katulo |
Colombia |
Katulo |
Tanzania |
Katulo |
Djibouti |
Gi-quadrupled |
Ang Saudi Arabia, Turkey, ug Brazil karon importante kaayo nga mga pumapalit. Kini nga mga nasud nanginahanglan ug asero alang sa dagkong mga trabaho sa pagtukod ug bag-ong mga dalan. Ang mga eksport sa China sa kini nga mga lugar nagpakita nga gusto sa kalibutan ang asero sa bag-ong mga paagi.
Logistics ug mga Epekto sa Transportasyon
Adunay bag-ong mga problema ug kahigayonan sa paglihok sa aseras samtang ang mga ruta sa suplay nausab. Ang mas paspas nga pagpadala ug mas maayo nga teknolohiya karon nagputol sa mga oras sa proyekto sa katunga. Ang mga kompaniya makadaginot ug kuwarta tungod kay ang mga makina ug kompyuter makatabang sa paghimog puthaw. Ang puthaw nga mga bilding mas sayon nga usbon o himoong mas dako, aron imong matubag ang bag-ong mga panginahanglan. Gitugotan ka sa mga prefabricated nga sistema nga mag-andam ug magtukod sa parehas nga oras, aron ang trabaho mas paspas.
Kaayohan |
Deskripsyon |
Speed nga Bentaha |
Ang mga oras sa proyekto 30-50% nga mas mubo, aron makabaligya ka nga mas paspas. |
Episyente sa Gasto |
Ang paghimo sa asero mas mubu tungod sa mga makina ug dagkong pabrika. |
Pagka-flexible |
Ang puthaw nga mga bilding mahimong mausab o himoong mas dako. |
Panahon-sa-Operasyon |
Gitugotan ka sa prefab nga matapos ang mga trabaho nga mas paspas. |
Bisan kung ang China namaligya og daghang asero, ang kuwarta sa pag-eksport mikunhod. Kini nagpasabut nga kinahanglan nimo nga tan-awon ang parehas nga gasto ug kung giunsa nimo pagkab-ot ang mga merkado. Ang mga lagda sa kalibutan, bag-ong taripa, ug mga balaod sa pamatigayon magpadayon sa pagbag-o sa imong mga plano. Kinahanglan nimong hatagan ug pagtagad kini nga mga pagbag-o aron magpabilin nga lig-on ang imong negosyo sa puthaw.
Domestic Factor nga Nakaimpluwensya sa Pag-uswag sa Pag-eksport sa Asero
Pagkunhod sa Steel Demand sa China
Ang panginahanglan sa asero sa China mikunhod. Kini nga pagbag-o nakaapekto kung pila ang gibaligya nga asero sa tibuuk kalibutan. Ang mga pabrika sa China karon naghimo og gamay nga asero alang sa mga tawo sa China. Sila naningkamot sa pagpangita sa bag-ong mga pumapalit sa ubang mga nasud. Ang lamesa sa ubos nagpakita nga ang panginahanglan sa asero nag-us-os:
Tuig |
Gitagna nga Pagkunhod sa Steel Demand (%) |
2025 |
2.0 |
2026 |
1.0 |
Ang mga numero sa produksiyon sa asero nagpakita usab niini nga pagtulo:
Tuig |
Produksyon sa Bakal (Million Tons) |
Tuig-sa-Tuig nga Pagbag-o (%) |
2025 (Ene-Sept) |
746.3 |
-2.9 |
2025 (Septiyembre) |
73.5 |
-4.6 |
Ang China Iron and Steel Association nag-ingon nga kini nga uso magpadayon sa ika-15 nga lima ka tuig nga plano. Kini nagpasabot nga dili kaayo puthaw ang nagpabilin sa China. Daghang puthaw ang gipadala sa ubang kanasuran. Imong makita nga kini makaapekto sa steel exports ug trade sa tibuok kalibutan.
Patakaran ug Mga Regulasyon sa Kalikopan
Ang China adunay higpit nga mga lagda sa paghimo ug pagbaligya sa puthaw. Kini nga mga lagda makatabang sa nasud sa pagpanalipod sa kinaiyahan ug pagdumala sa mga problema sa salapi. Ang mga kompanya sa asero lamang nga adunay labing kaayo nga mga rating sa emisyon ang makalaktaw sa pipila nga mga lagda. Ang lokal nga mga lider dili makatugot nga magbukas ang bag-ong mga planta sa aseras gawas kon sila mosunod sa lisud nga mga lagda. Ang lamesa sa ubos nagpatin-aw niini nga mga lagda:
Regulatory Measure |
Deskripsyon |
Export Licensing System |
Mga pagbag-o gikan sa bukas nga pag-eksport ngadto sa sistema sa lisensya alang sa 300 ka mga produkto sa asero aron makontrol ang suplay ug dugang nga asero. |
Mga Regulasyon sa Kalikopan |
Gilimitahan ang paghimo og asero aron makigbatok sa smog, pagsuporta sa mga produkto nga ubos ang enerhiya, ug pagdili sa mga eksport nga bug-at sa enerhiya. |
Ang China usab adunay espesyal nga mga plano sa pagpaubos sa carbon emissions. Kini nga mga plano magdesisyon kung pila ang mahimo sa mga kompanya sa asero. Ang lamesa sa ubos nagpakita og dugang mahitungod niini nga mga aksyon:
Inisyatibo |
Epekto |
Espesyal nga Plano sa Aksyon alang sa Pagkonserba sa Enerhiya |
Giputol ang mga pagbuga sa carbon ug gibag-o kung pila ang nahimo base sa lebel sa pagbuga. |
Mga Pagdili sa Bag-ong Steel Plants |
Pahunongon ang bag-ong mga tanum gawas kon kini makaabot sa mga sumbanan sa kinaiyahan. |
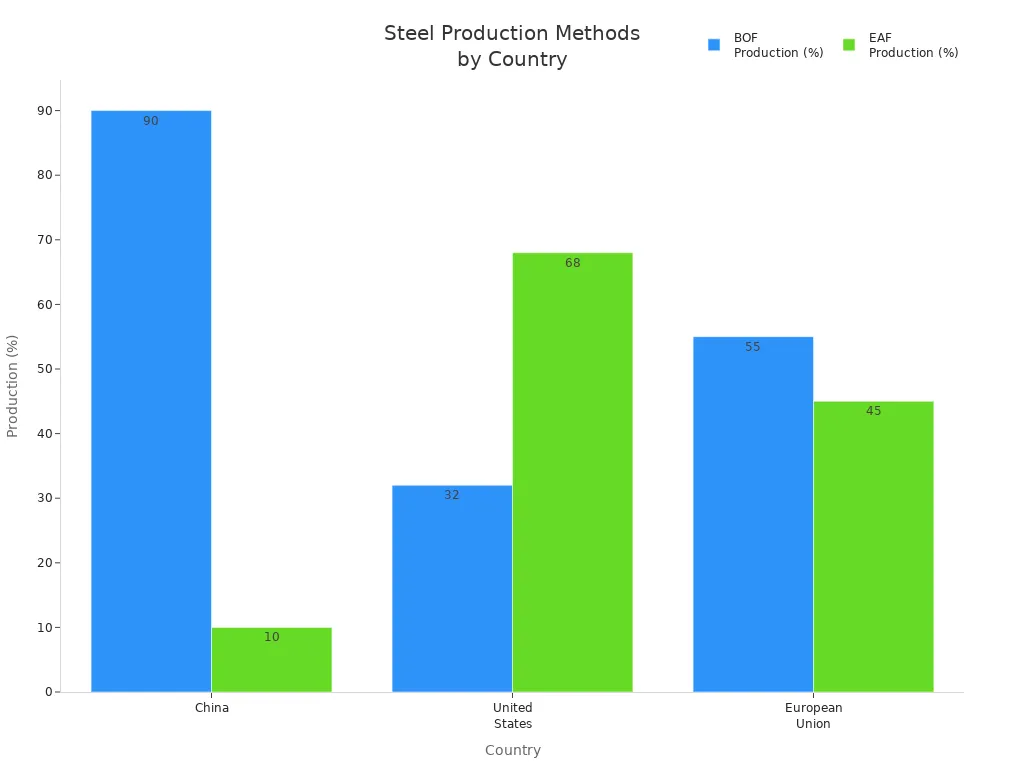
Makita nimo kung unsa ang paagi sa China nga lahi sa ubang mga nasud nga naghimo og asero. Ang tsart sa ubos nagpakita kung giunsa sa China, Estados Unidos, ug European Union ang paggamit sa lainlaing mga paagi sa paghimo og asero:
Ang China naggamit sa mas daan nga mga pamaagi, samtang ang ubang mga nasud naggamit og mas daghang electric arc furnaces. Kini nga mga kalainan nagbag-o sa merkado sa kalibutan ug nagdala mga bag-ong problema sa pamatigayon.
Mga Import nga Iron Ore ug Mga Epekto sa Supply Chain
Mahimong maghunahuna ka nga ang gamay nga panginahanglan sa asero nagpasabut nga ang China nagpalit og gamay nga iron ore. Apan ang China nag-import gihapon og daghang iron ore aron makasunod sa taas nga eksport sa asero. Nagpabilin kini nga taas ang mga presyo sa tibuuk kalibutan. Ang talaan sa ubos nagpakita sa mga numero:
Tuig |
Mga Import nga Iron Ore (Billion Tons) |
Steel Exports (Million Tons) |
2025 |
1.26 |
119 |
Kung ang kalidad sa matag tonelada moubos, ang kantidad sa tonelada nga gikinahanglan aron magpadayon ang pagdagan sa mga hurno dili moubos sama sa krudo nga asero. Bisan kung ang opisyal nga produksiyon sa asero moubos, ang pag-import sa ore mahimong magpabilin nga labaw sa 100 milyon nga tonelada sa usa ka bulan, ug ang mga stock sa pantalan mahimong motubo, nga wala kini problema alang sa usa ka mahuyang nga merkado sa asero.
Ang plano sa China mao ang pagtutok sa pagbaligya sa puthaw ngadto sa ubang kanasuran. Ang taas nga pag-import sa iron ore makatabang nga magpabiling lig-on ang produksiyon sa asero alang sa mga eksport. Nakatabang kini sa China nga magpabilin nga hinungdanon sa ekonomiya sa kalibutan ug naghulma sa merkado sa asero bisan diin. Kinahanglan nimong tan-awon kini nga mga epekto sa kadena sa suplay tungod kay gibag-o nila ang mga presyo, taripa, ug mga lagda sa pamatigayon sa tibuuk kalibutan.
Estratehikong Panglantaw alang sa 2026 ug Sa Labaw pa
Pagpahiangay sa Chinese Steel Producers
Ang mga kompanya sa asero sa China nagbag-o kung giunsa nila pagtrabaho aron magpabilin nga lig-on. Daghan ang nagtukod og low-carbon steel nga mga planta sa ubang mga nasud. Naggasto sila og kwarta sa mas maayong mga kadena sa suplay aron sundon ang bag-ong mga lagda sa klima. Kini nga mga lakang makatabang kanila sa pagtuman sa mga lagda sama sa Carbon Border Adjustment Mechanism sa EU. Ang mga pabrika sa China karon mas nagpakabana bahin sa kalidad ug pagsunod sa mga lagda. Ang bag-ong polisiya sa lisensya sa pag-eksport nagpasabot nga kinahanglan silang mogamit ug maayong mga sistema sa inspeksyon. Ang mga prodyuser naghimo og mas taas nga bili, ubos nga carbon steel nga mga produkto. Nakatabang kini nga dali nga madumala ang kadena sa suplay ug mapahunong ang dili patas nga kompetisyon. Ang bag-ong mga lagda nagduso sa barato, ubos nga kalidad nga mga supplier. Makita nimo ang usa ka merkado nga mas lig-on ug naka-focus sa berde nga paggama.
Mga Implikasyon alang sa Tibuok Kalibutan nga mga Mamalitay
Kung mopalit ka og puthaw gikan sa China, mahimong mag-atubang ka og bag-ong mga problema ug kahigayonan. Ang mga kargamento nga walay saktong lisensya mahimong ma-stuck sa customs. Kini makapahinay sa imong mga proyekto. Mas dako ang gasto sa pagsunod sa bag-ong mga lagda, mao nga ang presyo sa asero mahimong mosaka sa 2026. Ang ubang mga suppliers mahimong mobiya sa merkado kon dili sila makasunod sa mga lagda. Kini nagpasabut nga ikaw adunay gamay nga mga kapilian kung gusto nimo ang labing ubos nga presyo. Mahimong adunay gamay nga asero sa Asia sa mubo nga panahon. Ang mga pagbag-o sa mga lagda makapalihok sa patigayon ngadto sa ubang mga dapit. Ang ubang mga nasud mahimong makakuha og bag-ong mga kahigayonan sa pagbaligya sa asero kung ang China mag-eksport og gamay. Kinahanglan nimong bantayan kini nga mga pagbag-o ug usbon ang imong mga plano kung gikinahanglan.
Long-Term nga mga Risgo ug Oportunidad
Kinahanglan nimong hunahunaon kung unsa ang mahimong sayup o husto sa umaabot. Ang China naghimo og dili kaayo krudo nga asero, nga nagpakita sa pagbag-o sa ilang gihimo. Ang gamay nga rebar nagpasabot nga ang pagtukod nagkahinay ug ang mga pabrika naghimo sa mas bililhon nga puthaw. Ang bag-ong paglilisensya sa pag-eksport ug mga lagda sa anti-dumping makapalisud sa pamatigayon. Kini nga mga lagda mahimong makadaot sa abilidad sa China sa pagbaligya sa puthaw ngadto sa ubang mga nasud. Naghunahuna ang mga eksperto nga ang mga tawo sa China mogamit gamay nga asero. Ang mga eksport sa asero makatabang sa pagbalanse sa merkado sa kalibutan. Kinahanglan nimong tan-awon ang mga lagda sa kalibutan, mga taripa, ug mga uso sa pagdumala sa mga risgo ug pagpangita og bag-ong mga kahigayonan.
Nakita nimo ang china nga nakaabot sa usa ka rekord nga 119.02 milyon nga tonelada sa pag-eksport sa asero, nga adunay mga import nga iron ore usab sa bag-ong kataas. Kini nga pag-uswag nahitabo bisan kung ang ubang mga nasud nagpataas sa mga babag sa pamatigayon ug bag-ong mga lagda sa paglilisensya nagbag-o sa merkado. Ang pagbalhin sa mga ruta sa suplay karon naghulma kung asa moadto ang asero ug kung unsa ka paspas ang paglihok niini. Aron magpabilin sa unahan, kinahanglan ka mangita alang sa bag-ong mga merkado sa supplier, i-adjust ang imong pagsagol sa produkto, ug gamiton ang real-time nga mga himan aron masubay ang mga taripa. Ang pagpabilin nga flexible makatabang kanimo sa pagdumala sa mga risgo ug pagpangita og bag-ong mga kahigayonan sa nag-usab-usab nga kalibutan sa asero.
FAQ
Unsa ang bag-ong export licensing system alang sa Chinese steel?
Kinahanglan nimo ang lisensya sa dili pa nimo ipadala ang puthaw gikan sa China. Kini nga lisensya nagsusi sa imong kontrata ug kung maayo ba ang imong puthaw. Kini naglangkob sa daghang mga matang sa puthaw ug molungtad sa tulo ka bulan. Ang sistema makatabang sa pagkontrolar kung unsa kadaghan ang puthaw nga mobiya sa China ug magpadayon nga lig-on ang merkado.
Sa unsang paagi ang mga babag sa pamatigayon makaapekto sa presyo sa asero?
Ang mga babag sa pamatigayon sama sa mga taripa ug mga katungdanan sa anti-dumping makahimo nga labi ka mahal ang asero. Mahimo kang mobayad ug dugang tungod sa dugang bayronon ug papeles. Kini nga mga lagda naghimo usab nga mas lisud ug hinay ang pagpalit sa puthaw.
Kinsa nga mga nasud ang nagpalit sa labing kadaghan nga asero sa China sa 2026?
Ang pinakadako nga pumapalit anaa sa Middle East, Africa, ug Southeast Asia. Ang mga nasud sama sa Saudi Arabia, Turkey, ug Vietnam namalit og daghang puthaw. Ang talaan sa ubos nagpakita sa nag-unang mga dapit:
Rehiyon |
Panguna nga mga pumapalit |
Tungang Sidlakan |
Saudi Arabia |
Southeast Asia |
Vietnam, Thailand |
South America |
Brazil |
Unsa ang kinahanglan nimong bantayan kung mag-import sa Chinese steel?
Kanunay nga susihon ang pinakabag-o nga mga lagda sa pamatigayon ug mga kinahanglanon sa lisensya. Siguruha nga ang imong supplier adunay tanan nga husto nga papel. Kung masipyat ka sa usa ka lakang, ang imong order mahimong malangan. Magpabilin nga updated sa mga taripa ug kalidad nga mga lagda.