Ang Steel Industry nag-agi sa mahinungdanong mga pagbag-o sa 2026. Nakuha sa Nippon Steel ang US Steel, usa ka lakang nga nakakuha ug daghang atensyon gikan sa mga politiko. Kini nga pag-angkon misangpot sa usa ka National Security Agreement, nga nagtugot sa gobyerno sa US sa pagdumala sa kompanya. Ang paghiusa nagtumong sa pagpauswag sa katakus sa US Steel nga makigkompetensya sa usa ka global nga sukod samtang nagpunting usab sa pag-modernize sa mga karaan nga pabrika. Pinaagi sa pag-apil sa bag-ong teknolohiya ug pagpadayon sa decarbonization, ang industriya makahimo og mas maayo mga produkto nga asero . Kini nga mga pag-uswag nahiuyon sa mga katuyoan sa pagpadayon. Sa pagkakaron, ang mga lagda sa pamatigayon, pag-uswag sa teknolohiya, ug mga regulasyon sa kalikopan adunay hinungdanon nga papel sa paghulma kung giunsa ang mga kompanya sa pag-estratehiya ug pagkompetensya sulod sa industriya sa asero.
Key Takeaways
Gipalit ni Nippon Steel ang US Steel. Kini nagpakita nga ang mga kompanya sa asero kanunay nga naghiusa. Gusto nila nga mahimong mas lig-on ug i-update kung giunsa nila paghimo ang puthaw.
Kung maghiusa ang mga kompanya sa aseras, gamay ra ang ilang gasto. Mahimo nila nga mas maayo ang ilang mga kadena sa suplay. Mahimo usab nila nga makab-ot ang ilang mga katuyoan sa pagpadayon. Nakatabang kini nga mabuhi sila sa merkado sa kalibutan.
Ang mga kompanya sa asero kinahanglang mogamit ug bag-ong teknolohiya ug makadaginot sa enerhiya. Nakatabang kini kanila nga magpabiling lig-on batok sa ubang mga kompanya. Gipaubos usab niini ang ilang gasto.
Ang pagpadayon karon hinungdanon kaayo. Gigamit sa mga kompanya ang daghang mga recycled nga materyales. Gigamit usab nila ang mas limpyo nga mga paagi sa paghimo og puthaw. Makatabang kini kanila sa pagsunod sa mga lagda sa kinaiyahan.
Ang mga lagda sa pamatigayon ug mga balaod nagbag-o pag-ayo sa industriya sa asero. Kini nga mga lagda makaapekto sa mga presyo ug kung giunsa ang paglihok sa merkado. Ang mga kompanya sa asero kinahanglan magbag-o aron makapadayon.
Mga Trend sa Pagkonsolida sa Industriya sa Asero
Bag-o nga mga Merger ug Acquisition
Daghang mga kompanya sa puthaw ang nag-uban karong bag-o. Gusto nila nga magtrabaho nga mas maayo, maabot ang daghang mga kostumer, ug atubangon ang mga kaatbang sa tibuuk kalibutan. Ang lamesa sa ubos nagpakita kung ngano nga ang mga kompanya naghiusa ug naghatag mga pananglitan:
Paghiusa sa Pagmaneho sa Factor |
Deskripsyon |
Pananglitan |
Pagkunhod sa Gasto ug Pag-uswag sa Episyente |
Ang mga paghiusa makatabang sa mga kompanya nga makatipig salapi ug mas paspas nga magtrabaho. |
ArcelorMittal ug Nippon Steel's acquisitions. |
Pag-optimize sa Supply Chain |
Gipalit sa mga kompanya ang uban aron makontrol ang ilang kadena sa suplay. |
Ang pag-angkon sa Cleveland-Cliffs sa AK Steel. |
Tibuok kalibutan nga Kompetisyon ug Pagpalapad sa Merkado |
Ang mga paghiusa naghimo sa mga kompanya nga mas lig-on alang sa mga merkado sa kalibutan. |
Ang mga pag-angkon sa Nucor sa mga merkado sa konstruksyon. |
Mga Pagpit-os sa Kalikopan ug Pagpadayon |
Ang paghiusa makatabang sa mga kompanya sa paggamit sa mas limpyo nga teknolohiya. |
Kolaborasyon sa berdeng asero nga inisyatiba. |
Dugang nga Panginahanglan alang sa Espesyal nga Mga Metal |
Ang mga paghiusa nagtabang sa mga kompanya sa paghimo og bag-ong mga metal alang sa teknolohiya. |
Alcoa ug Rio Tinto's Elysis partnership. |
Ang dagkong mga deal nakapausab sa Steel Industry sukad sa 2020. Ang sunod nga lamesa naglista sa pipila sa pinakadako nga deal ug unsa ang gipasabut niini:
Kompanya A |
Kompanya B |
Status sa Deal |
Bili sa Negosyo |
Estratehikong mga Implikasyon |
Nippon Steel |
US Steel |
Sirado Hunyo 18, 2025 |
~$14.9B |
Nagtakda og bag-ong sumbanan alang sa mga deal tali sa mga nasud; nagkinahanglan sa US national-security agreement. |
Cleveland-Cliffs |
Stelco |
Natapos sa ulahing bahin sa 2024 |
~$2.5B |
Makadaginot ug mga $120M kada tuig; nagpakita kon sa unsang paagi ang paghiusa nakatabang sa pagtubo sa mga kompanya. |
Ang pagtan-aw sa mga deal sa tibuuk kalibutan nagpakita kung unsa kadako ug lahi kini nga mga panagsama:
Kompanya/Transaksyon |
Mga Detalye |
Puhunan/Stake |
ArcelorMittal |
Gipalit ang 28.4% sa Vallourec sa France |
Kapin sa $1 bilyon |
ArcelorMittal |
Gipalit ang 60% sa Tuper sa Brazil |
N/A |
voestalpine |
Gibaligya ang Buderus Edelstahl sa Mutares |
N/A |
Thyssenkrupp |
Naghatag pipila ka kontrol sa EP Corporate Group |
N/A |
Jindal Steel |
Gipalit ang Vítkovice Steel |
€ 150 milyon alang sa berde nga pagbag-o |
Marcegaglia |
Gipalit ang Ascometal plant sa Fos-sur-Mer |
€ 600 milyon alang sa pag-upgrade |
Liberty Steel |
Ang mga kabtangan sa kasamok, gibaligya ang Whyalla Steelworks |
N/A |
Salzgitter AG |
Gihunong ang mga pakigpulong aron magpabilin nga independente |
N/A |
Grupo Celsa |
Gibaligya ang mga tanum sa UK ug Scandinavian sa pundo sa Sev.en GI |
N/A |
Acciaierie d'Italia |
Ubos sa kontrol sa estado, mahimong ibaligya sa Azerbaijani nga grupo |
€1.1 bilyon ug hangtod sa €4 bilyon nga pamuhunan |
Cleveland-Cliffs |
Mopalit ug Stelco |
$2.5 bilyon |
Glencore |
Mopalit ug 77% sa negosyo sa coal sa Teck Resources |
$6.9 bilyon |
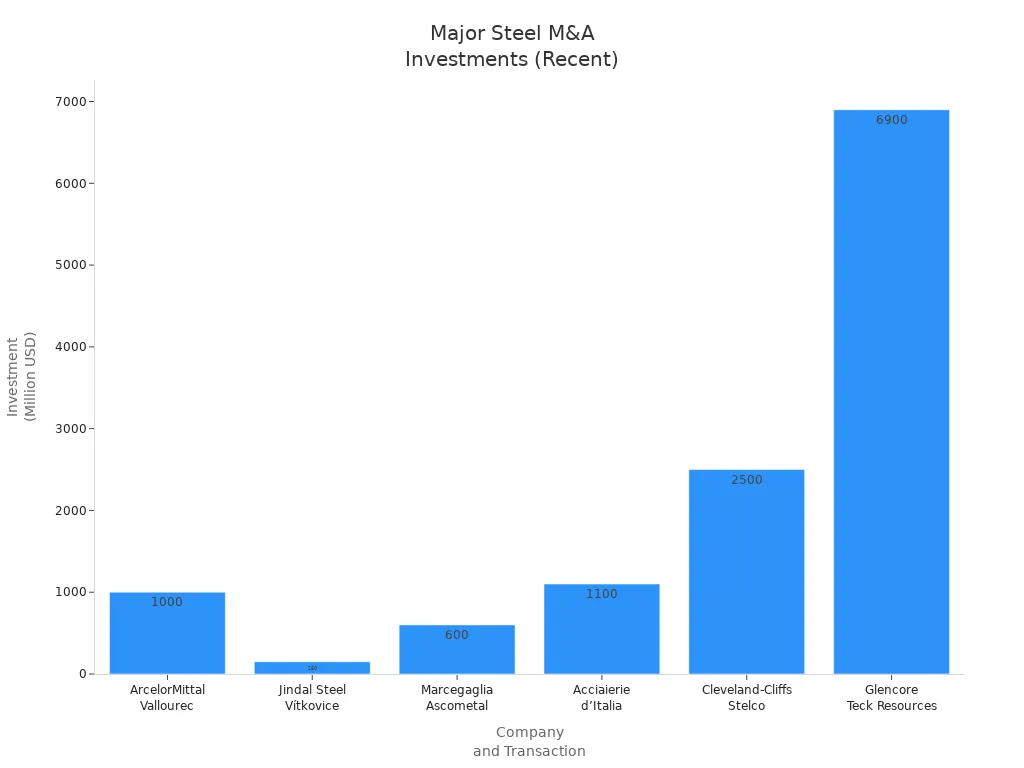
Panguna nga mga Manlalaro ug Mga Pagbag-o sa Market
Ang ubang mga kompanya karon importante kaayo sa Steel Industry tungod sa mga merger. Kini nga mga kompanya mahimong magbag-o sa mga presyo ug makontrol ang merkado:
Ang Cleveland-Cliffs Inc. mitubo nga mas dako pinaagi sa pagpalit sa ubang mga kompanya ug gusto nga mangulo sa merkado sa US.
Ang Nucor Corporation dako gihapon nga bahin sa mga paghiusa sa industriya.
Ang Nippon Steel nakahimo og dako nga deal pinaagi sa pagpalit sa US Steel.
Ang mga paghiusa naghimo sa mga kompanya nga mas dako. Karon, kini nga mga kompanya nagkontrol labi pa sa merkado ug mahimo’g magtakda mga presyo. Pananglitan, ang China Baowu Steel Group nahimong mas dako pinaagi sa pagpalit sa laing kompanya sa puthaw. Kini nagpakita nga adunay mas gamay, apan mas lig-on, mga kompanya karon.
Mubo nga sulat: Ang dagkong mga kompaniya makagasto og dugang sa bag-ong teknolohiya ug mas limpyo nga mga paagi sa paghimo og puthaw. Kini makatabang kanila nga magpabilin sa unahan.
Epekto sa Global Deals
Ang mga deal tali sa mga kompanya gikan sa lainlaing mga nasud nakapausab sa Steel Industry. Kung ang mga dagkong kompanya mopalit ug mga kabtangan sa ubang mga lugar, makakuha sila mga bag-ong merkado ug kahinguhaan. Pananglitan, gipalit sa usa ka global steel company ang negosyo sa Tata Steel sa Europe. Kini nakatabang kanila sa pagtrabaho nga mas maayo ug makigkompetensya nga mas lisud.
Kini nga mga deal makatabang usab sa mga kompanya nga makakat-on gikan sa usag usa ug mogamit bag-ong teknolohiya. Ang Asero nga Industriya nagkalig-on ug mas maayo nga makadumala sa umaabot nga mga problema.
Strategic Drivers sa M&A
Teknolohiya ug Episyente sa Enerhiya
Ang bag-ong teknolohiya hinungdanon kaayo alang sa paghiusa sa kompanya sa asero. Gusto sa mga kompanya ang labi ka maayo nga mga himan aron mapadayon ang uban. Gusto usab nila nga mahimamat kung unsa ang kinahanglan sa mga kustomer sa dili madugay. Daghang mga tighimo og asero ang naggasto sa bag-ong mga makina ug kompyuter. Kini nga mga pagbag-o makatabang kanila sa paghimo sa mas lig-on nga puthaw ug makadaginot sa salapi. Ang pagdaginot sa enerhiya maoy laing dakong rason nga maghiusa ang mga kompaniya. Kung ang usa ka kompanya mogasto og $5 milyon sa mga galamiton nga makadaginot sa enerhiya, makagamit kini og gamay nga kuryente. Sa 2027, mahimo’g maputol ang mga bayranan sa enerhiya sa 10%. Ang usa ka pabrika nga naghimog 100,000 ka toneladang steel beam makadaginot ug $550,000 kada tuig. Kini nga dugang nga salapi naghimo sa pag-apil sa ubang mga kompanya nga nindot tan-awon. Gigamit usab sa mga kompanya ang mga programa sa intelihente nga kompyuter aron mas paspas ang paglihok sa mga butang ug gamay ra ang paggamit sa enerhiya. Nakatabang kini kanila nga dili kaayo mahugawan ug magpabilin nga lig-on sa usa ka lisud nga merkado.
Sustainability ug Steel Recycling
Ang mga kompanya sa asero karon mas nagpakabana bahin sa planeta ug pag-recycle. Gusto nila nga mogamay ang polusyon ug mogamit og mas daghang daan nga puthaw. Ang mga dagkong kompanya nanguna niini nga mga pagbag-o tungod kay sila adunay daghang salapi ug gahum.
'Ang mga magbubuhat sa puthaw sa US nag-recycle sa daghang scrap sa asero,' miingon si Kevin Dempsey, presidente ug CEO sa American Iron and Steel Institute. 'Ang dagkong kompanya sa asero naggamit ug daghang scrap, mao nga nagtabang sila sa mga paningkamot sa pag-recycle.'
'Ang pagkadako ba makatabang sa usa ka kompanya nga mahimong mas maayo? Ang mga kompanya sa kini nga lugar naghunahuna bahin sa pagkaberde sa dugay nga panahon,' ingon ni Michael E. Hoffman, CEO sa National Waste & Recycling Association. 'Sa diha nga ang mga kompanya moapil, sila makagamit sa mas daghang recycled steel nga mas paspas.'
'Kung mogamit ka ug daghang scrap, kinahanglan ba nimo nga kontrolon ang imong suplay? Kini hapit usa ka kinahanglan,' sulat ni Hites sa Recycling Today. 'Mao nga gipalit sa Steel Dynamics ang OmniSource kaniadtong 2007, gipalit ni Nucor ang DJJ kaniadtong 2008, gipalit sa Steel Dynamics ang usa ka kompanya sa scrap sa Mexico kaniadtong 2020 alang sa bag-ong galingan sa Texas, ug gipalit sa Cleveland-Cliffs ang Ferrous Processing and Trading Co. kaniadtong 2021.'
Ang pagkaberde nagporma sa daghang mga kapilian sa Industriya sa Asero. Gusto sa mga kompanya nga mogamay ang carbon ug mogamit ug mas limpyo nga mga makina. Ang pipila ka hinungdanon nga mga uso mao ang:
Ang berde nga mga katuyoan nagduso sa mga kompanya sa asero nga mogamit bag-ong mga makina ug magputol sa carbon.
Ang Green Deal sa European Union naghatag mga ganti alang sa mas limpyo nga mga proyekto ug nagbag-o kung giunsa ang mga kompanya nagtrabaho didto.
Ang lima ka tuig nga plano sa China gusto nga mas gamay apan mas lig-on nga mga kompanya ug mas limpyo nga pabrika.
Ang mga kompanya naggasto og salapi sa berde nga asero, sama sa paggamit sa hydrogen o electric arc furnace.
Daghang mga kompanya ang naggamit sa hangin o solar nga gahum aron mapaayo ang ilang mga kadena sa suplay.
Mga Patakaran sa Pamatigayon ug Epekto sa Regulatoryo
Ang mga lagda ug balaod sa pamatigayon nagbag-o usab kung ngano nga ang mga kompanya naghiusa. Ang bag-ong mga lagda sa pamatigayon sa US nagbutang ug dugang gasto sa asero gikan sa ubang mga nasod. Kini naghimo sa US steel pabrika nga mas bili. Ang mga kompanya nga adunay mga tanum sa US nakakuha og daghang atensyon gikan sa mga pumapalit, bisan gikan sa ubang mga nasud. Ang mas taas nga gasto sa pag-import nagbag-o kung pila ang kantidad sa mga kompanya. Ang mga langyaw nga pumapalit gusto nga laktawan kini nga mga gasto, mao nga nangita sila og mga tighimo sa puthaw sa US.
Ang bag-ong mga lagda sa dagkong mga nasud sa asero usab nag-usab sa mga deal. Ang pipila ka mahinungdanong punto mao ang:
Ang mas lisud nga mga lagda naghimo sa dagkong mga deal nga lisud ug mas gagmay nga mga deal nga mas luwas.
Ang mga gobyerno nagtan-aw pag-ayo sa mga deal sa importante nga mga mineral.
Ang bag-ong berde nga mga lagda naghimo sa mga kompanya sa asero nga mopalit ug mas limpyo nga mga makina.
Kinahanglang sundon sa mga kompanya kini nga mga lagda aron makasunod sa uban.
Ang pagtagbo sa kalibutan nga berde nga mga katuyoan nagdala og kakugi apan bag-ong mga higayon usab.
Nagbag-o ang Steel Industry tungod sa bag-ong teknolohiya, berde nga mga ideya, ug mga lagda sa pamatigayon. Naghiusa ang mga kompanya aron padayon nga motubo ug magpabiling lig-on niining bag-ong kalibotan.
Pagtuon sa Kaso
Nippon Steel ug US Steel Deal
Ang pagpalit sa Nippon Steel sa US Steel usa ka dako nga panghitabo. Gipakita sa kini nga deal kung giunsa ang pag-apil sa mga kompanya aron mapadayon ang mga pagbag-o. Ang Nippon Steel adunay daghang mga hinungdan alang niini nga paglihok. Gusto nila nga maghimo ug daghang asero sa tibuok kalibotan. Gusto usab nila ang mas maayo nga teknolohiya. Gusto sa kompanya nga matubag ang daghang mga panginahanglanon sa asero sa US Naglaum sila nga mahimong usa ka nanguna nga magbubuhat sa asero nga adunay daghang kahanas. Gusto usab nila nga makasunod sa mga pagbag-o sa negosyo sa puthaw.
Ang deal nagbag-o sa merkado sa daghang mga paagi. Ang Nippon Steel makabaligya na og asero sa North America. Nakatabang kini nga dili sila magdepende sa usa lang ka lugar. Ang paghiusa nagdala bag-ong panukiduki ug mga maalam nga trabahante. Kini naghimo sa ilang teknolohiya nga mas maayo. Ang bag-ong kompanya mahimong makakuha og mga materyales, makahimo og asero, ug ipadala kini nga mas paspas. Nakatabang kini sa mga tawo nga nagtukod gamit ang metal. Ang mas dako nga kompanya mahimong magpadayon sa mga presyo nga makanunayon o mas mubu nga gasto. Apan susihon sa gobyerno aron masiguro nga patas ang mga presyo.
Kini nga kasabutan nagpakita nga ang mas dako ug mas maalamon nga mga steelmakers makahimo og maayo sa tibuok kalibutan ug mogasto og kwarta sa bag-ong mga makina.
Serbisyo Center Mergers
Ang mga panagsama tali sa mga sentro sa serbisyo nagbag-o kung giunsa makuha ang asero sa mga tawo. Ang pipila ka dagkong mga deal nakapasayon sa pagbalhin sa puthaw gikan sa mga tiggama ngadto sa mga pumapalit.
Kompanya |
Pagkuha |
Petsa sa Pagsira |
Bili (EV) |
Deskripsyon sa Epekto |
Nippon Steel |
US Steel |
Hunyo 18, 2025 |
$14.9B |
Nagtubo sa North America ug nag-update sa flat-rolled steel making. |
Cleveland-Cliffs |
Stelco |
Katapusan sa 2024 |
$2.5B |
Nagtutok sa flat-rolled steel ug mas maayo nga pagpadala. |
Ryerson |
Olympic Steel |
Oktubre 28, 2025 |
N/A |
Naghimo usa ka mas dako nga sentro sa serbisyo ug nagtabang sa pagpadala sa puthaw sa tibuuk nasud. |
Mga Metal nga Russel |
7 Kloeckner nga mga sentro sa US |
Septiyembre 28, 2025 |
N/A |
Nagtubo sa daghang mga lugar ug nagserbisyo sa daghang mga lugar. |
Kini nga mga deal makatabang sa mga kompanya sa pagpangita sa daghang mga pumapalit ug paghatud sa puthaw nga mas paspas.
Mga Leksyon gikan sa Bag-ong mga Transaksyon
Ang bag-o nga mga deal nagtudlo sa pipila ka importante nga mga leksyon. Ang mga kompanya nga namalit og bag-ong teknolohiya ug nag-ayo kung giunsa nila pagkuha ang mga suplay nga labi ka maayo. Ang mga paghiusa nagtabang sa mga kompanya sa pagsunod sa mga bag-ong lagda alang sa kalikopan ug kung unsa ang gusto sa mga kustomer. Ang mga dagkong kompanya makadumala sa mga pagbag-o sa presyo ug mas dali nga pagbalhin sa merkado. Ang mga lokal nga merger nagtabang sa mga kompanya sa pagdala sa puthaw ngadto sa mga kustomer nga mas paspas ug paghatag og mas maayo nga serbisyo.
Ang mga lider sa Steel Industry naggamit sa mga paghiusa aron mahimo ang ilang mga kompanya nga mas lig-on ug andam sa mga bag-ong problema.
Mga Kompetisyon nga Pagbalhin sa Industriya sa Asero
Mga Pagbag-o sa Gahum sa Presyo ug Kadena sa Suplay
Ang mga dagkong kompanya sa asero karon nagkontrolar sa mga presyo ug mga kadena sa suplay. Kung maghiusa ang mga kompanya, makakuha sila labi ka kusgan nga gahum sa pagpakigsulti sa mga supplier ug kustomer. Kini nagpasabut nga ang mga presyo magpabilin nga makanunayon ug ang mga pumapalit adunay gamay nga kapilian. Ang lamesa sa ubos nagpakita kung giunsa ang pag-apil sa mga kompanya nagbag-o sa pagkontrol sa presyo:
Aspekto |
Mga Detalye |
Leverage sa Negosasyon |
Ang mga dagkong kompanya sa asero makakuha og mas maayong deal sa mga suppliers ug kustomer. |
Kalig-on sa Presyo |
Ang pag-apil sa mga kompanya makatabang sa pagpadayon sa mga presyo samtang ang mga dagkong magdudula nagkontrol sa suplay ug panginahanglan. |
Gipamub-an ang mga Pagpili sa Supplier |
Diyutay nga mga suppliers nagpasabut nga dili kaayo kapilian alang sa pagpalit sa asero, nga makaapekto sa presyo ug suplay. |
Ang mga bag-ong deal usab nagbag-o kung giunsa pagdumala sa mga kompanya ang ilang mga kadena sa suplay. Pananglitan, ang Nippon Steel mipalit sa US Steel ug naghimog bag-ong mga pamuhunan. Kini nagkonektar sa mga pabrika sa US ngadto sa tibuok kalibotang network. Ang ArcelorMittal migasto og kapin sa $3 bilyon sa North America ug namaligya og mga tanom nga walay kita. Gusto nila nga mag-focus sa mas lig-on nga mga merkado. Kini nga mga pagbag-o makatabang sa mga kompanya sa pagpadala sa puthaw nga mas paspas ug magtrabaho nga mas maayo.
Regional ug Global Consolidation
Ang pag-apil sa mga kompanya nagbag-o kung giunsa sila makigkompetensya sa lainlaing mga lugar. Sa Asia, ang mga grupo sa China sama sa Baosteel mibalhin sa Middle East. Naghimo sila og dugang nga puthaw ug nagpadala og dugang sa ubang mga nasud. Ang Europe naggasto og salapi sa bag-o ug mas limpyo nga mga pabrika sa asero. Nakatabang kini kanila nga makigkompetensya sa ubang mga nasud. Nakita sa North America ang mga bag-ong deal tali sa US ug Canada aron mapadayon ang merkado nga makanunayon. Ang lamesa sa ubos nagpakita niini nga mga pagbag-o:
Rehiyon |
Pangunang Kauswagan |
Epekto sa Kompetisyon |
Asya |
Ang mga grupo sa China mitubo sa Middle East |
Dugang nga puthaw nga gihimo ug gipadala, nag-usab sa pamatigayon sa kalibotan. |
Europe |
Kuwarta nga gigasto sa bag-o ug limpyo nga mga pabrika |
Pag-focus sa pagkaberde, pagbag-o kung giunsa pagtakda ang mga presyo sa tibuuk kalibutan. |
North America |
US-Canada steel ug aluminum deal |
Naningkamot sa pag-ayo sa mga problema sa pamatigayon ug pagpabilin nga lig-on ang merkado. |
EU |
Nagplano nga doblehon ang taripa sa aseras gikan sa ubang mga dapit |
Gipanalipdan ang merkado sa EU ug gipahunong ang mga kompanya sa gawas sa pagkompetensya. |
Gusto sa EU nga doblehon ang taripa sa asero gikan sa ubang mga nasud.
Ang mga quota sa import nga puthaw nga walay taripa mous-os sa halos katunga.
Ang US ug Canada nagtinabangay sa pagpaubos sa mga problema sa kuwarta sa puthaw.
Mga Epekto sa Gagmay nga Producer
Ang gagmay nga mga kompanya sa puthaw nag-atubang og bag-ong mga problema tungod kay adunay gamay nga mga dagkong kompanya. Sila adunay mas gamay nga mga suppliers nga mapilian ug kinahanglan nga mas magdepende sa dagkong mga kompanya. Makahimo kini sa pagsaka sa mga presyo ug hinungdan sa mga problema sa supply chain. Ang talaan sa ubos nagpakita sa mga nag-unang problema:
Hagit |
Deskripsyon |
Limitado nga mga Pagpili |
Ang mas diyutay nga mga suppliers nagpalisud sa pagpangita sa maayong mga presyo o espesyal nga puthaw. |
Dugang nga Dependency |
Depende sa mas gamay nga mga supplier, mas grabe ang mga problema sa supply chain. |
Mga Kasamok sa Operasyon |
Ang pag-apil sa mga kompanya mahimong makasamok sa pagpalit ug pagpadagan sa mga pabrika. |
Taas nga Presyo |
Ang gamay nga kompetisyon mahimong magpasabot nga mas mahal ang steel. |
Gamay nga Kabag-ohan |
Diyutay nga mga kompanya ang makapahinay sa bag-ong mga ideya ug mga kalamboan. |
Mubo nga sulat: Ang gagmay nga mga kompanya kinahanglan nga paspas nga magbag-o aron mabuhi. Mahimong kinahanglan silang maghimo espesyal nga asero o magtrabaho kauban ang uban aron magpabiling lig-on sa nagbag-o nga Industriya sa Asero.
Panglantaw alang sa 2026
Gipaabot nga mga Driver ug mga Hagit
Ang Steel Industry mag-atubang sa daghang dagkong mga pagbag-o sa 2026. Ang mga kompanya naghunahuna nga ang kalibutan motubo sa makanunayon nga tulin. Ang ubang mga dapit mopalit og dugang nga puthaw, samtang ang uban mohinay. Ang mga taripa maghimo gihapon sa mga presyo ug mga kadena sa suplay nga lisud matagna. Ang mga lagda sa pamatigayon sa US magpadayon nga makaapekto kung pila ang gasto sa asero. Ang pagkaberde karon makatabang sa mga kompanya nga makakuha daghang salapi. Ang berde nga asero nakita nga espesyal ug mas mahal. Ang ubang mga rehiyon sama sa Africa, South America, ug Asia magkinahanglan ug dugang nga puthaw. Kini nga mga dapit nahimong importante alang sa industriya. Ang mga gubat ug politika makapausab sa mga presyo sa enerhiya ug kung unsa kadali ang pagkuha sa mga materyales.
Driver |
Deskripsyon |
Kasarangan nga Global Growth |
Nagpalig-on ang panginahanglan, uban ang mga bag-ong merkado nga nag-offset sa paghinay sa ubang lugar. |
Risgo tungod sa Taripa |
Ang polisiya sa pamatigayon sa US nagmugna og dili matag-an sa presyo ug mga kadena sa suplay. |
Pagkamalungtaron isip Kita |
Ang berde nga asero nahimong usa ka premium nga produkto. |
Pagbalanse sa Rehiyon |
Ang bag-ong mga sentro sa panginahanglan mitumaw sa Africa, South America, ug Asia. |
Geopolitical nga mga Presyon |
Ang mga panagbangi ug politika makaapekto sa enerhiya ug mga materyales. |
Ang industriya adunay pipila ka lisud nga mga problema nga sulbaron. Ang mga babag sa pamatigayon ug daghan kaayong puthaw nga gihimo maoy dagkong mga isyu. Ang mga problema sa kwarta makapalisud usab sa mga kompanya. Ang EU ug UK magtapos sa pipila ka mga lagda sa pamatigayon sa dili madugay. Kini makahimo sa mga merkado nga dili kaayo makanunayon. Daghang mga nasud ang gusto nga panalipdan ang ilang kaugalingon nga mga magbubuhat sa puthaw. Daghan kaayo nga puthaw ang mahimo sa 2027, nga daghan. Ang ekonomiya sa China nagbutang sa presyur sa mga presyo ug nagpalisud sa pagkuha sa mga pautang.
Estratehikong mga Priyoridad para sa mga Stakeholder
Ang mga tawo sa industriya kinahanglan nga magpunting sa pipila ka mga nag-unang butang:
Hunonga ang paghimo ug daghan kaayong asero ug pakigbugno sa dili patas nga pamatigayon, sumala sa giingon sa European Commission.
Guntinga ang CO2 pinaagi sa paggamit sa Net Zero Steel Sector Transition Strategy.
Paghimo og puthaw sa mga paagi nga makatabang sa planeta ug patas ang pagtagad sa mga trabahante, sama sa ResponsibleSteel.
Sugyot: Ang mga kompaniya nga naggamit ug mas limpyo nga mga makina ug nagtratar og maayo sa mga trabahante mahimong mas maayo kay sa uban.
Umaabot nga mga Oportunidad
Adunay bag-ong mga kahigayonan sa sunod nga tulo ka tuig:
Daghang mga tawo ang gusto nga berde nga mga metal ug asero samtang ang limpyo nga kusog motubo.
Ang mga kompanya mahimong maningil og dugang alang sa asero nga mas maayo alang sa planeta.
Ang US Steel mogasto og $14 bilyon aron motubo, nga ang kadaghanan nagasto sa 2028.
Ang pagtrabaho kauban ang Nippon Steel mahimong magdala og $3 bilyon nga kantidad ug makatipig sa sobra sa 100,000 ka trabaho sa US.
Ang mga kompanya sa asero nga naghimo ug berde nga mga produkto ug nagsulay sa bag-ong mga ideya mangita mga paagi aron motubo ug makatabang sa ilang mga lungsod.
Ang Steel Industry paspas nga nagbag-o sa 2026. Ang mga kompanya kinahanglan nga magpadayon sa bag-ong teknolohiya ug mga lagda. Ang mga merkado lahi usab karon. Ang mga lider mahimong mas lig-on pinaagi sa pagbuhat sa pipila ka mga butang.
Paggasto og salapi sa mga flexible nga pabrika ug digital nga mga himan.
Paghimo og maayong mga koneksyon sa mga pumapalit ug paggamit og daghang hilaw nga materyales.
Pangitaa ang mga panagsama nga makatabang sa bag-o ug berde nga kahanas.
Estratehiya |
Deskripsyon |
Aktibo nga Regulatory Monitoring |
Paghimo og mga team nga motan-aw ug mosunod sa bag-ong mga lagda. |
Malungtarong Pagpamuhunan sa Pagpraktis |
Paggamit sa teknolohiya nga mohaum sa berde nga mga sumbanan. |
Pakiglambigit sa Stakeholder |
Pakigtambayayong sa uban aron makatabang sa paghimo ug pagsunod sa mga lagda. |
FAQ
Unsa ang nag-aghat sa paghiusa sa industriya sa asero sa 2026?
Ang mga kompanya sa asero gusto nga modako ug makatipig salapi. Gusto usab nila nga mogamit bag-ong teknolohiya. Ang green nga mga lagda importante usab. Ang paghiusa makatabang kanila sa pagkab-ot niini nga mga tumong nga mas paspas.
Giunsa ang epekto sa mga palisiya sa pamatigayon sa mga kompanya sa asero?
Ang mga palisiya sa pamatigayon nagtakda sa mga taripa ug mga lagda alang sa pag-import sa asero. Kini nga mga lagda nagbag-o sa mga presyo sa asero. Kinahanglang sundon sa mga kompanya ang mga lagda aron magpabiling lig-on.
Ngano nga hinungdanon ang pagpadayon sa produksiyon sa asero?
Ang pagpadayon nagtabang sa mga kompanya sa paghimo sa dili kaayo polusyon ug pagdaginot sa enerhiya. Gusto sa mga tawo ug gobyerno ang mas limpyo nga puthaw. Ang mga kompanya nga nag-green mahimo’g mas maayo kaysa sa uban.
Unsang mga hagit ang giatubang sa gagmay nga mga prodyuser sa asero?
Ang gagmay nga mga prodyuser adunay gamay nga lugar aron makapalit mga materyales. Kinahanglang makigkompetensya sila sa dagkong kompanya. Daghan ang adunay mas taas nga gasto ug gamay nga gahum sa merkado.
Sa unsang paagi ang mga kompanya makapangandam alang sa umaabot nga mga pagbag-o?
Ang mga kompanya kinahanglan nga mopalit ug bag-ong teknolohiya ug magsugod sa berde nga mga proyekto. Kinahanglan nilang bantayan ang mga lagda sa pamatigayon ug makigtambayayong sa mga kauban. Ang pagka-flexible makatabang nila nga makadaog.


