Nakita nimo nga ang industriya sa asero dali nga nagbag-o samtang ang gasto sa carbon motaas. Ang bag-ong mga lagda sama sa Carbon Border Adjustment Mechanism sa EU naghimo nga lisud alang sa mga lugar nga nagpatunghag taas nga pagbuga
mga produkto sa asero aron makigkompetensya.
Ang mga sumbanan sa pamatigayon nagbag-o tungod kay ang pagpresyo sa carbon nagdala og mga risgo ug mga benepisyo.
Ang green steelmaking adunay mga problema sa presyo, apan ang mga prodyuser nga adunay limpyo nga enerhiya adunay bentaha sa patigayon sa asero.
Kinahanglan nimong hatagan ug pagtagad. Ang kaugmaon sa US Steel Trade nagdepende kung giunsa nimo pag-atubang kini nga mga pagpit-os sa carbon.
Key Takeaways
Ang pagpresyo sa carbon nagbag-o kung giunsa paghimo ug pagbaligya ang asero. Kinahanglang magbag-o ang mga kompanya aron magpabiling lig-on sa merkado.
Ang mas limpyo nga mga paagi sa paghimo og asero makapakunhod sa gasto ug makatabang sa mga kompaniya nga mas maayo. Ang mga kompanya kinahanglan nga mogasto og salapi sa berde nga teknolohiya.
Ang mekanismo sa pag-adjust sa utlanan sa carbon sa EU naghimo nga mas mahal ang mga import nga asero nga adunay taas nga pagbuga. Nagbag-o kini kung giunsa ang pagbaligya sa asero sa tibuuk kalibutan.
Ang mga nasud nga adunay mas mubu nga mga emisyon nakakuha mga benepisyo sa negosyo sa asero. Ang bahin sa merkado mausab samtang ang presyo sa carbon mosaka.
Ang pagtinabangay ug pagbaton og klaro nga mga lagda importante alang sa patas nga kompetisyon. Kini nga mga butang makatabang sa industriya sa asero nga malampuson nga maputol ang carbon.
Pagpresyo sa Carbon ug Epekto sa Industriya sa Asero
Nagkataas nga Gasto alang sa mga Produser sa Asero
Ang mga kompanya sa asero karon kinahanglan nga mag-atubang sa mga bag-ong gasto. Ang pagpresyo sa carbon usa ka dakong bahin sa paghimo sa puthaw karon. Ang EU Emissions Trading System usa ka lagda nga mahimong gamiton sa ubang mga dapit sa dili madugay. Kini nga lagda naghimo sa mga kompanya nga maghunahuna kung giunsa nila paghimo ang puthaw. Kung mogamit ka og daan nga mga paagi sa paghimo og asero, motaas ang imong gasto. Ang mga gasto sa carbon mokuha sa imong salapi. Kinahanglan ka nga magplano alang niini nga mga gasto, ug kini makahimo sa imong puthaw nga mas mahal. Ang Carbon Border Adjustment Mechanism sa EU nagbag-o usab sa mga butang. Gisulayan niini nga pugngan ang puthaw gikan sa mga nasud nga adunay taas nga emisyon nga mahimong mas barato. Kung mawala ang libre nga mga allowance sa carbon, magbayad ka og dugang alang sa matag tonelada nga carbon. Kini naghimo kanimo nga mangita alang sa mas limpyo nga mga paagi sa paghimo sa puthaw.
Efficiency Gaps ug Industry Division
Dili tanan nga kompanya sa asero parehas ang bayad sa carbon. Kung giunsa nimo paghimo ang puthaw nagdesisyon sa imong gasto. Ang ubang mga paagi naggamit ug dugang enerhiya ug makahimog dugang carbon. Ang ubang mga paagi naggamit og gamay nga enerhiya ug makahimo og gamay nga carbon. Makita nimo kini sa lamesa sa ubos:
Pamaagi sa Produksyon |
Epekto sa Gasto sa Carbon |
Ang lebel sa Episyente |
BF-BOF |
Taas |
Ubos sa Average |
DRI-EAF |
Kasarangan |
Labaw sa Average |
Kuhaa ang EAF |
Ubos |
Labaw sa Average |
H-DRI-EAF |
Zero |
Taas |
Kon mogamit ka og blast furnace-basic oxygen furnace, labing dako ang imong bayranan sa carbon. Kung mogamit ka nga direkta nga pagkunhod nga nakabase sa hydrogen, halos wala ka magbayad alang sa carbon. Kini naghimo sa pipila ka mga kompanya nga mas lig-on kay sa uban. Ang mga kompanya nga adunay limpyo nga mga pamaagi mahimo’g makabaligya sa asero nga mas ubos. Ang dili kaayo episyente nga mga kompanya naglisud sa pagpadayon. Nagkadako ang gintang sa gasto samtang nagtaas ang presyo sa carbon. Pananglitan, ang pagputol sa usa ka toneladang CO2 mahimong mokantidad ug $110 sa pipila ka paagi sa 2030. Ang labing maayong teknolohiya makadaginot ug $20 kada toneladang puthaw. Ang pagpresyo sa carbon nagbahin sa industriya ngadto sa mga lider ug sa mga nahulog.
Mga Insentibo para sa Mas Greener Steel Production
Karon, adunay usa ka dako nga rason sa paggamit sa ubos-carbon steel teknolohiya. Ang pagpresyo sa carbon ug CBAM nagduso kanimo sa paggamit sa mas limpyo nga mga paagi. Kung mogamit ka nga hydrogen-based steelmaking, mahimo nimong putlon ang kapin sa 20 milyon nga tonelada nga CO2. Ang lamesa sa ubos nagpakita kung giunsa pagbag-o sa mga presyo sa carbon ang gasto sa paggamit sa hydrogen:
Presyo sa Carbon ($/ton-CO2) |
Uri sa Hydrogen |
Pagkakompetisyon sa Gasto |
300 |
Berde H2 |
Competitive sa gasto |
120 |
Asul nga H2 |
Competitive sa gasto |
Kung ang mga presyo sa carbon $300 matag tonelada, ang berde nga hydrogen usa ka maayong kapilian. Bisan sa $120 matag tonelada, ang asul nga hydrogen maayo usab nga kapilian. Kini nga mga presyo makapahunahuna kanimo bahin sa mga bag-ong pamuhunan. Ang berde nga asero makatabang sa kalikopan ug makatabang kanimo nga makigkompetensya sa merkado sa kalibutan. Ingon nga daghang mga lugar ang naggamit sa pagpresyo sa carbon, kinahanglan nimo ang bag-ong teknolohiya aron mapadayon ang imong merkado ug makontrol ang imong mga gasto.
Carbon Border Adjustments ug Steel Trade Flows
EU CBAM ug Global Trade Disruption
Ang mekanismo sa pag-adjust sa utlanan sa carbon sa EU nagbag-o sa patigayon sa asero. Ang EU karon naniningil alang sa carbon emissions sa steel nga moabut sa. Kini nga lagda naghimo sa steel gikan sa high-emission nga mga nasud mas mahal. Ang mga prodyuser sa asero sa gawas sa EU mobayad ug dugang kung ang ilang asero adunay daghang carbon. Kini nga mga bag-ong gasto naghimo sa mga kompanya nga maghunahuna bahin sa ilang mga kadena sa suplay.
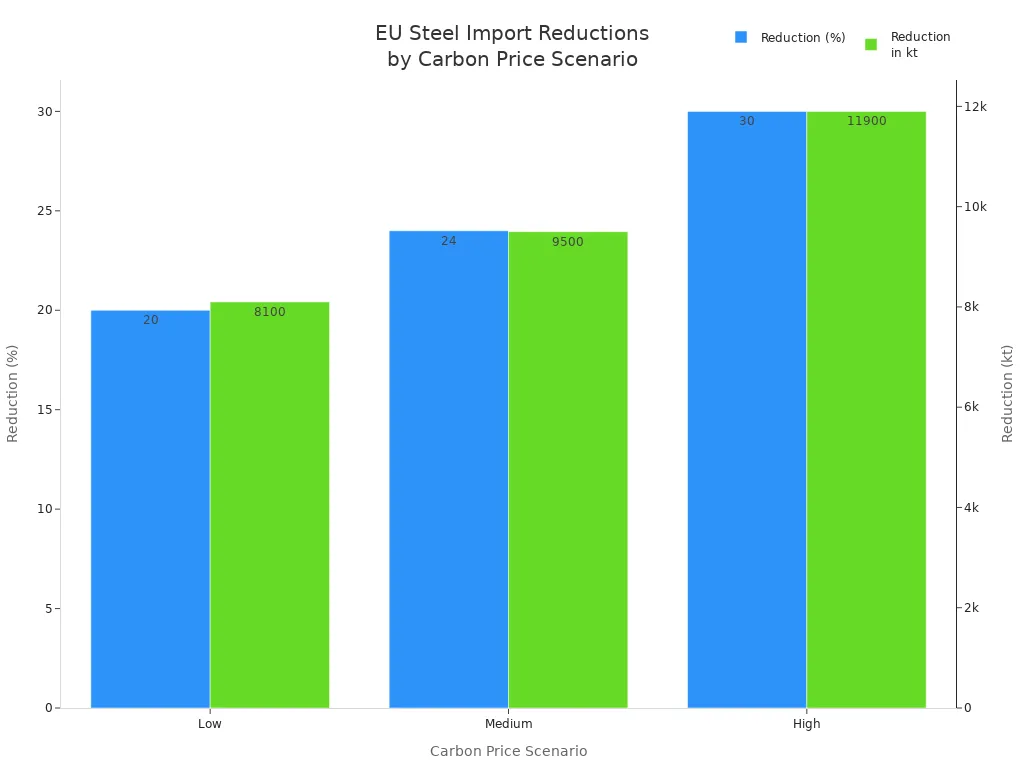
Ang EU naghunahuna nga ang mga pag-import sa asero moubos samtang ang presyo sa carbon mosaka. Makita nimo ang mga numero sa lamesa sa ubos:
Sitwasyon sa Presyo sa Carbon |
Gipaabot nga Pagkunhod sa EU Steel Imports sa 2034 |
Gibanabana nga Pagkunhod sa Kiloton (kt) |
Medium |
24% |
9,500 kt |
Taas |
30% |
11,900 kt |
Ubos |
20% |
8,100 kt |
Ang EU makakuha og daghang salapi kung ang presyo sa carbon mosaka.
Uban sa kasarangang presyo, ang EU mokita ug kapin sa $4,100 milyon kada tuig sa 2034.
Ang taas nga mga presyo nagdala og labaw sa $4,400 milyon matag tuig.
Ang mubu nga mga presyo naghatag gihapon mga $3,800 milyon matag tuig.
Ang mga tiggamag asero sa gawas sa EU nag-atubang ug bag-ong mga problema. Adunay mga ligal nga kal-ang ug malisud nga mga lagda nga nagpalisud sa pagplano. Ang mga dagan sa pamatigayon mausab samtang ang mga kompanya naningkamot sa pagsunod sa bag-ong mga lagda. Ang uban nabalaka bahin sa mga away sa pamatigayon tungod kay ang CBAM nakaapekto sa mga nasud nga adunay huyang nga mga balaod sa kinaiyahan.
Mga tubag gikan sa Major Steel Exporters
Ang mga nasud sama sa China, India, ug Russia dili ganahan sa pagmando sa EU. Giingon nila nga kini dili patas ug makatabang sa mga kompanya sa asero sa EU. Naghunahuna sila nga ang CBAM usa ka babag sa pamatigayon. Sa COP-28, ang mga lider gikan niining mga nasud misulti batok sa lagda. Giingon nila nga gilapas niini ang mga lagda sa WTO.
Kini nga mga nasud labaw pa sa pagreklamo. Nagsugod sila sa paghimo sa ilang kaugalingon nga mga sistema sa pamatigayon sa emisyon. Ang India ug China nagsagol sa pagsaway sa aksyon. Nagtrabaho sila sa bag-ong mga lagda alang sa mga presyo sa carbon sa ilang mga merkado. Ang ubang mga nasud nakigbatok sa mga balaod ug politika. Gusto sa uban ang mga rebate sa pag-eksport aron mapanalipdan ang ilang negosyo sa puthaw. Kini nga mga rebate mohunong sa carbon leakage pinaagi sa pagtangtang sa mga bayronon alang sa gi-eksport nga asero. Ang mga tawo makiglalis kung kini nga mga rebate nagsunod sa mga lagda sa WTO o mahimong hinungdan sa bag-ong mga taripa.
Ania ang usa ka lamesa nga nagpakita sa pipila ka mga lakang sa palisiya:
Pagsukod sa Polisiya |
Epekto sa Steel Industry |
Dugang nga mga Nota |
Carbon Border Adjustment Mechanism (CBAM) |
Mahimong makunhuran ang pag-import sa asero sa US sa 26% sa 2024 ug 55% sa 2030 |
Tumong sa paghimo sa mas limpyo, domestic steel nga mas cost-competitive |
Pagmugna sa Kita |
Gibanabana nga pagtaas sa kita alang sa mga prodyuser sa US sa $4 bilyon sa 2024 ug $8.5 bilyon sa 2030 |
Mga pondo para sa dugang nga pagpamuhunan sa decarbonization |
Mga Rebate sa Pag-eksport |
Gisugyot sa pagpugong sa carbon leakage pinaagi sa pag-exempt sa mga eksport nga mga butang gikan sa domestic fees |
Adunay debate bahin sa pagsunod sa WTO ug potensyal nga mga taripa sa pagbalos |
Pagbalhin sa Market Share sa Steel Trade
Ang bahin sa merkado nagbag-o samtang ang presyo sa carbon mosaka. Giduso sa CBAM ang mga tighimo og puthaw nga mogamit og mas limpyo nga mga paagi. Ang mga nasud nga adunay taas nga emisyon nawad-an sa ilang bentaha. Ang mga nasud nga adunay ubos nga emisyon, sama sa Ghana ug Uzbekistan, mas maayo sa merkado sa EU. Ang Mozambique nagbayad og dugang ug nawad-an sa iyang dapit.
Karon, ang patigayon sa asero makatabang sa mga kompanya nga naggamit og renewable nga kuryente, dili sa karbon. Ang EU naghatag ug libreng alokasyon sa H2-DR nga teknolohiya ubos sa EU ETS. Kini nga tabang naghimo sa hydrogen-based steel nga mas lig-on sa merkado. Ang Intsik nga BF-BOF steel nagpabiling lig-on sa makadiyot, apan napildi sa H2-DRI-EAF samtang ang presyo sa carbon mosaka.
Ania ang usa ka lamesa nga nagpakita niini nga mga uso:
Trend/Epekto |
Deskripsyon |
Pagbalhin ngadto sa Ubos nga Emisyon nga Asero |
Ang pagpaila sa CBAM nagduso sa usa ka transisyon gikan sa coal-based steel ngadto sa renewable electric-based steel, pag-usab sa comparative advantages sa mga nasud. |
Kompetisyon nga Landscape |
Ang H2-DR nga teknolohiya makadawat ug libre nga alokasyon ubos sa EU ETS, epektibong nag-subsidize sa H2-DR-based steel production, nga nag-usab sa global competitiveness. |
Cost-Competitiveness |
Ang CBAM dakog epekto sa cost-competitiveness sa steel exports ngadto sa EU, uban sa tradisyonal nga Intsik nga BF-BOF nga asero nga una nga nagmintinar sa kompetisyon apan sa kadugayan nawala kini sa H2-DRI-EAF nga mga kapilian. |
Sugyot: Kung gusto nimo nga magpabiling lig-on ang imong steel trade, kinahanglan ka nga mamuhunan sa mas limpyo nga teknolohiya ug tan-awon ang mga presyo sa carbon.
Ang mekanismo sa pag-adjust sa utlanan sa carbon nagbag-o sa mga lagda alang sa patigayon sa asero. Kinahanglan nimong tan-awon ang mga presyo sa carbon, emisyon, ug bag-ong mga palisiya aron magpabilin nga kompetisyon.
Pangkalibutanon nga Kauswagan sa Steel Decarbonization
Mga Kalahian sa Patakaran sa Rehiyon
Ang lainlaing mga lugar adunay kaugalingon nga mga paagi sa pagpaubos sa carbon sa asero. Gigamit sa Europe ang Carbon Border Adjustment Mechanism aron makontrol ang mga import sa asero. Gusto sa EU nga mahimong lider sa low-carbon steel. Nagbutang sila og estrikto nga mga lagda ug mga presyo. Ang China naghimo ug labaw sa katunga sa puthaw sa kalibotan. Ang China nakigtambayayong sa Europe sa paghimo og green nga steel standards. Gigamit sa US ang mga taripa aron mapanalipdan ang puthaw niini alang sa seguridad. Ang US usab adunay kaugalingon nga mga lagda alang sa puthaw. Kini nga mga lagda nagbag-o kung pila ang gasto sa asero sa matag lugar.
Ang mga grupo sa China ug Europe nagtinabangay sa mga lagda sa berde nga puthaw.
Ang CBAM sa Europe nagbag-o sa mga gasto alang sa mga magbubuhat sa asero sa US ug China.
Ang rehiyon sa MENA naghimo og ubos nga carbon steel apan adunay mga problema. Gusto sa EU ang patag nga asero, apan ang MENA kasagarang naghimo ug taas nga asero.
Ang European steel naglangkob sa mga 5% sa mga emisyon sa EU. Kini nagpasabut nga ang pagputol sa mga emisyon hinungdanon kaayo.
Limpyo nga Steel Subsidies ug Investment
Ang mga gobyerno mogasto og salapi aron makatabang sa paghimo og berdeng puthaw. Naghatag ang Europe og $5.5 bilyon aron makatabang sa pagbayad sa mga tanum nga hydrogen DRI. Kini naglangkob sa halos un-tersiya sa mga gasto sa proyekto. Ang Departamento sa Enerhiya sa US naghatag ug $6.3 bilyon alang sa mga proyekto sa limpyo nga enerhiya. Ang US nagbayad lamang sa katunga sa matag proyekto sa labing daghan. Ang pinakataas nga subsidy sa US mao ang $250 sa matag toneladang puthaw. Kini mas ubos kay sa kasagaran sa Europe. Tanan, $26.6 bilyon ang gigasto. Apan kini makatabang lamang sa 1.2% sa puthaw sa kalibutan sa tuig 2030.
Rehiyon |
Gidaghanon sa Subsidy |
% sa Gasto sa Proyekto |
Gisakop ang Kapasidad |
Europe |
$5.5 bilyon |
32% |
17.6 milyones t |
US |
$6.3 bilyon |
50% (max) |
1.2% sa tibuok kalibutan |
Ang limpyo nga mga subsidyo sa asero makatabang sa mga kompanya sa paggamit sa mga pamaagi nga ubos ang carbon. Ang kalampusan nagdepende sa limpyo nga gahum ug bag-ong teknolohiya. Ang taas nga gasto nagpalisud sa mga magbubuhat sa asero sa US nga magbag-o. Tabang sa polisiya ug mga lagda sa Pagpalit Limpyo naghimo sa switch nga mas paspas.
Mga Risgo sa Carbon Leakage
Adunay mga risgo kung ang mga lagda sa carbon dili parehas bisan asa. Ang lainlaing mga lagda makabalhin sa mga emisyon sa ubang mga nasud imbis nga ipaubos kini. Mga 25% sa mga emisyon gikan sa gibaligya nga mga butang gikan sa carbon leakage. Naghimo ang EU og plano nga nagkantidad og 6.5 bilyon nga euro aron mapahunong ang pagtagas sa carbon sa asero ug kemikal. Nagtabang ang CBAM pinaagi sa paghimo sa mga importer nga mobayad sa parehas nga presyo sa carbon. Kini makaputol sa carbon leakage sa 19%. Nabalaka ang mga tiggamag puthaw bahin sa pagbalhin sa mga pabrika sa mga lugar nga huyang ang mga lagda. Mahimo kini nga makapataas sa mga emisyon sa kalibutan ug hinungdan sa pagkawala sa trabaho.
Pahinumdom: Kinahanglan nimong bantayan ang mga risgo sa pagtagas sa carbon. Ang dili patas nga mga lagda makausab sa patigayon sa asero ug makapataas sa imong gasto.
Mga Hagit ug Umaabot sa Steel Trade Economics
Mga Gaps sa Patakaran ug Mga Panginahanglan sa Koordinasyon
Nag-atubang ka og daghang mga hagit samtang ang pagpresyo sa carbon nagbag-o sa patigayon sa asero. Gigamit sa mga nasud ang lainlaing mga lagda alang sa carbon, nga nagpalisud sa pagkompetensya nga patas. Ang ubang mga dapit nagpunting lamang sa pagputol sa carbon dioxide, apan kalimtan ang bahin sa sosyal ug kinaiyahan nga mga epekto sa pagmina ug paghimog puthaw. Nakita nimo ang mga nasud nga nagtipig sa scrap steel alang sa ilang kaugalingon, nga nagpugong sa uban sa paghimo og berde nga asero. Kini nga uso makadaot sa global decarbonization.
Ania ang pipila ka mahinungdanong mga kal-ang sa palisiya:
Daghang mga nasud ang gusto nga maghupot sa ilang kaugalingon nga scrap steel, nga nagpalisud sa uban nga maka-access sa mga kapanguhaan alang sa low-emission nga asero.
Ang mga plano kanunay nga wala magtagad sa mga epekto sa pagmina ug paghimo og asero sa mga tawo ug sa palibot.
Ang Global South nagkinahanglan og dugang nga puthaw alang sa mga batakang panginahanglan, apan ang Global North naghupot sa kadaghanan sa scrap steel.
Ang limitado nga pag-recycle ug dili patas nga mga lagda sa pamatigayon naghimo nga lisud alang sa pipila ka mga nasud nga makakuha og zero-emission nga asero.
Kinahanglan nimo ang mas maayo nga internasyonal nga kooperasyon. Ang mga grupo sama sa Steel Standards Principles nagtabang pinaagi sa paghimo og komon nga mga paagi sa pagsukod sa mga emisyon. Sa dagkong mga miting, ang mga lider nagkauyon nga ang gipaambit nga mga lagda makapasayon sa pagpamuhunan sa limpyo nga teknolohiya. Kung ikaw adunay klaro nga mga sumbanan, mahimo nimong ipaubos ang mga gasto ug matabangan ang tanan nga molihok padulong sa berde nga asero.
Long-Term Outlook alang sa Steel Trade
Sa pagtan-aw sa unahan, imong makita ang dagkong mga pagbag-o sa patigayon sa asero samtang ang gasto sa carbon motaas. Gipakita sa mga projection nga ang pag-import sa asero sa EU mahimong moubos sa 24-30% sa 2034. Ang mga bayranan sa pag-import mahimong moabot sa 8-14% sa mga presyo sa asero sa 2030, nga ang mga presyo sa carbon mosaka ngadto sa $147 kada tonelada sa 2034. Kining mas taas nga gasto magduso kanimo sa pagpangita og bag-ong mga paagi sa paghimo sa asero nga adunay mas diyutay nga emisyon.
Nahibal-an sa mga lider sa industriya nga kinahanglan ka nga mamuhunan og daghan aron ma-decarbonize ang asero. Mahimong kinahanglan nimo ang €2-€3 trilyon alang sa bag-ong teknolohiya ug berde nga enerhiya. Ang mga gobyerno sama sa Germany migasto na og binilyon aron makatabang. Ang industriya sa asero nagbarug sa usa ka punto sa pagbag-o. Mahimo nimong gamiton ang pagkunhod sa mga gasto sa limpyo nga teknolohiya ug pagtaas sa panginahanglan alang sa berde nga asero aron magpabilin nga kompetisyon.
Makakat-on ka gikan sa mga nasud nga nagtakda og klaro nga mga katuyoan ug nagsuporta sa kabag-ohan. Kung magtinabangay ang mga gobyerno ug kompanya, makakuha ka og mas maayo nga mga resulta. Ang mga kompaniya nga gipanag-iya sa estado mahimong mag-focus sa dugay nga decarbonization, dili lamang sa mubo nga kita. Ang kompetisyon makatabang usab kanimo sa pagpangita og bag-ong mga solusyon.
Tip: Tan-awa ang bag-ong mga lagda ug presyo. Pakigtambayayong sa uban sa paghimo og patas nga mga sumbanan. Mamuhunan sa limpyo nga teknolohiya aron magpabilin nga lig-on ang imong patigayon sa asero sa usa ka kalibutan nga adunay mas taas nga gasto sa carbon.
Leksyon |
Deskripsyon |
Tin-aw nga Direksyon |
Ang lig-on nga suporta sa politika naggiya sa kaugmaon sa paghimo og puthaw. |
Pagkuha sa Risgo |
Ang mga gobyerno kinahanglan nga magpaambit sa mga risgo aron madasig ang mga bag-ong ideya. |
Pagpanag-iya sa Estado |
Ang mga kompaniya nga gipanag-iya sa estado mahimong mag-focus sa mga long-term nga mga tumong, dili lamang sa ganansya. |
Kompetisyon |
Ang mas daghang kompetisyon nagdala og mas maayong solusyon ug mas paspas nga kausaban. |
Makita nimo nga ang industriya sa asero nagbag-o pag-ayo. Ang mga gasto sa carbon naghimo sa global nga pamatigayon nga lahi. Karon, ang pagpresyo sa carbon ug mga lagda sa utlanan naghimo sa imported nga asero nga gasto hangtod sa 25% nga labaw pa. Kinahanglan nimo nga bantayan kung giunsa nimo pagdumala ang carbon. Importante nga susihon ang mga emisyon ug pangitaon ang bag-ong mga lagda. Kung daghang mga tawo ang gusto nga berde nga asero, adunay mga problema ug higayon nga motubo. Ang lamesa sa ubos nagpakita kung unsa ang kinahanglan nimong hunahunaon:
Mga risgo |
Oportunidad |
Karaan nga teknolohiya |
Mas maayo nga datos sa emisyon ug bag-ong panag-uban |
Komplikado nga mga kadena sa suplay |
Sistemiko nga pagbag-o pinaagi sa kolaborasyon |
Mga hagit sa pagbalhin sa trabahante |
Pag-uswag sa berde nga mga merkado sa asero |
FAQ
Unsa ang mekanismo sa pag-adjust sa utlanan sa carbon?
Nagbayad ka og bayad kung nag-import ka og asero nga adunay taas nga carbon emissions sa pipila nga mga rehiyon. Kini nga lagda nagsiguro nga ang tanan nga asero nag-atubang sa parehas nga gasto sa carbon, bisan asa nimo kini gihimo.
Sa unsang paagi ang mga presyo sa carbon nakaapekto sa patigayon sa asero?
Nakita nimo ang mas taas nga presyo sa carbon nga naghimo sa steel gikan sa mas limpyo nga mga tinubdan nga mas madanihon. Ang mga prodyuser nga adunay mas ubos nga mga emisyon makabaligya sa asero sa mas maayong presyo. Nagbag-o kini kung kinsa ang nanguna sa merkado sa asero sa kalibutan.
Ngano nga ang mga nasud naggamit sa mga sistema sa pamatigayon sa emisyon?
Gigamit nimo ang mga sistema sa trading sa emission aron limitahan ang polusyon. Kini nga mga sistema nagbutang ug limitasyon sa mga emisyon ug tugotan ang mga kompanya sa pagpalit o pagbaligya sa mga allowance. Makatabang kini kanimo sa pagpaubos sa mga emisyon sa paglabay sa panahon ug gantihan ang mas limpyo nga produksiyon.
Unsa ang berde nga asero?
Gitawag nimo ang asero nga 'berde' kung gihimo nimo kini nga adunay gamay nga carbon. Gigamit nimo ang renewable energy o hydrogen imbes nga karbon. Ang berde nga asero makatabang kanimo nga makab-ot ang bag-ong mga lagda ug magpadayon nga lig-on ang imong negosyo.
Giunsa nimo pagpabilin nga kompetisyon samtang nagtaas ang gasto sa carbon?
Namuhunan ka sa mas limpyo nga teknolohiya ug nagtan-aw sa bag-ong mga lagda. Nakigtambayayong ka sa mga kauban sa pagpaambit sa mga ideya ug pagpaubos sa gasto. Ang pagpabilin nga nahibal-an makatabang kanimo nga mapadayon ang imong lugar sa merkado sa asero.