Ang global nga panginahanglan sa asero magpabilin nga makanunayon sa 2025 sa 1.75 bilyon nga tonelada nga asero. Ang merkado naghunahuna sa panginahanglan alang sa
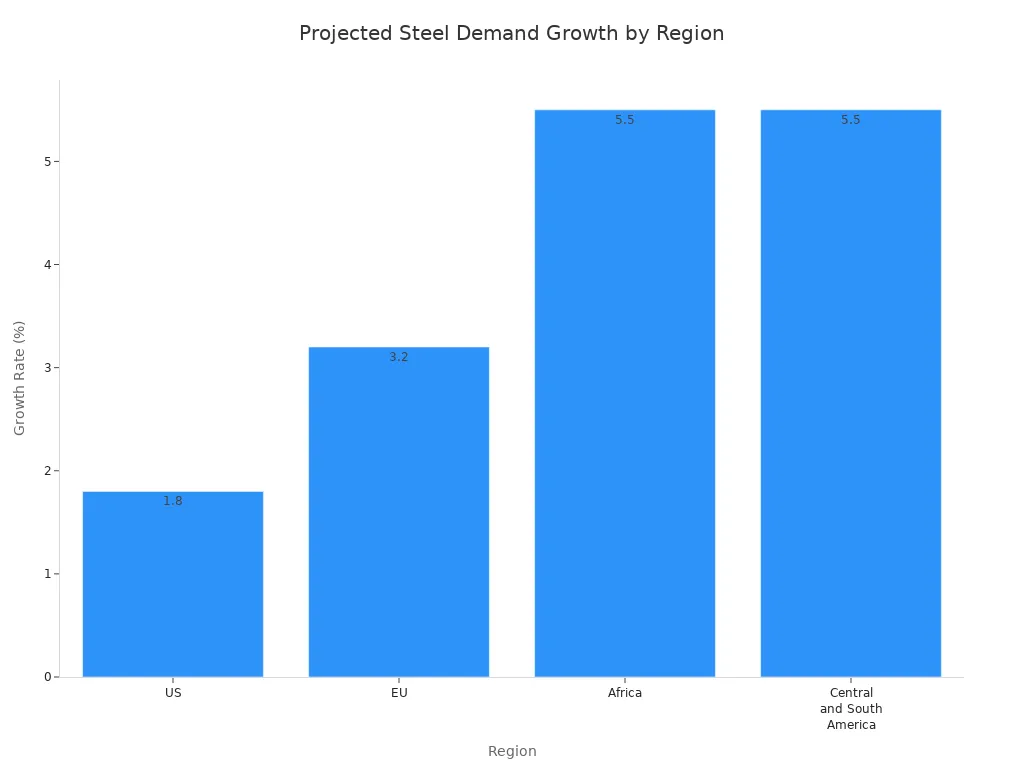
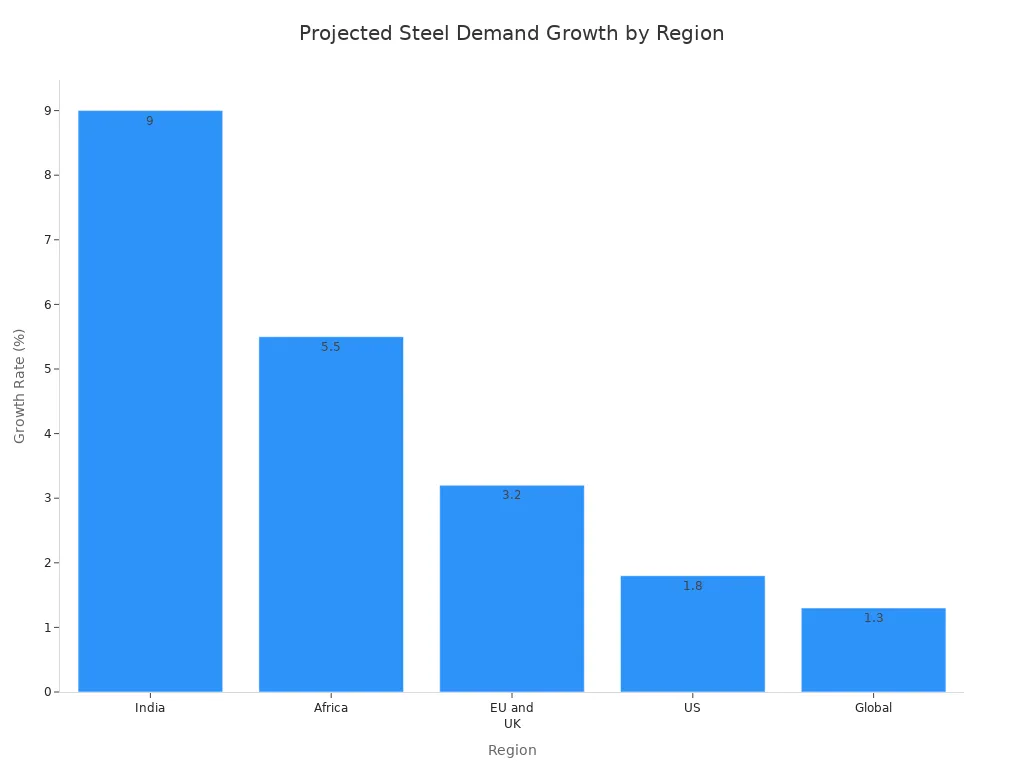
Ang mga produkto sa asero mosaka sa 1.3% ngadto sa 1,773 ka milyon nga tonelada sa 2026. Daghang mga lugar ang makatabang sa paghimo niini nga pagbag-o. Ang Africa ug Central ug South America motubo sa 5.5% matag tuig. Ang India nanginahanglan ug asero para sa paghimog mga dalan ug mga balay sa mga syudad. Ang talaan sa ubos nagpakita sa gipaabot nga mga numero:
Tuig |
Global Steel Demand (bilyon ka tonelada) |
Pagbag-o (%) |
2025 |
1.75 |
N/A |
2026 |
1.773 |
1.3 |
Ang lainlaing mga rehiyon ug mga problema sa merkado nakaapekto sa panginahanglan sa asero sa kalibutan. Ang makatabang nga mga hinungdan sa ekonomiya, sama sa paggasto sa gobyerno ug dugang nga pagtukod, hinungdanon alang sa pagtubo sa mga produkto nga puthaw.
Key Takeaways
Ang panginahanglan sa asero sa kalibutan magpabilin nga makanunayon sa 1.75 bilyon nga tonelada sa 2025. Mosaka kini gamay sa 1.773 bilyon nga tonelada sa 2026. Ang India mao ang panguna nga nasud diin ang panginahanglan sa asero motubo. Ang panginahanglan sa asero sa India mosaka sa 9% sa 2025 ug usab sa 2026. Kini tungod sa daghang bag-ong mga proyekto sa imprastraktura. Ang mga nag-uswag nga mga nasud makakita usab og dugang nga panginahanglan sa asero. Tinuod kini sa Africa ug Central ug South America. Ang ilang panginahanglan sa asero motubo sa mga 5.5% matag tuig. Ang mga adunahan nga mga nasud tingali makakita sa panginahanglan sa asero nga mas maayo sa 2026. Ang ilang panginahanglan sa asero mahimong mosaka sa 1.5% samtang sila mogasto og dugang sa imprastraktura. Ang sobra nga steel ug trade protectionism dako nga problema sa merkado sa asero. Kini nga mga problema nagbag-o sa mga presyo ug kung pila ang gihimo sa asero sa lainlaing mga lugar.
Tibuok Kalibutan nga Steel Demand Trends
2025 Kinatibuk-ang Pagpalig-on
Ang merkado sa asero sa kalibutan magpabilin nga makanunayon sa 2025. Ang World Steel Association nag-ingon nga ang panginahanglan sa asero mga 1.75 bilyon nga tonelada. Kini halos parehas sa miaging tuig. Daghang mga butang ang makatabang nga magpabilin nga lig-on ang merkado:
Ang dagkong mga nasod naggasto ug kuwarta sa mga proyektong publiko. Nakatabang kini sa panginahanglan sa asero.
Ang ekonomiya sa kalibutan nagpabilin nga lig-on. Kini nagpadayon sa panginahanglan nga makanunayon.
Ang mga eksperto sama ni Alfonso Hidalgo de Calcerrada gikan sa UNESID malaumon. Naghunahuna sila nga ang merkado dili mahulog labi pa sa 2025.
Ang adunahan nga mga nasud makakita og gamay nga pagkunhod sa panginahanglan sa asero. Mous-os kini og mga 0.5% gikan sa miaging tuig. Mas paspas nga motubo ang kabos nga mga nasod. Makita nila ang panginahanglan sa asero nga mosaka sa 3.4% sa 2025. Kini nga mga pagbag-o nagpakita kung unsa ang epekto sa lainlaing mga lugar sa merkado sa asero.
2026 Pagtagna sa Pag-uswag
Sa 2026, ang merkado sa asero motubo. Ang forecast nag-ingon nga ang panginahanglan mosaka sa 1.3%. Moabot kini sa 1,773 milyones ka tonelada. Pipila ka importante nga mga butang ang nagduso niini nga pagtubo:
Ang panginahanglan sa asero sa China dili kaayo mous-os. Ang India, Vietnam, Egypt, ug Saudi Arabia dali nga motubo. Makita sa India ang panginahanglan sa asero nga mosaka sa mga 9% sa 2025 ug 2026. Ang Estados Unidos makakuha og dugang nga panginahanglan sa asero gikan sa bag-ong mga dalan ug mga balay. Ang panginahanglan sa asero sa US mahimong motaas sa 1.8%. Ang Europe mahimo usab nga mas maayo. Makita niini ang 3.2% nga pagtaas sa 2026. Makatabang ang dugang nga paggasto sa mga dalan ug depensa.
Ang lamesa sa ubos nagpakita kung unsa ang buhaton sa mga rehiyon:
Rehiyon |
Mga Pagtagna sa Panginahanglan |
Pangunang mga Hagit |
China |
Nagkunhod |
Ang sobra nga kapasidad, pagkunhod sa konsumo sa balay |
India |
Kusog nga pagtubo |
N/A |
Europe |
Ubos nga panginahanglan |
Mga taripa, presyur sa ekonomiya |
US |
Makabenepisyo |
Mga lakang sa proteksyonista, paghinay sa ekonomiya |
Kini nga mga uso nagpakita nga ang merkado sa asero nagdepende sa pagtubo ug mga problema sa lainlaing mga lugar. Ang pag-uswag sa mas kabus nga mga nasud makatabang sa pagbalanse sa hinay nga panginahanglan sa mas adunahan.
Pagtandi sa Kasaysayan
Ang pagtan-aw sa nangaging mga tuig makatabang kanato nga masabtan karon. Ang merkado sa asero magpabilin sa palibot sa 1,750 milyon nga tonelada sa 2025. Kini moabut human sa hinay nga pagtubo. Sa 2026, ang merkado mobangon og gamay, nga adunay 1.3% nga pagtaas. Ang mga kabus nga nasud, labi na sa gawas sa China, ang manguna niini nga pagtubo. Ang India ug Vietnam motabang sa panginahanglan nga motaas. Nakita sa Africa ang panginahanglan sa asero nga motubo sa 5.5% matag tuig sukad sa 2023. Ang Central ug South America motubo usab sa 5.5% sa 2025. Ang Argentina ug Brazil ang manguna niini nga pagtubo.
Ang adunahan nga mga nasud adunay upat ka tuig nga pagkunhod sa panginahanglan sa asero. Sa 2026, maulian sila. Makita nila ang 1.5% nga pagtaas. Ang dugang nga paggasto sa mga dalan sa European Union ug sa Estados Unidos makatabang.
Hinumdomi: Ang merkado sa asero nagpakita sa makanunayon nga panginahanglan ug bag-ong pagtubo. Ang mga kalainan tali sa mga rehiyon ug paggasto sa mga dalan hinungdanon alang niini nga mga uso.
Pagtuki sa Regional Steel Market
Panglantaw sa Panginahanglan sa China
Ang China importante gihapon kaayo sa merkado sa asero. Sa 2025 ug 2026, ang panginahanglan sa asero mosaka ug gamay. Ang mga eksport sa asero gikan sa China kinahanglan nga motaas sa 3-5% matag tuig. Ang ubang mga butang makatabang niini nga mahitabo. Ang mga presyo sa hilaw nga materyales wala kaayo nagbag-o karon. Ang teknolohiya sa berde nga asero nagkamaayo. Ang mga problema sa pamatigayon sa ubang mga nasud hinungdanon usab. Dako ang gasto sa China sa bag-ong mga dalan ug mga bilding. Gusto niini nga maghimo og asero nga dili magdugang og carbon. Ang China naglaum nga makahimo og 4% nga dugang nga bili nga puthaw matag tuig. Kining pagtutok sa mas maayong asero mahimong makausab sa presyo ug suplay sa asero sa kalibotan.
Mga Driver sa Pag-uswag sa India
Ang India kusog nga nagtubo sa panginahanglan sa asero. Sa 2025, ang paggamit sa asero sa India mosaka sa 8-9%. Kadaghanan sa puthaw gigamit alang sa dagkong mga proyekto sama sa mga dalan ug taytayan. Ang pagtukod og mga balay naggamit ug mga 25% ngadto sa 30% sa puthaw. Ang mga pabrika naggamit sa 15-20% sa puthaw. Naghunahuna ang mga eksperto nga ang India mogamit ug 9% nga dugang nga asero matag tuig sa 2025 ug 2026. Gusto sa India nga makahimo og 300 milyon nga tonelada nga asero sa 2030. Sa pagkakaron, makahimo kini og mga 200 milyon nga tonelada. Busa, kinahanglan nga magtukod ang India og daghang mga planta sa asero.
Aspekto |
Mga Detalye |
Pagtaas sa Capital Expenditure |
Ang paggasto mosaka sa 22.2%, nga moabot sa ₹12.2 ka gatus ka libo napulo ka milyon alang sa puthaw |
Mga Proyekto sa Infrastruktura |
Daghang salapi ang maadto sa mga karsada, riles, pantalan, ug mga baligya |
Mga Pag-uswag sa Logistics |
Ang mas maayo nga mga paagi sa pagbalhin sa mga butang makapaubos sa gasto |
Suporta para sa MSMEs |
Ang pagtabang sa gagmay nga mga pabrika sa mga siyudad nakapahimo sa daghang mga tawo nga mamalit og puthaw |
Kinatibuk-ang Panglantaw sa Panginahanglan |
Ang mga syudad ug gagmay nga mga pabrika magpadayon nga lig-on ang panginahanglanon sa asero |
Pag-ayo sa Naugmad nga Merkado
Lainlain ang resulta sa adunahang mga nasod. Ang panginahanglan sa asero moubos sa 0.5% sa 2025. Kini ang ikaupat nga sunodsunod nga tuig nga kini nahulog. Apan ang mga butang mahimong mas maayo sa dili madugay. Ang European Union ug United Kingdom makakita sa steel demand nga mosaka sa 3.2% sa 2026. Ang Estados Unidos mahimong makakita ug 1.8% nga pagtaas sa steel use. Sa kinatibuk-an, ang mga adunahan nga mga nasud makakita sa usa ka 1.5% nga pagkaayo sa 2026 pagkahuman sa lisud nga mga panahon.
Pagpalapad sa mga Merkado
Ang mga kabus nga nasud, gawas sa China, kusog nga nagtubo sa paggamit sa puthaw. Sa 2025, kini nga mga lugar mogamit ug 3.4% nga dugang nga asero. Sa 2026, ang pagtubo mahimong 4.7%. Ang India ug Southeast Asia maoy nanguna niini nga pagtubo. Ang India mogamit ug 7% nga dugang nga asero sa 2025. Ang Southeast Asia mogamit ug 4% nga dugang. Ang dagkong mga proyekto sa pagpanukod ug daghang mga tawo nga nagpuyo sa mga siyudad ang naghimo niini.
Tuig |
Giplanohan nga Steel Demand Growth Rate |
2025 |
3.4% |
2026 |
4.7% |
Ang mga nag-uswag nga mga nasud hinungdanon kaayo alang sa panginahanglanon sa asero sa kalibutan. Ang ilang paggasto sa bag-ong mga bilding ug pabrika makatabang sa pagbalanse sa hinay nga pagtubo sa adunahang mga nasud.
Global Steel Market Dynamics
Mga Hagit sa Sobra nga Suplay
Ang merkado sa asero sa kalibutan adunay daghan kaayo nga asero. Daghang mga nasud ang naghimo og daghang asero kaysa gikinahanglan. Ang China naghimo sa labing daghang asero. Tungod kay ang China daghan kaayo, ang ubang mga nasud makakuha og dugang nga puthaw. Kini nagpaus-os sa mga presyo ug mas gamay ang kita. Ang ubang mga kompanya sa Southeast Asia nawala sa negosyo tungod niini. Ania ang mga nag-unang problema sa sobra nga suplay:
Ang mga eksport sa asero sa China nagpuno sa mga merkado ug nagpaubos sa kita.
Ang sobra nga asero nagpasabut nga ang mga presyo nahulog ug ang mga risgo sa kredito mosaka.
Ang sobra nga kapasidad hinungdan sa usa ka 2.8% nga pagkunhod sa produksiyon gikan sa Enero hangtod Agosto 2025.
Ang mas estrikto nga mga lagda sa pagpadayon nagbag-o kung pila ang gihimo nga puthaw.
Gigamit sa mga nasud ang mga taripa ug mga pagdili, apan ang mga bag-ong ekonomiya nagpadayon sa paghimo og daghang asero.
Gipakita sa lamesa kung giunsa ang epekto sa kapasidad sa merkado:
Tinubdan sa Ebidensya |
Pangunang Data |
OECD Steel Committee |
Ang global steel overcapacity mahimong labaw pa sa 680 milyon nga tonelada sa 2025. |
|
Ang kapasidad sa produksiyon mahimong moabot sa 2.656 bilyong tonelada sa 2028. |
Mga Trend sa Presyo sa Steel |
Ang mga presyo sa hot-rolled coil sa India nahulog sa 18.9% kaniadtong 2025 tungod sa sobra nga asero. |
Epekto sa Proteksyonismo
Daghang mga gobyerno ang naningkamot sa pagpanalipod sa ilang kaugalingon nga industriya sa asero. Gipataas sa US ang taripa sa importasyon sa asero gikan sa 25% ngadto sa 50%. Kini nga mga lagda makatabang sa paghimo sa mga trabaho sa puthaw nga luwas. Ang India ug uban pang mga nasud nakakuha og daghang asero gikan sa China ug Japan. Kini nagpaus-os sa mga presyo ug nakapasakit sa mga lokal nga tighimo og puthaw. Ang US migamit ug 'melt and pour' nga lagda aron makontrol ang steel nga mosulod. Kini nga mga lagda makapahimo sa mga butang nga mas mahal sa mga negosyo ug makausab sa gidaghanon sa puthaw nga gigamit.
Sukda |
Mga Detalye |
Mga quota sa taripa |
Giputol sa 47% |
Mga taripa |
Mitaas gikan sa 25% ngadto sa 50% |
Bag-ong kinahanglanon |
'Matunaw ug ibubo' nga lagda alang sa pag-import sa asero |
Mga Pagbalhin sa Daloy sa Pamatigayon
Ang patigayon sa asero dali nga nagbag-o. Gigamit sa European Union ang Carbon Border Adjustment Mechanism. Kini nga lagda naghimo nga mas mahal ang pagpadala sa puthaw gikan sa Southeast Asia ug Latin America. Ang mga eksporter kinahanglang mogamit ug ubos-carbon nga mga paagi aron magpabiling kompetisyon. Ang US adunay mas taas nga presyo sa balay, mao nga mopalit kini og dugang nga puthaw nga mohaum sa mga lagda niini. Ang 'Plan Mexico' sa Mexico naghimo sa mga tawo nga gusto ug dugang nga construction steel ug mamalit gikan sa duol nga mga suppliers. Ang Southeast Asia mopalit ug mas taas nga kalidad nga asero alang sa pagtukod. Ang mga taripa sa Mexico nagduso sa patigayon ngadto sa South America, nga naghimo sa merkado sa Brazil nga mas lig-on. Bag-ong mga dalan sa amihanang Canada ug Russia nagbag-o sa mga ruta sa pamatigayon ug pila ang gikinahanglan nga puthaw.
Suporta sa Ekonomiya ug Polisiya
Ang makatabang nga mga aksyon sa ekonomiya ug palisiya nagsuporta sa merkado sa asero. Gipadako sa India ang kapasidad niini pinaagi sa paggasto sa mga dalan ug mga reporma. Gipadako sa Africa ang kapasidad niini sa mga pagbag-o sa ekonomiya. Ang EU ug UK naggasto og dugang sa depensa ug mga dalan, nga makatabang sa paggamit sa dugang nga puthaw. Ang US naggasto og dugang sa mga karsada ug mga balay, nagtabang sa kaugalingon nga industriya sa asero. Sa tibuok kalibutan, mas maayo nga financing ug usa ka lig-on nga ekonomiya makatabang sa steel panginahanglan sa pagsaka sa 2026.
Mubo nga sulat: Pila ka puthaw ang gihimo, mga lagda sa gobyerno, ug pamatigayon ang magdesisyon sa kaugmaon sa merkado sa asero.
Panglantaw sa Produksyon ug Pagpresyo sa Steel
Mga Trend sa Hilaw nga Materyal
Ang asero nanginahanglan usa ka makanunayon nga pagdagayday sa mga hilaw nga materyales. Ang iron ore ug scrap metal importante kaayo alang sa mga presyo. Kon lisod pangitaon ang iron ore, mosaka ang presyo sa puthaw. Sa 2025 ug 2026, ang mga presyo sa iron ore mahimong motaas sa 5-8% sa Enero. Kini mahitabo tungod kay ang mga steel mill mamalit og mas daghan sa dili pa ang Chinese New Year. Ang mga presyo sa scrap metal mius-os karong bag-o tungod kay gamay ra ang gusto sa nahuman nga asero. Ang mubu nga mga presyo sa scrap makatabang sa mga galingan sa asero karon, apan mas gamay nga scrap mahimong makolekta sa ulahi. Kung walay igo nga scrap, ang paghimo sa puthaw mahimong mas mahal. Ang Class 1 Nickel naglisud usab pagpangita. Kini lagmit nga maghimo sa Alloy Surcharge alang sa mga stainless steel fasteners nga mosaka sa sayong bahin sa 2026. Kini nga mga pagbag-o nagpakita nga ang mga hilaw nga materyales hinungdanon kaayo alang sa mga presyo sa asero ug sa ekonomiya sa kalibutan.
Mga Pagtagna sa Presyo alang sa 2025-2026
Ang mga presyo sa asero magpabilin nga mas taas kaysa sa wala pa ang 2020, apan kini mosaka ug moubos. Sa Oktubre 2025, ang structural steel nagkantidad og $2,477.25 kada tonelada. Sa Enero 2026, ang mga presyo mahimong mahulog sa $2,343.93 matag tonelada. Kini usa ka 5.38% nga pagkunhod gikan sa ulahing bahin sa 2025. Ang mga presyo usab 4.7% nga mas ubos kaysa sa miaging tuig. Bisan pa sa kini nga pag-ubos, ang mga presyo dili mobalik sa karaan nga ubos. Ang kusog nga panginahanglan gikan sa pagtukod ug bag-ong mga lagda magpadayon nga taas ang presyo. Ang mga pumapalit kinahanglan mahibal-an nga ang mga presyo magpabilin sa usa ka piho nga sakup. Ang paghulat alang sa dagkong mga pag-ubos sa presyo mahimong dili molihok, tungod kay ang mga pag-us-os mahimong mubo. Ang pagpalit og puthaw sa lain-laing panahon makatabang sa pagkontrolar sa gasto. Ang mga presyo sa asero magpakita sa panginahanglan alang sa lig-on nga mga materyales ug daghang salapi nga gigasto sa mga pabrika.
Mga Implikasyon para sa mga Stakeholder
Ang mga presyo sa asero hinungdanon sa daghang mga tawo. Ang mga prodyuser mahimong makakuha og dugang nga salapi ug makakuha og daghang pamuhunan, labi na sa mga taripa. Ang mga magtutukod ug mga tighimo og sakyanan mobayad og dugang alang sa mga produkto nga puthaw. Mahimo kini nga mopataas sa gasto sa mga butang ug hinungdan sa inflation. Ang taas nga mga taripa makatabang sa lokal nga mga tiggama og puthaw nga motubo, apan adunay mga risgo kon dili mosaka ang panginahanglan. Ang mga kompanya nga adunay maayo nga mga long-term deal mas maayo. Ang pagtukod ug daghang mga sentro sa datos ug mga proyekto sa enerhiya naghatag ug bag-ong kahigayonan nga motubo. Ang mga magbubuhat sa puthaw kinahanglan nga magpadayon sa kung unsa kadaghan ang kinahanglan sa mga tawo. Ang ekonomiya sa kalibutan ug mga lagda sa merkado mahimong makapahunong sa mga presyo gikan sa pagsaka sa sobra, apan ang makanunayon nga mga presyo makatabang sa pagplano ug pagpamuhunan.
Sugyot: Pagplano alang sa mas taas nga gasto sa asero ug ayaw paghulat alang sa dagkong mga pag-ubos sa presyo. Pagpalit og puthaw sa lain-laing mga panahon sa pagpaubos sa risgo ug paggamit sa makanunayon nga mga presyo sa imong bentaha.
Ang global nga panginahanglan sa asero magpabilin nga pareho sa 2025. Kini mahimong 1.75 bilyon nga tonelada. Sa 2026, mosaka kini ug 1.3%. Ang India ug uban pang nagtubo nga mga lugar makatabang niini nga mahitabo. Ang mga pagbag-o sa merkado, mga lagda sa gobyerno, ug bag-ong mga bilding hinungdanon. Ang mga lider sa industriya makakat-on gikan niini nga mga kamatuoran:
Key Driver |
Panan-aw |
Pag-uswag sa Imprastraktura |
Ang mga syudad sa bag-ong mga merkado nanginahanglan dugang nga asero alang sa mga dalan ug mga bilding. |
Ebolusyon sa Industriya sa Automotive |
Ang mga de-koryenteng sakyanan ug mga lagda sa kaluwasan nagpasabot nga gikinahanglan ang mas abanteng puthaw. |
Paggama ug Pag-uswag sa Industriya |
Daghang mga pabrika ug mga pagbalhin nga trabaho pauli sa balay naggamit ug daghang asero. |
Mabag-o nga Enerhiya Transisyon |
Ang mga proyekto sa hangin ug solar nanginahanglan daghang asero. |
Mga Polisiya sa Gobyerno |
Ang mga plano sa nasud ug limpyo nga mga lagda sa enerhiya naghimo sa steel demand nga mas taas. |
FAQ
Unsa nga mga hinungdan ang nakaimpluwensya sa global nga panginahanglan sa asero?
Daghang mga butang ang makaapekto sa panginahanglan sa puthaw. Importante ang paghimo ug mga dalan ug taytayan. Ang mga gobyerno mogasto og salapi aron matabangan ang paglambo sa ekonomiya. Ang bag-ong teknolohiya ug mga pagbag-o sa mga pabrika hinungdanon usab. Kining mga butanga maoy magbuot kon pila ka puthaw ang gikinahanglan kada tuig.
Giunsa ang panginahanglan sa asero sa europe itandi sa ubang mga rehiyon?
Ang panginahanglan sa asero sa Europe mas hinay kaysa sa mga nag-uswag nga mga lugar. Ang Europe nanginahanglan bag-ong mga dalan ug paggasto sa depensa aron maulian. Ang India ug Brazil naggamit ug daghang asero ug mas paspas nga motubo.
Ngano nga ang presyo sa asero kanunay nga nagbag-o?
Nagbag-o ang presyo sa asero tungod sa suplay ug panginahanglan. Importante usab ang gasto sa hilaw nga materyales. Ang mga lagda sa pamatigayon ug mga taripa makahimo sa pagsaka o pagpaubos sa mga presyo. Ang pagpalit sa piho nga mga panahon ug mga panghitabo sa kalibutan hinungdan sa dali nga pagbag-o sa presyo.
Unsang mga industriya ang naggamit sa kadaghanan nga asero?
Ang pagtukod naggamit ug daghang puthaw. Ang mga tiggama ug mga pabrika sa sakyanan nagkinahanglan usab ug puthaw. Ang mga proyekto sa hangin ug solar naggamit ug asero alang sa ilang kagamitan. Ang mga sentro sa datos nagkinahanglan og puthaw alang sa ilang mga bilding.
Giunsa ang epekto sa mga palisiya sa gobyerno sa mga merkado sa asero?
Ang mga gobyerno nagtakda og mga lagda aron mapanalipdan ang mga lokal nga tiggama og puthaw. Ang mga taripa ug mga quota nagbag-o kung giunsa ang paglihok sa asero tali sa mga nasud. Kini nga mga lagda makahimo sa pagsaka o pagpaubos sa mga presyo. Ang paggasto sa mga karsada makatabang sa pagdako sa panginahanglan sa asero.