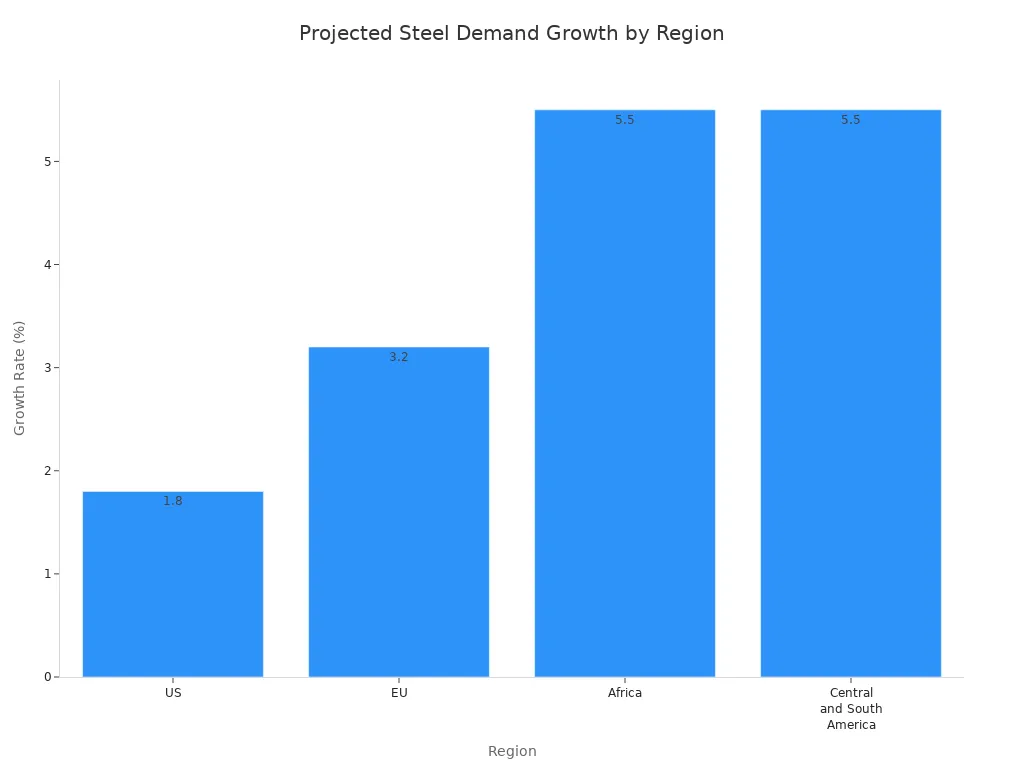
Wiase nyinaa dadeɛ ahiadeɛ bɛkɔ so ayɛ pɛpɛɛpɛ wɔ afe 2025 mu a ɛbɛyɛ dadeɛ tɔn ɔpepepem 1.75. Guadidan no susuw sɛ wɔhwehwɛ
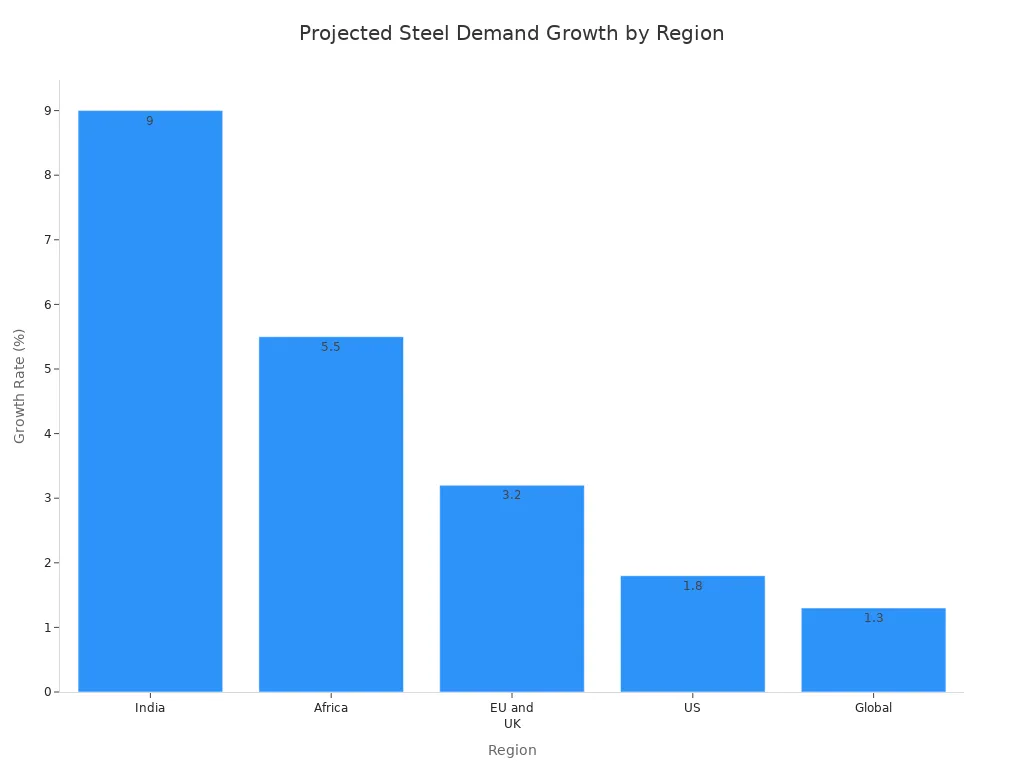
dadeɛ nneɛma bɛkɔ soro 1.3% akɔduru tɔn ɔpepem 1,773 wɔ afe 2026. Mmeaeɛ bebree boa ma nsakraeɛ yi ba. Afrika ne Central ne South America nyin 5.5% afe biara. India hia dade a wɔde besisi akwan ne afie wɔ nkurow akɛse mu. Table a ɛwɔ aseɛ ha yi kyerɛ dodoɔ a wɔhwɛ kwan:
Afe |
Wiase Nyinaa Dade a Wɔhwehwɛ (tɔn ɔpepepem) . |
Sesa (%) |
2025 |
1.75 |
N/A |
2026 |
1.773 |
1.3 |
Mpɔtam ahorow ne gua so haw ahorow ka wiase nyinaa dade a wɔhwehwɛ. Sikasɛm mu nneɛma a ɛboa, te sɛ sika a aban sɛe ne adansi a ɛkɔ soro no ho hia ma dade nneɛma a wɔyɛ no nyin.
Nneɛma Titiriw a Wɔde Kɔ
Wiase nyinaa dadeɛ ahiadeɛ bɛkɔ so ayɛ pɛ wɔ tɔn ɔpepepem 1.75 wɔ afe 2025. Ɛbɛkɔ soro kakra akɔduru tɔn ɔpepepem 1.773 wɔ afe 2026. India bɛyɛ ɔman titire a dadeɛ a wɔhwehwɛ no kɔ soro. Steel ahiadeɛ wɔ India bɛkɔ soro 9% wɔ afe 2025 mu na bio wɔ afe 2026. Eyi te saa esiane nnwuma foforɔ pii a wɔbɛyɛ nti. Aman a afei na wɔrenya nkɔso nso behu sɛ wɔhwehwɛ dade pii. Eyi te saa wɔ Afrika ne Amerika Mfinimfini ne Kesee Fam. Wɔn dadeɛ a wɔhwehwɛ no bɛkɔ soro bɛyɛ 5.5% afe biara. Ebia aman a wɔwɔ sika bɛhunu sɛ dadeɛ a wɔhwehwɛ no bɛyɛ yie wɔ afe 2026. Wɔn dadeɛ a wɔhwehwɛ no bɛtumi akɔ soro 1.5% berɛ a wɔsɛe sika pii wɔ nnwuma a wɔde yɛ adwuma ho. Dade a ɛdɔɔso dodo ne aguadi ho ahobammɔ yɛ ɔhaw akɛse ma dade gua no. Saa ɔhaw ahorow yi sesa nneɛma bo ne dade dodow a wɔyɛ wɔ mmeae ahorow.
Wiase Nyinaa Dade a Wɔhwehwɛ no Nkɔso
2025 Stabilization Nsɛm a Wɔahyehyɛ
Wiase nyinaa dadeɛ gua no bɛkɔ so ayɛ pɛpɛɛpɛ wɔ afe 2025. Wiase Dadeɛ Fekuo ka sɛ dadeɛ a wɔhwehwɛ no bɛyɛ tɔn ɔpepepem 1.75. Ɛkame ayɛ sɛ eyi te sɛ afe a etwaam no. Nneɛma pii boa ma gua no gyina:
Aman akɛse sɛe sika wɔ ɔmanfo nnwuma ho. Eyi boa dade a wɔhwehwɛ.
Wiase sikasɛm kɔ so yɛ den. Eyi ma ahwehwɛde no kɔ so yɛ nea ɛkɔ so daa.
Abenfo te sɛ Alfonso Hidalgo de Calcerrada a ofi UNESID wɔ anidaso. Wosusuw sɛ gua no renkɔ fam kɛse wɔ afe 2025 mu.
Aman a wodi yiye no behu sɛ dade a wɔhwehwɛ no so atew kakra. Ɛbɛkɔ fam bɛyɛ 0.5% firi afe a atwam no. Aman a wodi hia no benyin ntɛmntɛm. Wɔbɛhunu sɛ dadeɛ ahwehwɛdeɛ bɛkɔ soro 3.4% wɔ afe 2025. Saa nsakraeɛ yi kyerɛ sɛdeɛ mmeaeɛ ahodoɔ ka dadeɛ gua no.
2026 Nkɔsoɔ Ho Nkɔmhyɛ
Wɔ afe 2026 mu no, dadeɛ gua no bɛkɔ soro. Nkɔmhyɛ no se ahwehwɛde no bɛkɔ soro 1.3%. Ɛbɛduru tɔn ɔpepem 1,773. Nneɛma bi a ɛho hia piapia saa nkɔso yi:
China dade a wɔhwehwɛ no renkɔ fam ntɛmntɛm saa. India, Vietnam, Egypt, ne Saudi Arabia benyin ntɛmntɛm. India bɛhunu sɛ dadeɛ a wɔhwehwɛ no bɛkɔ soro bɛyɛ 9% wɔ afe 2025 ne 2026. United States bɛnya dadeɛ a wɔhwehwɛ pii afiri akwan ne afie foforɔ mu. Dadeɛ a wɔhwehwɛ wɔ U.S. no betumi akɔ soro 1.8%. Europa nso bɛyɛ yiye. Ɛbɛhunu nkɔanim 3.2% wɔ afe 2026. Sɛ wɔsɛe sika pii wɔ akwan ne ahobanbɔ ho a, ɛbɛboa.
Nsεmfua a εwɔ aseɛ ha yi kyerɛ sεdeε mpɔtam ahodoɔ bɛyɛ:
Mantam |
Nneɛma a Wɔhwehwɛ Ho Nkɔmhyɛ |
Nsɛnnennen Titiriw |
China |
Ɛrekɔ fam |
Nneɛma a wɔyɛ boro so, nneɛma a wɔde di dwuma wɔ ɔman no mu a ɛso tew |
India |
Nkɔso a emu yɛ den |
N/A |
Europa |
Nneɛma a wɔhwehwɛ a ɛba fam |
Tariffs, sikasɛm mu nhyɛso |
YƐN |
Mfaso a wonya |
Ahobammɔ ho nhyehyɛe ahorow, sikasɛm a ɛkɔ fam |
Saa nneɛma yi kyerɛ sɛ dade gua no gyina nkɔso ne ɔhaw ahorow a ɛwɔ mmeae ahorow so. Nkɔso a ɛbɛba wɔ aman a wodi hia mu no bɛboa ma wɔakari pɛ wɔ ahwehwɛde a ɛkɔ so nkakrankakra wɔ aman a wodi yiye mu.
Abakɔsɛm mu Ntotoho
Mfe a atwam a yɛhwɛ no boa yɛn ma yɛte ase mprempren. Dadeɛ gua no bɛtena hɔ bɛyɛ tɔn ɔpepem 1,750 wɔ afe 2025. Eyi ba wɔ nkɔsoɔ a ɛbaa brɛoo akyi. Wɔ afe 2026 mu no, gua no bɛsan akɔ akyi kakra, na ɛbɛkɔ soro 1.3%. Aman a wodi hia, titiriw wɔ China akyi, na wobedi nkɔso yi anim. India ne Vietnam bɛboa ma ahwehwɛde akɔ soro. Afrika ahunu sɛ dadeɛ a wɔhwehwɛ no kɔ soro 5.5% afe biara firi afe 2023. Central ne South America nso bɛkɔ soro 5.5% wɔ afe 2025. Argentina ne Brazil bedi saa nkɔsoɔ yi anim.
Aman a wodi yiye no anya mfe anan a dade ho ahiade so atew. Wɔ afe 2026 mu no, wɔn ho bɛtɔ wɔn. Wɔbɛhunu nkɔanim 1.5%. Sɛ wɔsɛe sika pii wɔ akwan ho wɔ Europa Aman Nkabom ne United States a, ɛbɛboa.
Hyɛ no nsow: Dade gua no da ahwehwɛde a ɛkɔ so daa ne nkɔso foforo adi. Nsonsonoe a ɛda mpɔtam ahorow ntam ne sika a wɔsɛe no wɔ akwan ho no ho hia ma saa nneɛma a ɛrekɔ so yi.
Ɔmantam Dade Guadi Nhwehwɛmu
China Ahwehwɛde Ho Nsusuwii
China da so ara ho hia yiye wɔ dade gua so. Wɔ afe 2025 ne 2026 mu no, dadeɛ a wɔhwehwɛ no bɛkɔ soro kakra. Ɛsɛ sɛ dade a wɔde fi China kɔ amannɔne no kɔ soro 3-5% afe biara. Nneɛma bi boa ma eyi ba. Nneɛma a wɔde yɛ nneɛma bo nsakra kɛse mprempren. Green steel mfiridwuma reyɛ yiye. Aguadi mu ɔhaw ahorow a wɔne aman afoforo wɔ nso ho hia. China sɛe sika pii wɔ akwan foforo ne adan ho. Ɛpɛ sɛ ɛyɛ dade a ɛmfa carbon pii nka ho. China wɔ anidaso sɛ wɔbɛyɛ dade a ɛsom bo 4% afe biara. Ebia saa adwene a wɔde si dade a eye so yi bɛsakra dade bo ne nea wɔde ma wɔ wiase nyinaa.
India Nkɔso Ahorow
India renya nkɔanim ntɛmntɛm wɔ dade a wɔhwehwɛ mu. Edu afe 2025 no, India dadeɛ a wɔde di dwuma no bɛkɔ soro 8-9%. Wɔde dade dodow no ara yɛ nnwuma akɛse te sɛ akwan ne abɔnten so adan. Afie a wosisi no de dade no bɛyɛ 25% kosi 30% na edi dwuma. Nnwumayɛbea ahorow de dade no 15-20% na edi dwuma. Abenfoɔ susu sɛ India de dadeɛ 9% bedi dwuma afe biara wɔ afe 2025 ne 2026. India pɛ sɛ ɛyɛ dadeɛ tɔn ɔpepem 300 wɔ afe 2030. Seesei ara, ɛtumi yɛ bɛyɛ tɔn ɔpepem 200. Enti, ɛsɛ sɛ India si dade adwumayɛbea pii.
Ɔfa |
Nkyerɛmu |
Kapital a Wɔsɛe no a Ɛkɔ soro |
Sika a wɔsɛe no bɛkɔ soro 22.2%, na ɛbɛduru ₹12.2 mpem ɔha ɔpepem du ama dadeɛ |
Nnwuma a Wɔde Yɛ Nneɛma a Wɔde Yɛ Adwuma |
Sika pii kɔ akwan, keteke, hyɛn gyinabea, ne nneɛma a wɔde kɔ baabi foforo |
Nneɛma a Wɔde Kɔma Nneɛma Ho Nkɔso |
Akwan pa a wɔfa so de nneɛma kɔ baabi foforo no bɛtew ɛka so |
Mmoa a wɔde ma MSMEs |
Nnwumayɛbea nketewa a wɔboa wɔ nkurow akɛse mu no ma nnipa pii tɔ dade |
Nneɛma a Wɔhwehwɛ no Nyinaa Ho Nsusuwii |
Nkurow akɛse ne adwumayɛbea nketewa bɛma dade a wɔhwehwɛ no mu ayɛ den |
Guadidan a Wɔanya Nkɔso a Wɔsan Yɛ Adwuma
Ɛsono nea efi aman a wodi yiye mu ba. Steel ahiadeɛ bɛkɔ fam 0.5% wɔ afe 2025. Eyi ne afe a ɛtɔ so nnan a ɛtoatoa soɔ a ɛso atew. Nanso ebia nneɛma bɛkɔ yiye ntɛm. European Union ne United Kingdom betumi ahunu sɛ dadeɛ a wɔhwehwɛ no akɔ soro 3.2% wɔ afe 2026. Ebia United States bɛhunu sɛ dadeɛ a wɔde di dwuma no akɔ soro 1.8%. Sɛ yɛka ne nyinaa bom a, aman a wɔyɛ adefoɔ bɛtumi ahunu 1.5% ahotɔ wɔ afe 2026 mu wɔ mmerɛ a emu yɛ den akyi.
Guadidan a Ɛrenya Nkɔso Ntrɛwmu
Aman a wodi hia, gye China, renya nkɔanim ntɛmntɛm wɔ dade a wɔde di dwuma mu. Wɔ afe 2025 mu no, saa mmeaeɛ yi de dadeɛ 3.4% bedi dwuma. Wɔ afe 2026 mu no, nkɔsoɔ no bɛyɛ 4.7%. India ne Asia Kesee Fam Apuei na wodi nkɔso yi anim. India de dade 7% bedi dwuma wɔ afe 2025. Asia Kesee Fam Apuei de 4% bedi dwuma. Adansi adwuma akɛse ne nnipa pii a wɔte nkurow akɛse mu ma eyi ba mu.
Afe |
Nkɔso a Wɔahyɛ sɛ Dade a Wɔhwehwɛ |
2025 |
3.4% na ɛwɔ hɔ. |
2026 |
4.7% na ɛwɔ hɔ. |
Aman a afei na wɔrenya nkɔso ho hia yiye ma wiase nyinaa dade a wɔhwehwɛ. Sika a wɔsɛe no wɔ adan foforo ne adwumayɛbea ahorow ho no boa ma nkɔso a ɛkɔ so nkakrankakra wɔ aman a wodi yiye mu no kari pɛ.
Wiase Nyinaa Dade Guadi mu Nkɔso
Nsɛnnennen a ɛfa nneɛma a wɔde ma a ɛboro so ho
Wiase nyinaa dade gua no wɔ dade pii dodo. Aman pii reyɛ dade pii sen sɛnea ehia. China na ɛreyɛ dade a ɛsen biara. Esiane sɛ China nya nneɛma pii nti, aman afoforo nya dade foforo. Eyi ma nneɛma bo kɔ fam na mfaso a wonya no sua. Nnwumakuw bi a ɛwɔ Asia Kesee Fam Apuei no gyaee adwuma esiane eyi nti. Ɔhaw atitiriw a ɛwɔ nneɛma a wɔde ma boro so ho ni:
China dade a wɔde kɔ amannɔne no rehyɛ gua ahorow ma na ɛretew mfaso a wonya so.
Dade a ɛdɔɔso dodo kyerɛ sɛ nneɛma bo kɔ fam na boseabɔ ho asiane kɔ soro.
Nneɛma a wɔyɛ boro so no maa nneɛma a wɔyɛ no so tew 2.8% fi January kosi August 2025.
Mmara a emu yɛ den a ɛfa nneɛma a ɛbɛkɔ so atra hɔ daa ho no resakra sɛnea wɔyɛ dade dodow.
Aman de tow ne anohyeto ahorow di dwuma, nanso sikasɛm foforo kɔ so yɛ dade pii.
Pon no kyerɛ sɛnea tumi ka gua no:
Adanse Fibea |
Data Titiriw |
OECD Dade Boayikuw |
Wiase nyinaa dade a ɛboro so no betumi ayɛ bɛboro tɔn ɔpepem 680 wɔ afe 2025 mu. |
|
Ebia tumi a wɔde yɛ nneɛma no bedu tɔn ɔpepepem 2.656 wɔ afe 2028 mu. |
Steel Bo a Ɛkɔ So |
India hot-rolled coil boɔ kɔɔ fam 18.9% wɔ afe 2025 mu ɛnam dadeɛ a ɛdɔɔso dodo nti. |
Ahobammɔ Ho Nkɛntɛnso
Aban pii rebɔ mmɔden sɛ wɔbɛbɔ wɔn ankasa dade adwumayɛbea ahorow ho ban. U.S. maa toɔ a wɔbɔ wɔ dadeɛ a wɔde ba amannɔne ho no kɔɔ soro firii 25% kɔɔ 50%. Saa mmara ahorow yi boa ma dade nnwuma kɔ so yɛ nea ahobammɔ wom. India ne aman afoforo nya dade pii fi China ne Japan. Eyi ma nneɛma bo kɔ fam na ɛhaw wɔn a wɔyɛ dade wɔ mpɔtam hɔ no. US de 'melt and pour' mmara di dwuma de hwɛ dade a ɛreba no so Saa mmara yi betumi ama nneɛma bo ayɛ den ama nnwuma na asesa dade dodow a wɔde di dwuma.
Nsusuiɛ |
Nkyerɛmu |
Tariff-rate quotas a wɔde ma |
Wɔatwa so 47% . |
Tow a wɔbɔ |
Ɛkɔɔ soro fi 25% kɔɔ 50% . |
Ahwehwɛde foforo |
‘Melt and pour’ mmara a ɛfa dade a wɔde fi amannɔne ba ho |
Aguadi mu Nsesa a Ɛsakra
Dade aguadi resakra ntɛmntɛm. Europa Aman Nkabom no de Carbon Border Adjustment Mechanism no di dwuma. Saa mmara yi ma ɛho ka yɛ den sɛ wɔde dade a efi Asia Kesee Fam Apuei ne Latin Amerika bɛmena. Ɛsɛ sɛ wɔn a wɔde nneɛma kɔ amannɔne no de akwan a mframa bɔne nnim di dwuma na ama wɔakɔ so asi akan. U.S. wɔ nneɛma bo a ɛkɔ soro wɔ fie, enti ɛtɔ dade pii a ɛne ne mmara hyia. Mexico 'Plan Mexico' ma nkurɔfo pɛ adansi dade pii na wɔtɔ fi wɔn a wɔde nneɛma ma a wɔbɛn hɔ no hɔ. Asia Kesee Fam Apuei tɔ dade a ɛkorɔn pii de si dan. Tow a wɔbɔ wɔ Mexico no piapia aguadi kɔ Amerika Kesee Fam, na ɛma Brazil gua no mu yɛ den. Akwan foforo a ɛwɔ Canada ne Russia atifi fam no sesa aguadi akwan ne dade dodow a ehia.
Sikasɛm ne Nhyehyɛe ho Mmoa
Sikasɛm ne nhyehyɛe mu nneyɛe a ɛboa boa dade gua no. India ma ne tumi nyin denam sika a wɔsɛe no wɔ akwan ne nsakrae ho no so. Afrika ma ne tumi nyin denam sikasɛm mu nsakrae so. EU ne UK sɛe sika pii wɔ ahobammɔ ne akwan ho, na ɛboa ma wɔde dade pii di dwuma. U.S. sɛe sika pii wɔ akwan ne afie ho, na ɛboa n’ankasa dade adwuma. Wɔ wiase nyinaa no, sikasɛm a eye ne sikasɛm a ɛyɛ den boa ma dade a wɔhwehwɛ no kɔ soro wɔ afe 2026 mu.
Hyɛ no nsow: Dade dodow a wɔyɛ, aban mmara, ne aguadi na ebesi dade gua no daakye ho gyinae.
Dade a Wɔyɛ ne Bo a Wɔbɔ ho Nsusuwii
Raw Material Trends a Ɛkɔ So
Dade hia nneɛma a wɔde yɛ nneɛma a ɛkɔ so daa. Dade a wɔde yɛ nneɛma ne dade a wɔabubu ho hia yiye ma nneɛma bo. Sɛ ɛyɛ den sɛ wobenya dade a, dade bo kɔ soro. Wɔ afe 2025 ne 2026 mu no, dadeɛ boɔ bɛtumi akɔ soro 5-8% wɔ Ɔpɛpɔn mu. Eyi ba efisɛ dade adwumayɛbea ahorow tɔ pii ansa na Chinafo Afe Foforo adu. Dade a wɔasɛe no bo akɔ fam nnansa yi efisɛ nnipa kakraa bi pɛ na wɔpɛ dade a wɔawie. Nneɛma a wɔsɛe no bo a ɛba fam no boa dade adwumayɛbea ahorow mprempren, nanso ebia wɔbɛboaboa nneɛma a wɔsɛe no kakraa bi ano akyiri yi. Sɛ nneɛma a asɛe a ɛdɔɔso nni hɔ a, dade a wɔbɛyɛ no betumi agye sika kɛse. Class 1 Nickel nso reyɛ den sɛ wobenya. Ɛbɛyɛ sɛ eyi bɛma Alloy Surcharge a wɔbɔ ma stainless steel fasteners no akɔ soro wɔ afe 2026 mfiase.Nsakraeɛ yi kyerɛ sɛ nneɛma a wɔde yɛ adwuma no ho hia paa ma dadeɛ boɔ ne wiase sikasɛm.
Boɔ a Wɔka Kyerɛ wɔ afe 2025-2026 mu
Dadeɛ bo bɛkɔ so akɔ soro sene ansa na afe 2020 reba, nanso ɛbɛkɔ soro na akɔ fam. Wɔ October 2025 mu no, dade a wɔde yɛ adan no bo yɛ dɔla 2,477.25 wɔ tɔn biara mu. Edu January 2026 no, ebia nneɛma bo bɛkɔ fam akodu dɔla 2,343.93 wɔ tɔn biara mu. Eyi yɛ 5.38% a ɛkɔ fam fi afe 2025 awiei.Ne bo nso akɔ fam 4.7% sen afe a etwaam no. Sɛ ɛba fam yi mpo a, nneɛma bo rensan nkɔ nea ɛba fam dedaw no so. Ahwehwɛde a emu yɛ den a efi adan ne mmara foforo mu bɛma nneɛma bo akɔ soro. Ɛsɛ sɛ adetɔfo hu sɛ nneɛma bo bɛkɔ so atra baabi pɔtee bi. Ebia nneɛma bo a ɛbɛkɔ fam kɛse a wɔbɛtwɛn no rentumi nyɛ adwuma, efisɛ nneɛma bo a ɛbɛkɔ fam no betumi ayɛ tiaa. Dade a wobɛtɔ wɔ mmere ahorow mu no betumi aboa ma woadi ɛka so. Dade bo bɛkyerɛ sɛ ɛho hia sɛ wɔde nneɛma a ɛyɛ den di dwuma na wɔsɛe sika pii wɔ adwumayɛbea ahorow ho.
Nea ɛkyerɛ ma Wɔn a Wɔde Wɔn Ho Hyehyɛ Mu
Dade bo ho hia nnipa pii. Ebia wɔn a wɔyɛ nneɛma no benya sika pii na wɔanya sika pii, titiriw wɔ tow a wɔbɔ ho. Wɔn a wosisi adan ne wɔn a wɔyɛ kar no betua sika pii wɔ nneɛma a wɔde dade yɛ ho. Eyi betumi ama nneɛma bo ayɛ den na ama nneɛma bo akɔ soro. Tow a ɛkɔ soro boa wɔn a wɔyɛ dade wɔ mpɔtam hɔ no ma wonyin, nanso sɛ nea wɔhwehwɛ no ankɔ soro a, asiane ahorow wɔ hɔ. Nnwumakuw a wɔwɔ bere tenten mu nkitahodi pa no bɛyɛ yiye. Data centers ne ahoɔden adwuma pii a wɔbɛkyekye no ma hokwan foforo sɛ wobenyin. Ɛsɛ sɛ wɔn a wɔyɛ dade no kɔ so hu dodow a nkurɔfo hia. Ebia wiase sikasɛm ne gua so mmara bɛma nneɛma bo akɔ soro dodo, nanso nneɛma bo a ɛkɔ so daa no boa ma wɔyɛ nhyehyɛe ne sika a wɔde bɛto mu.
Afotu: Yɛ nhyehyɛe ma dade ho ka a ɛkɔ soro na ntwɛn sɛ ne bo bɛkɔ fam kɛse. Tɔ dade wɔ mmere ahorow mu na ama asiane no so atew na fa bo a ɛkɔ so daa di dwuma ma ɛso aba wo mfaso.
Wiase nyinaa dadeɛ a wɔhwehwɛ no bɛkɔ so ayɛ saa ara wɔ afe 2025. Ɛbɛyɛ tɔn ɔpepepem 1.75. Wɔ afe 2026 mu no, ɛbɛkɔ soro 1.3%. India ne mmeae afoforo a ɛrenyin bɛboa ma eyi abam. Nsakrae a ɛba gua so, aban mmara, ne adan foforo a wosisi mu no ho hia. Akannifo a wɔwɔ adwuma no mu betumi asua biribi afi nokwasɛm ahorow yi mu:
Key Driver no |
Nhunumu |
Nneɛma a Wɔde Yɛ Adwuma Nkɔso |
Nkurow a ɛwɔ gua foforo so no hia dade pii a wɔde bɛyɛ akwan ne adan. |
Kar Nnwuma mu Nkɔso |
Kar a anyinam ahoɔden wom ne ahobammɔ ho mmara kyerɛ sɛ dade a ɛkɔ anim kɛse ho hia. |
Nneɛma a Wɔyɛ ne Mfiridwuma mu Nkɔso |
Nnwumayɛbea pii ne nnwuma a wotu kɔtra fie no de dade pii di dwuma. |
Ahoɔden a Wɔyɛ Foforo Nsakrae |
Mframa ne owia ahoɔden ho adwuma hia dade pii. |
Aban Nhyehyɛe Ahorow |
Ɔman nhyehyɛe ne ahoɔden a ɛho tew ho mmara ma dade a wɔhwehwɛ no yɛ kɛse. |
FAQ
Nneɛma bɛn na ɛka wiase nyinaa dade a wɔhwehwɛ?
Nneɛma pii ka dade a wɔhwehwɛ. Akwan ne abɔntenban a wobesi ho hia. Nniso ahorow sɛe sika de boa sikasɛm mu nkɔso. Mfiridwuma foforo ne nsakrae a aba wɔ adwumayɛbea ahorow mu nso ho hia. Saa nneɛma yi na ɛkyerɛ dade dodow a wohia afe biara.
Sɛ wɔde dade a wɔhwehwɛ wɔ europa toto mpɔtam afoforo ho a, ɛte dɛn?
Dade a wɔhwehwɛ wɔ Europa no kɔ soro brɛoo sen mmeae a afei na wɔrenya nkɔso no. Europa hia akwan foforo ne sika a wɔsɛe no wɔ ɔko ho na ama asan anya ahoɔden. India ne Brazil de dade pii di dwuma na wonyin ntɛmntɛm.
Dɛn nti na dade bo taa sesa saa?
Dade bo sesa esiane nea wɔde ma ne nea wɔhwehwɛ nti. Nneɛma a wɔde yɛ nneɛma ho ka nso ho hia. Aguadi ho mmara ne tow a wɔbɔ betumi ama nneɛma bo akɔ soro anaasɛ akɔ fam. Adetɔ wɔ mmere pɔtee bi ne wiase nsɛm a esisi mu no ma nneɛma bo sesa ntɛmntɛm.
Nnwumakuw bɛn na wɔde dade di dwuma kɛse?
Adansi de dade pii na edi dwuma. Wɔn a wɔyɛ kar ne adwumayɛbea ahorow nso hia dade. Mframa ne owia ahoɔden adwuma de dade na ɛyɛ wɔn nnwinnade. Data centers hia dade ma wɔn adan.
Ɔkwan bɛn so na aban nhyehyɛe ahorow ka dade gua ahorow?
Aban ahorow hyehyɛ mmara ahorow de bɔ wɔn a wɔyɛ dade wɔ mpɔtam hɔ no ho ban. Towtua ne sika a wɔde ma no sesa sɛnea dade fa aman ntam. Saa mmara ahorow yi betumi ama nneɛma bo akɔ soro anaasɛ akɔ fam. Sika a wɔsɛe no wɔ akwan ho no boa ma dade a wɔhwehwɛ no kɔ soro.