D'global Nofro fir Stol bleift am Joer 2025 bei 1,75 Milliarden Tonnen Stol stabil. De Maart denkt Nofro fir
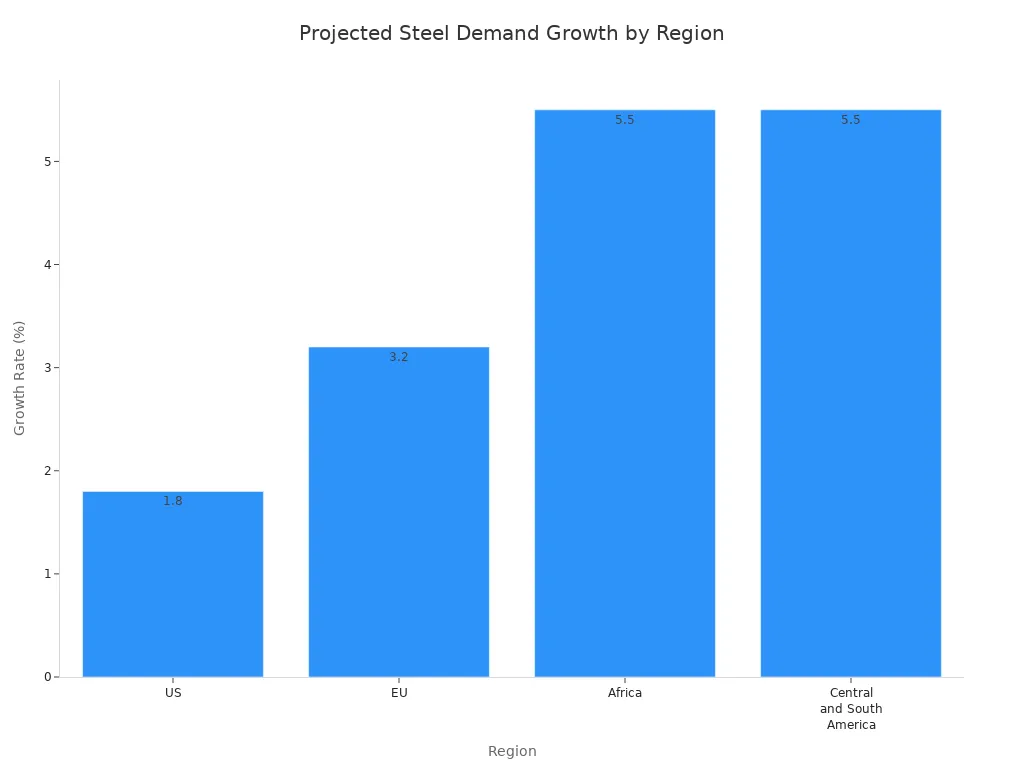
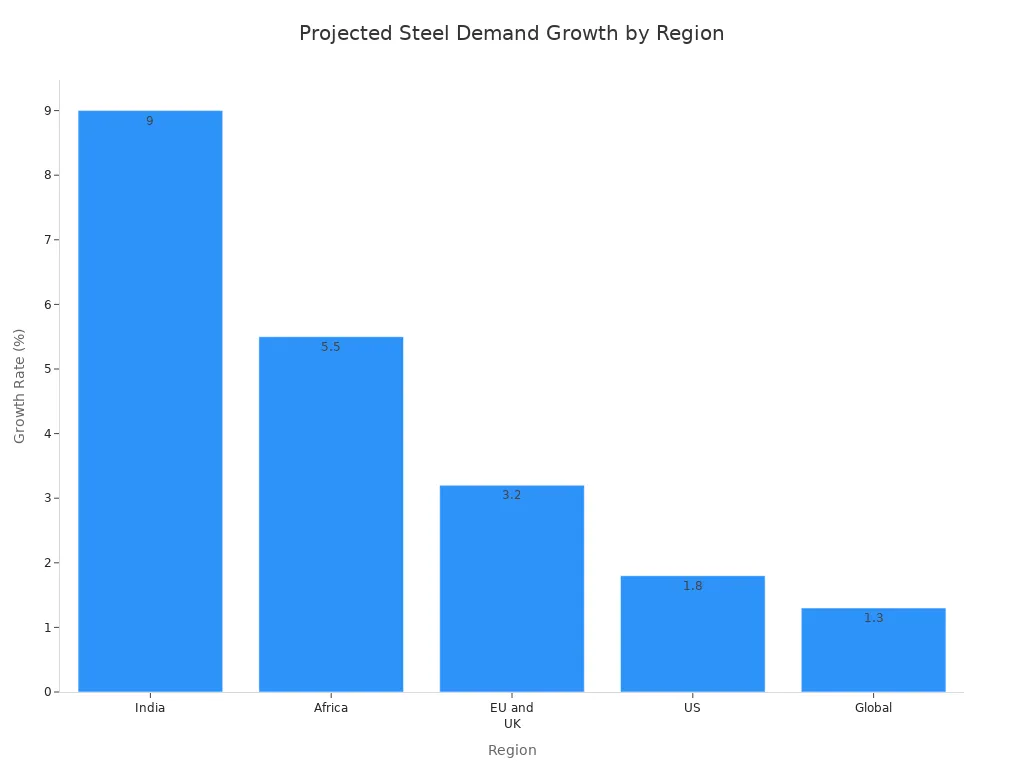
Stol Produite wäert vun 1,3% op 1,773 Milliounen Tonnen an 2026. Vill Plazen hëllefen dëser Ännerung geschéien. Afrika an Zentral- a Südamerika wuessen all Joer ëm 5,5%. Indien brauch Stol fir Stroossen an Haiser a Stied ze bauen. D'Tabell hei ënnen weist déi erwaart Zuelen:
Joer |
Global Steel Demand (Milliarden Tonnen) |
Ännerung (%) |
2025 |
1.75 |
N/A |
2026 |
1.773 |
1.3 |
Verschidde Regiounen a Maartproblemer beaflossen d'global Stolbedarf. Nëtzlech wirtschaftlech Faktoren, wéi Regierungsausgaben a verstäerkte Konstruktioun, si wichteg fir de Wuesstum vu Stolprodukter.
Schlëssel Takeaways
Global Stol Nofro bleift stänneg op 1,75 Milliarden Tonnen an 2025. Et geet e bëssen op 1.773 Milliarden Tonnen an 2026. Indien wäert d'Haaptrei Land ginn wou Stol Nofro wiisst. Stol Nofro an Indien geet vun 9% an 2025 an erëm an 2026. Dëst ass wéinst villen neien Infrastruktur Projeten. Entwécklungslänner wäerten och méi Stol Nofro gesinn. Dëst ass wouer an Afrika an Zentral- a Südamerika. Hir Nofro fir Stol wäert all Joer ëm ongeféier 5,5% wuessen. Räich Länner kéinte gesinn datt d'Demande vu Stol besser gëtt bis 2026. Hir Stolfuerderung kéint ëm 1,5% eropgoen, well se méi un Infrastruktur ausginn. Ze vill Stol an Handelsprotektionismus si grouss Problemer fir de Stolmaart. Dës Problemer änneren Präisser a wéi vill Stol op verschiddene Plazen gemaach gëtt.
Global Steel Demande Trends
2025 Stabiliséierung Iwwersiicht
De weltwäite Stolmaart bleift stänneg am Joer 2025. D'World Steel Association seet datt d'Stolnofro ongeféier 1,75 Milliarden Tonnen wäert sinn. Dëst ass bal d'selwecht wéi d'lescht Joer. Vill Saachen hëllefen de Maart stabil ze halen:
Grouss Länner verbréngen Suen op ëffentlech Projeten. Dëst hëlleft Stol Nofro.
D'Weltwirtschaft bleift staark. Dëst hält d'Nofro stänneg.
Experten wéi den Alfonso Hidalgo de Calcerrada vun der UNESID sinn hoffnungsvoll. Si mengen de Maart wäert net méi am Joer 2025 falen.
Räich Länner wäerten e klenge Réckgang an der Nofro fir Stol gesinn. Et geet ëm ongeféier 0,5% erof wéi d'lescht Joer. Aarm Länner wäerte méi séier wuessen. Si wäert gesinn Stol Nofro eropgoen vun 3,4% an 2025. Dës Ännerungen weisen wéi verschidde Plaze Afloss op de Stol Maart.
2026 Wuesstem Prognosen
Am Joer 2026 wäert de Stolmaart wuessen. D'Prognose seet datt d'Demande ëm 1,3% eropgeet. Et wäert 1.773 Milliounen Tonnen erreechen. E puer wichteg Saachen drécken dëse Wuesstum:
China's Stol Nofro wäert net sou séier falen. Indien, Vietnam, Ägypten a Saudi Arabien wäerte séier wuessen. Indien wäert gesinn, datt d'Demande vu Stol ëm ongeféier 9% eropgeet an 2025 an 2026. D'USA kréien méi Stahlfuerderung vun neie Stroossen an Haiser. Stol Nofro an den USA kéint vun 1,8% eropgoen. Europa wäert et och besser maachen. Et wäert eng Erhéijung vun 3,2% am Joer 2026 gesinn. Méi Ausgaben op Stroossen a Verteidegung wäerten hëllefen.
D'Tabell hei ënnen weist wéi d'Regioune wäerte maachen:
Regioun |
Demande Prognosen |
Schlëssel Erausfuerderungen |
China |
Declining |
Iwwerkapazitéit, Ofsenkung vum Hauskonsum |
Indien |
Staark Wuesstem |
N/A |
Europa |
Niddereg Nofro |
Tariffer, wirtschaftlechen Drock |
US |
Profitéiert |
Protektionistesch Moossnamen, wirtschaftlech Verloschter |
Dës Trends weisen datt de Stolmaart vum Wuesstum a Probleemer op verschiddene Plazen hänkt. Wuesstem an aarme Länner wäert hëllefen lues Nofro am räiche Gläichgewiicht.
Historesche Verglach
D'Vergaangenheet ze kucken hëlleft eis elo ze verstoen. De Stolmaart bleift am Joer 2025 bei ronn 1.750 Milliounen Tonnen. Dat kënnt nom luesen Wuesstem. Am Joer 2026 wäert de Maart e bëssen zréckkommen, mat enger Erhéijung vun 1,3%. Aarm Länner, besonnesch ausserhalb vu China, wäerten dëse Wuesstum féieren. Indien a Vietnam hëllefen d'Nofro méi héich ze ginn. Afrika huet d'Stolnofro all Joer zanter 2023 ëm 5,5% wuessen. Zentral- a Südamerika wäerten och ëm 5,5% an 2025 wuessen. Argentinien a Brasilien féieren dëse Wuesstum.
Räich Länner hu véier Joer vun falende Stol Nofro. 2026 wäerte si sech erholen. Si wäerten eng Erhéijung vun 1,5% gesinn. Méi Ausgaben op Stroossen an der Europäescher Unioun an den USA wäerten hëllefen.
Notiz: De Stolmaart weist souwuel stänneg Nofro an neie Wuesstum. Differenzen tëscht Regiounen an Ausgaben op Stroossen si wichteg fir dës Trends.
Regional Stol Maart Analyse
China Demande Ausbléck
China ass nach ëmmer ganz wichteg am Stolmaart. An 2025 an 2026 wäert d'Demande fir Stol e bëssen eropgoen. Stolexport aus China soll all Joer ëm 3-5% klammen. E puer Saachen hëllefen dëst geschéien. D'Rohmaterialpräisser änneren elo net vill. Gréng Stol Technologie gëtt besser. Handelsproblemer mat anere Länner sinn och wichteg. China verbréngt vill op nei Stroossen a Gebaier. Et wëll Stol maachen ouni méi Kuelestoff dobäizemaachen. China hofft all Joer 4% méi Wäert-dobäi Stol ze maachen. Dëse Fokus op bessere Stol kann d'Weltstahlpräisser a Versuergung änneren.
Indien Wuesstem Chauffeuren
Indien wiisst séier an der Nofro fir Stol. Bis 2025 wäert de Stolverbrauch vun Indien ëm 8-9% eropgoen. Déi meescht Stol gëtt fir grouss Projete wéi Stroossen a Brécke benotzt. Bauen Haiser benotzt ongeféier 25% bis 30% vum Stol. Fabriken benotzen 15-20% vum Stol. D'Experten mengen, datt Indien all Joer 9% méi Stol an 2025 an 2026 benotzen wäert. Indien wëll 300 Milliounen Tonnen Stol ze maachen bis 2030. Am Moment kann et ongeféier 200 Milliounen Tonnen maachen. Also, Indien muss méi Stol Planzen bauen.
Aspekt |
Detailer |
Kapitalausgaben Erhéijung |
D'Ausgaben ginn ëm 22,2% erop, an erreechen 12,2 honnertdausend Milliounen fir Stol |
Infrastrukturprojeten |
Vill Sue gi fir Stroossen, Eisebunnen, Häfen a Beweegungswueren |
Logistik Verbesserunge |
Besser Weeër fir Wueren ze beweegen wäerten d'Käschte reduzéieren |
Ënnerstëtzung fir MSMEs |
Kleng Fabriken an de Stied hëllefen, mécht méi Leit Stol kafen |
Allgemeng Demande Ausbléck |
Stied a kleng Fabriken wäert Stol Nofro staark halen |
Entwéckelt Mäert Erhuelung
Räich Länner hu verschidde Resultater. D'Demande fir Stol wäert 2025 ëm 0,5% erofgoen. Awer d'Saache kënne geschwënn besser ginn. D'Europäesch Unioun an d'Vereenegt Kinnekräich kéinte gesinn datt d'Demande vu Stol ëm 3,2% an 2026 eropgeet. Am Ganzen konnten räich Länner 2026 no schwéieren Zäiten eng Erhuelung vun 1,5% gesinn.
Entwécklungslänner Mäert Expansioun
Aarmer Länner, ausser China, wuessen séier am Stolverbrauch. 2025 wäerten dës Plazen 3,4% méi Stol benotzen. 2026 wäert de Wuesstem 4,7% sinn. Indien a Südostasien féieren dëse Wuesstum. Indien wäert 7% méi Stol benotzen an 2025. Südostasien wäert 4% méi benotzen. Grouss Bauprojeten a méi Leit, déi a Stied wunnen, maachen dat geschitt.
Joer |
Projizéiert Steel Demande Wuesstem Taux |
2025 |
3,4% |
2026 |
4,7% |
Entwécklungslänner si ganz wichteg fir Welt Stol Nofro. Hir Ausgaben fir nei Gebaier a Fabriken hëllefen de luesen Wuesstum a räiche Länner ze balanséieren.
Global Stol Maart Dynamik
Iwwersupply Erausfuerderungen
De weltwäite Stolmaart huet ze vill Stol. Vill Länner maachen méi Stol wéi néideg. China mécht am meeschte Stol. Well China esou vill mécht, kréien aner Länner extra Stol. Dëst mécht d'Präisser erof an d'Beneficer méi kleng. E puer Firmen a Südostasien sinn aus dem Geschäft gaang wéinst dësem. Hei sinn d'Haaptprobleemer mat Iwwerversuergung:
Chinesesch Stolexporte fëllen Mäert op a senken Gewënn.
Ze vill Stol bedeit d'Präisser falen an d'Kredittrisiken klammen.
Iwwerkapazitéit verursaacht e Réckgang vun 2,8% an der Produktioun vu Januar bis August 2025.
Méi streng Nohaltegkeetsregelen änneren wéi vill Stol gemaach gëtt.
D'Länner benotzen Tariffer a Restriktiounen, awer nei Wirtschaft maachen ëmmer méi Stol.
D'Tabell weist wéi d'Kapazitéit de Maart beaflosst:
Beweis Quell |
Schlëssel Daten |
OECD Steel Comité |
Globale Stol Iwwerkapazitéit kéint bis 2025 méi wéi 680 Milliounen Tonnen sinn. |
|
D'Produktiounskapazitéit kann bis 2028 2,656 Milliarden Tonnen erreechen. |
Stol Präis Trends |
Indesch waarmgewalzte Spullpräisser sinn am Joer 2025 ëm 18,9% erofgaang wéinst ze vill Stol. |
Protektionismus Impakt
Vill Regierunge probéieren hir eege Stolindustrie ze schützen. D'USA hunn d'Tariffer op Stolimport vu 25% op 50% erhéicht. Dës Regelen hëllefen Stol Aarbechtsplazen sécher ze halen. Indien an aner Länner kréien méi Stol aus China a Japan. Dëst mécht Präisser erofgoen a schueden lokal Stolmakers. D'USA benotzen eng Regel 'Melt a pour' fir Stahl ze kontrolléieren déi erakommen. Dës Regele kënnen d'Saache méi kaschten fir d'Entreprisen an änneren wéi vill Stol benotzt gëtt.
Moossnam |
Detailer |
Tarifquoten |
ëm 47% reduzéiert |
Tariffer |
Vun 25% op 50% eropgaang |
Nei Ufuerderung |
'Melt and pour' Regel fir Stahlimport |
Trade Flow Verréckelung
Stolhandel ännert sech séier. D'Europäesch Unioun benotzt de Carbon Border Adjustment Mechanism. Dës Regel mécht et méi kascht fir Stol aus Südostasien a Lateinamerika ze schécken. Exporter mussen niddereg-Kuelestoff Weeër benotzen fir kompetitiv ze bleiwen. D'USA hunn méi héich Präisser doheem, sou datt se méi Stahl kaaft deen seng Reegele passt. De Mexiko 'Plan Mexiko' mécht d'Leit méi Baustahl wëllen a kafen vun Emgéigend Fournisseuren. Südostasien kaaft méi héichwäerteg Stol fir ze bauen. Tariffer a Mexiko drécken den Handel a Südamerika, wat de Brasilien Maart méi staark mécht. Nei Stroossen am Norde vu Kanada a Russland änneren Handelsstroossen a wéi vill Stol gebraucht gëtt.
wirtschaftlech a politesch Ënnerstëtzung
Nëtzlech wirtschaftlech a politesch Aktiounen ënnerstëtzen de Stolmaart. Indien wiisst seng Kapazitéit duerch Ausgaben op Stroossen a Reformen. Afrika wiisst seng Kapazitéit mat wirtschaftlechen Ännerungen. D'EU a Groussbritannien verbréngen méi op Verteidegung a Stroossen, wat hëlleft méi Stol ze benotzen. D'USA verbréngt méi op Stroossen an Haiser, hëlleft seng eege Stolindustrie. Op der ganzer Welt, besser Finanzéierung an eng staark Wirtschaft hëllefen d'Stolnofro am Joer 2026 eropzegoen.
Bemierkung: Wéi vill Stol gëtt gemaach, Regierungsregelen an Handel wäerten d'Zukunft vum Stolmaart entscheeden.
Stolproduktioun a Präisausbléck
Matière première Trends
Stol brauch e konstante Flux vu Matière première. Eisenäerz a Schrott si ganz wichteg fir Präisser. Wann Eisenäerz schwéier ze fannen ass, ginn d'Stolpräisser erop. 2025 an 2026 kënnen d'Eisenerzpräisser am Januar ëm 5-8% klammen. Dëst geschitt well Stolmillen méi virum Chinesesche Neijoer kafen. Schrottpräisser sinn zënter kuerzem erofgaang well manner Leit fäerdeg Stol wëllen. Méi niddereg Schrottpräisser hëllefe Stolmillen elo, awer manner Schrott kënne spéider gesammelt ginn. Wann et net genuch Schrott ass, kéint Stahl méi kaschten. Klass 1 Nickel gëtt och ëmmer méi schwéier ze fannen. Dëst wäert méiglecherweis den Alloy Zouschlag fir Edelstahl Befestigungen eropgoen am fréien 2026. Dës Ännerungen weisen datt d'Rohmaterialien ganz wichteg sinn fir Stolpräisser an d'Weltwirtschaft.
Präis Prognosen fir 2025-2026
Stolpräisser bleiwen méi héich wéi virun 2020, awer si ginn erop an erof. Am Oktober 2025 kascht strukturell Stol $ 2.477,25 pro Tonn. Bis Januar 2026 kënnen d'Präisser op $ 2,343,93 pro Tonn falen. Dëst ass e Réckgang vun 5,38% vun Enn 2025. D'Präisser sinn och 4,7% manner wéi d'lescht Joer. Och mat dësem Réckgang ginn d'Präisser net zréck op al Déiften. Staark Nofro vum Gebai an nei Regelen wäert Präisser héich halen. Keefer solle wëssen datt d'Präisser an engem bestëmmte Beräich bleiwen. Waart op grouss Präiserhéijungen funktionnéiert vläicht net, well Dips kéinte kuerz sinn. Kaaft Stol zu verschiddenen Zäiten kann hëllefen d'Käschten ze kontrolléieren. Stolpräisser weisen de Besoin fir staark Materialien a méi Sue fir Fabriken.
Implikatioune fir Akteuren
Stol Präisser wichteg fir vill Leit. Produzente kënne méi Sue verdéngen a méi Investitioune kréien, besonnesch mat Tariffer. Bauhären an Automobilisten wäerte méi fir Stolprodukter bezuelen. Dëst kéint Wueren méi kaschten an d'Inflatioun verursaachen. Héich Tariffer hëllefen de lokale Stolproduzenten ze wuessen, awer et gi Risiken wann d'Nofro net eropgeet. Firmen mat gudde laangfristeg Deals wäerte besser maachen. Bau vun méi Daten Zentren an Energie Projeten gëtt nei Chancen ze wuessen. Stol Hiersteller mussen ophalen mat wéi vill Leit brauchen. D'Weltwirtschaft an d'Maartreegelen kënnen d'Präisser verhënneren datt se zevill eropgoen, awer stänneg Präisser hëllefen mat der Planung an Investitioun.
Tipp: Plan fir méi héich Stahlkäschten a waart net op grouss Präiserhéijungen. Kaaft Stol zu verschiddenen Zäiten fir de Risiko ze reduzéieren a stänneg Präisser fir Äre Virdeel ze benotzen.
Global Stol Nofro bleift déi selwecht an 2025. Et wäert 1,75 Milliarden Tonnen ginn. Am Joer 2026 geet et ëm 1,3% erop. Indien an aner wuessend Plazen hëllefen dëst ze geschéien. Ännerungen am Maart, Regierungsregelen an nei Gebaier si wichteg. Leadere an der Industrie kënnen aus dëse Fakte léieren:
Schlëssel Chauffer |
Asiicht |
Infrastruktur Entwécklung |
Stied an neie Mäert brauchen méi Stol fir Stroossen a Gebaier. |
Automotive Industrie Evolutioun |
Elektresch Autoen a Sécherheetsregele bedeiten datt méi fortgeschratt Stol gebraucht gëtt. |
Fabrikatioun an industriell Wuesstem |
Méi Fabriken a Plënneren Aarbechtsplazen doheem benotzen méi Stol. |
Erneierbar Energie Transitioun |
Wand- a Solarprojete brauche vill Stol. |
Regierung Politiken |
Land Pläng a propper Energie Reegele maachen Stol Nofro méi héich. |
FAQ
Wat Faktoren Afloss global Stol Nofro?
Vill Saachen Afloss Stol Nofro. Stroossen a Brécke bauen ass wichteg. Regierunge verbréngen Suen fir d'Wirtschaft ze hëllefen wuessen. Nei Technologie an Ännerungen an de Fabriken sinn och wichteg. Dës Saache entscheeden wéi vill Stol all Joer gebraucht gëtt.
Wéi vergläicht d'Demande fir Stol an Europa mat anere Regiounen?
Stol Nofro an Europa wiisst méi lues wéi an Entwécklungslänner Plazen. Europa brauch nei Stroossen a Verteidegungsausgaben fir sech ze recuperéieren. Indien a Brasilien benotze méi Stol a wuessen méi séier.
Firwat änneren d'Stolpräisser sou dacks?
Stol Präisser änneren wéinst Offer an Nofro. Matière première Käschten och Matière. Handelsregelen an Tariffer kënnen d'Präisser erop oder erof goen. Kafen zu bestëmmten Zäiten a Weltevenementer verursaache séier Präisännerungen.
Wéi eng Industrien benotzen am meeschte Stol?
Konstruktioun benotzt vill Stol. Autofabrikanten a Fabriken brauchen och Stol. Wand- a Solarprojete benotze Stol fir hir Ausrüstung. Datenzentere brauche Stol fir hir Gebaier.
Wéi Afloss Regierung Politik Stol Mäert?
Regierunge setzen Reegele fir lokal Stolproduzenten ze schützen. Tariffer a Quoten änneren wéi de Stol sech tëscht Länner beweegt. Dës Regele kënnen d'Präisser erop oder erof goen. Ausgaben op Stroossen hëlleft Stol Nofro wuessen.