Den globale efterspørgsel efter stål vil forblive stabil i 2025 på 1,75 milliarder tons stål. Markedet tænker efterspørgsel efter
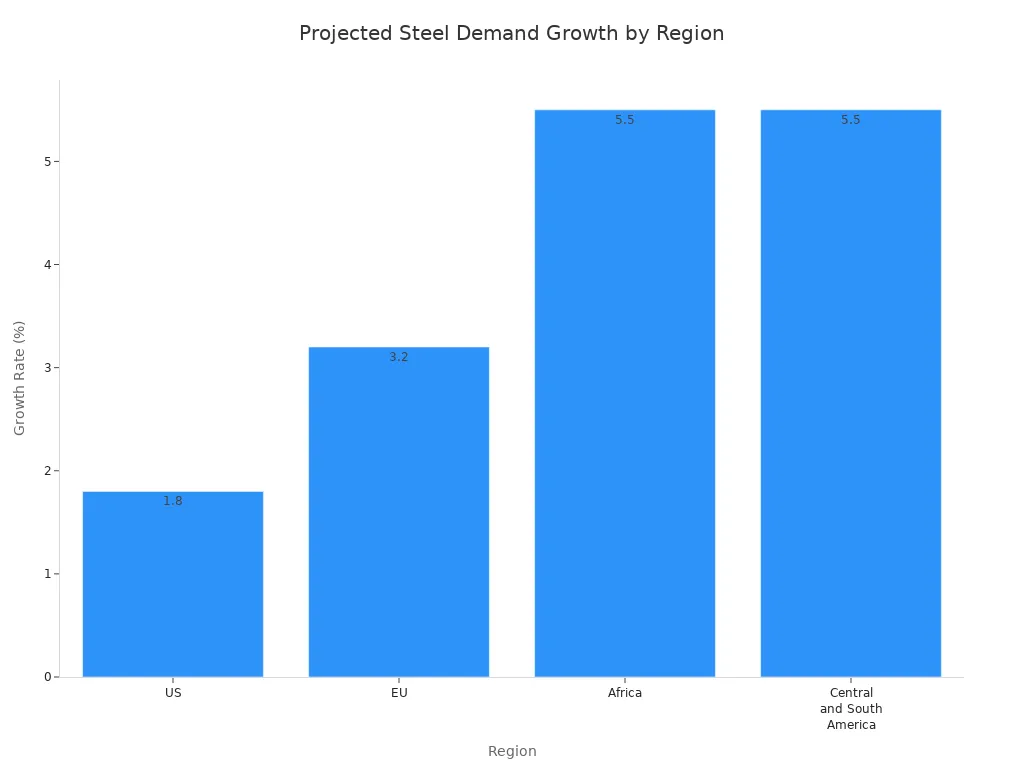
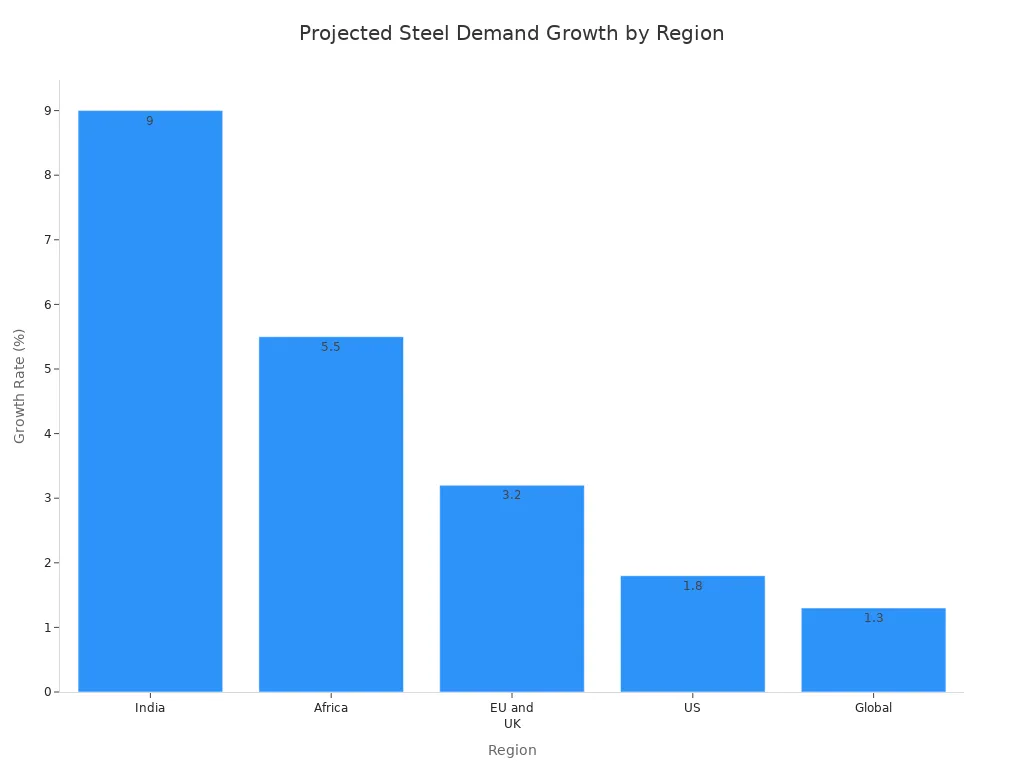
stålprodukter vil stige med 1,3 % til 1.773 millioner tons i 2026. Mange steder hjælper med at få denne ændring til at ske. Afrika og Central- og Sydamerika vokser med 5,5 % hvert år. Indien har brug for stål til at bygge veje og boliger i byer. Tabellen nedenfor viser de forventede tal:
År |
Global stålefterspørgsel (milliarder tons) |
Ændring (%) |
2025 |
1.75 |
N/A |
2026 |
1.773 |
1.3 |
Forskellige regioner og markedsproblemer påvirker den globale efterspørgsel efter stål. Nyttige økonomiske faktorer, såsom offentlige udgifter og øget byggeri, er vigtige for væksten af stålprodukter.
Nøgle takeaways
Den globale efterspørgsel efter stål vil forblive stabil på 1,75 milliarder tons i 2025. Den vil stige lidt til 1,773 milliarder tons i 2026. Indien vil være det vigtigste land, hvor efterspørgslen efter stål vokser. Efterspørgslen efter stål i Indien vil stige med 9 % i 2025 og igen i 2026. Dette skyldes mange nye infrastrukturprojekter. Udviklingslandene vil også se mere efterspørgsel efter stål. Dette gælder i Afrika og Central- og Sydamerika. Deres efterspørgsel efter stål vil vokse med omkring 5,5% hvert år. Rige lande vil muligvis se stålefterspørgslen blive bedre i 2026. Deres stålefterspørgsel kan stige med 1,5 %, efterhånden som de bruger mere på infrastruktur. For meget stål og handelsprotektionisme er store problemer for stålmarkedet. Disse problemer ændrer priserne og hvor meget stål der laves forskellige steder.
Globale tendenser i efterspørgsel efter stål
2025 Stabiliseringsoversigt
Det globale stålmarked vil forblive stabilt i 2025. World Steel Association siger, at efterspørgslen efter stål vil være omkring 1,75 milliarder tons. Det er næsten det samme som sidste år. Mange ting hjælper med at holde markedet stabilt:
Store lande bruger penge på offentlige projekter. Dette hjælper efterspørgslen efter stål.
Verdensøkonomien forbliver stærk. Dette holder efterspørgslen stabil.
Eksperter som Alfonso Hidalgo de Calcerrada fra UNESID er håbefulde. De tror, at markedet ikke vil falde mere i 2025.
Rige lande vil opleve et lille fald i stålefterspørgslen. Det vil falde med omkring 0,5 % i forhold til sidste år. Fattige lande vil vokse hurtigere. De vil se stålefterspørgslen stige med 3,4 % i 2025. Disse ændringer viser, hvordan forskellige steder påvirker stålmarkedet.
Vækstprognose for 2026
I 2026 vil stålmarkedet vokse. Prognosen siger, at efterspørgslen vil stige med 1,3 pct. Det vil nå 1.773 millioner tons. Nogle vigtige ting presser denne vækst:
Kinas efterspørgsel efter stål vil ikke falde så hurtigt. Indien, Vietnam, Egypten og Saudi-Arabien vil vokse hurtigt. Indien vil se stålefterspørgslen stige med omkring 9 % i både 2025 og 2026. USA vil få mere stålefterspørgsel fra nye veje og boliger. Efterspørgsel efter stål i USA kan stige med 1,8 pct. Europa vil også klare sig bedre. Det vil se en stigning på 3,2 % i 2026. Flere udgifter til veje og forsvar vil hjælpe.
Tabellen nedenfor viser, hvordan regioner vil klare sig:
Område |
Efterspørgselsprognoser |
Nøgleudfordringer |
Kina |
Faldende |
Overkapacitet, faldende indenlandsk forbrug |
Indien |
Stærk vækst |
N/A |
Europa |
Lav efterspørgsel |
Takster, økonomisk pres |
OS |
Til gavn |
Protektionistiske foranstaltninger, økonomiske afmatninger |
Disse tendenser viser, at stålmarkedet afhænger af vækst og problemer forskellige steder. Vækst i fattigere lande vil hjælpe med at balancere langsom efterspørgsel i de rigere.
Historisk sammenligning
At se på tidligere år hjælper os til at forstå nu. Stålmarkedet vil forblive omkring 1.750 millioner tons i 2025. Det sker efter langsom vækst. I 2026 vil markedet komme lidt tilbage med en stigning på 1,3 %. Fattige lande, især uden for Kina, vil lede denne vækst. Indien og Vietnam vil hjælpe efterspørgslen til at stige. Afrika har set efterspørgsel efter stål vokse med 5,5 % hvert år siden 2023. Central- og Sydamerika vil også vokse med 5,5 % i 2025. Argentina og Brasilien vil lede denne vækst.
Rige lande har haft fire år med faldende efterspørgsel efter stål. I 2026 vil de komme sig. De vil se en stigning på 1,5 %. Flere udgifter til veje i EU og USA vil hjælpe.
Bemærk: Stålmarkedet viser både stabil efterspørgsel og ny vækst. Forskelle mellem regioner og udgifter til veje er vigtige for disse tendenser.
Regional stålmarkedsanalyse
Kina Demand Outlook
Kina er stadig meget vigtig på stålmarkedet. I 2025 og 2026 vil efterspørgslen efter stål stige lidt. Ståleksporten fra Kina bør stige med 3-5 % hvert år. Nogle ting hjælper med at ske. Råvarepriserne ændrer sig ikke meget nu. Grøn stålteknologi bliver bedre. Handelsproblemer med andre lande har også betydning. Kina bruger meget på nye veje og bygninger. Den vil lave stål uden at tilføje mere kulstof. Kina håber på at lave 4 % mere værditilvækst stål hvert år. Dette fokus på bedre stål kan ændre verdens stålpriser og udbud.
Indiens vækstdrivere
Indien vokser hurtigt i efterspørgsel efter stål. I 2025 vil Indiens stålforbrug stige med 8-9 %. Det meste stål bruges til store projekter som veje og broer. At bygge boliger bruger omkring 25% til 30% af stålet. Fabrikker bruger 15-20% af stålet. Eksperter mener, at Indien vil bruge 9 % mere stål hvert år i 2025 og 2026. Indien ønsker at lave 300 millioner tons stål i 2030. Lige nu kan det lave omkring 200 millioner tons. Så Indien skal bygge flere stålværker.
Aspekt |
Detaljer |
Forøgelse af kapitaludgifter |
Udgifterne vil stige med 22,2 % og nå 12,2 hundrede tusinde millioner INR for stål |
Infrastrukturprojekter |
Masser af penge går til veje, jernbaner, havne og godstransport |
Logistiske forbedringer |
Bedre måder at flytte varer på vil sænke omkostningerne |
Support til MSME'er |
At hjælpe små fabrikker i byerne får flere til at købe stål |
Overordnet efterspørgselsudsigt |
Byer og små fabrikker vil holde stålefterspørgslen stærk |
Udviklet Markets Recovery
Rige lande har forskellige resultater. Efterspørgslen efter stål vil falde med 0,5 % i 2025. Det er fjerde år i træk, den falder. Men tingene kan snart blive bedre. Den Europæiske Union og Storbritannien kan se stålefterspørgslen stige med 3,2 % i 2026. USA kan se en stigning på 1,8 % i stålforbruget. Samlet set kunne rige lande se et opsving på 1,5 % i 2026 efter hårde tider.
Udvikling af markeder ekspansion
Fattige lande, undtagen Kina, vokser hurtigt i stålbrug. I 2025 vil disse steder bruge 3,4 % mere stål. I 2026 vil væksten være på 4,7 pct. Indien og Sydøstasien fører denne vækst. Indien vil bruge 7 % mere stål i 2025. Sydøstasien vil bruge 4 % mere. Store byggeprojekter og flere mennesker, der bor i byer, får dette til at ske.
År |
Forventet vækstrate for stålefterspørgsel |
2025 |
3,4 % |
2026 |
4,7 % |
Udviklingslandene er meget vigtige for verdens efterspørgsel efter stål. Deres udgifter til nye bygninger og fabrikker hjælper med at balancere langsom vækst i rige lande.
Global stålmarkedsdynamik
Overudbudsudfordringer
Det globale stålmarked har for meget stål. Mange lande fremstiller mere stål end nødvendigt. Kina laver mest stål. Fordi Kina laver så meget, får andre lande ekstra stål. Dette får priserne til at falde og fortjenesten mindre. Nogle virksomheder i Sydøstasien gik konkurs på grund af dette. Her er de vigtigste problemer med overudbud:
Kinesisk ståleksport fylder markeder og sænker profitten.
For meget stål betyder, at priserne falder, og kreditrisici stiger.
Overkapacitet forårsagede et fald på 2,8% i produktionen fra januar til august 2025.
Strengere bæredygtighedsregler ændrer, hvor meget stål der fremstilles.
Lande bruger told og restriktioner, men nye økonomier bliver ved med at fremstille mere stål.
Tabellen viser, hvordan kapacitet påvirker markedet:
Beviskilde |
Nøgledata |
OECD's stålkomité |
Den globale ståloverkapacitet kan være mere end 680 millioner tons i 2025. |
|
Produktionskapaciteten kan nå op på 2,656 milliarder tons i 2028. |
Stålpristendenser |
Indiske varmvalsede bredbåndspriser faldt med 18,9 % i 2025 på grund af for meget stål. |
Protektionismens indvirkning
Mange regeringer forsøger at beskytte deres egen stålindustri. USA hævede tolden på stålimport fra 25 % til 50 %. Disse regler hjælper med at holde ståljob sikre. Indien og andre lande får mere stål fra Kina og Japan. Dette får priserne til at falde og skader lokale stålproducenter. USA bruger en 'smelt og hæld'-regel til at kontrollere stål, der kommer ind. Disse regler kan få tingene til at koste mere for virksomheder og ændre, hvor meget stål der bruges.
Måle |
Detaljer |
Toldkontingenter |
Reduceret med 47 % |
Takster |
Gik fra 25 % til 50 % |
Nyt krav |
'Smelt og hæld'-reglen for stålimport |
Trade Flow Shifts
Stålhandelen ændrer sig hurtigt. Den Europæiske Union bruger Carbon Border Adjustment Mechanism. Denne regel gør, at det koster mere at sende stål fra Sydøstasien og Latinamerika. Eksportører skal bruge kulstoffattige måder for at forblive konkurrencedygtige. USA har højere priser herhjemme, så det køber mere stål, der passer til dets regler. Mexicos 'Plan Mexico' får folk til at ønske mere byggestål og købe fra leverandører i nærheden. Sydøstasien køber mere højkvalitetsstål til byggeri. Toldsatser i Mexico presser handelen til Sydamerika, hvilket gør Brasiliens marked stærkere. Nye veje i det nordlige Canada og Rusland ændrer handelsruter, og hvor meget stål der er brug for.
Økonomisk og politisk støtte
Nyttige økonomiske og politiske tiltag støtter stålmarkedet. Indien øger sin kapacitet ved at bruge penge på veje og reformer. Afrika øger sin kapacitet med økonomiske ændringer. EU og Storbritannien bruger mere på forsvar og veje, hvilket hjælper med at bruge mere stål. USA bruger mere på veje og boliger og hjælper sin egen stålindustri. Rundt om i verden hjælper bedre finansiering og en stærk økonomi efterspørgslen efter stål med at stige i 2026.
Bemærk: Hvor meget stål der fremstilles, regeringsregler og handel vil afgøre stålmarkedets fremtid.
Udsigter for stålproduktion og prisfastsættelse
Råvaretrends
Stål har brug for en konstant strøm af råvarer. Jernmalm og metalskrot er meget vigtige for priserne. Hvis jernmalm er svær at finde, stiger stålpriserne. I 2025 og 2026 kan priserne på jernmalm stige med 5-8 % i januar. Det sker, fordi stålværkerne køber mere inden det kinesiske nytår. Skrotpriserne er faldet på det seneste, da færre ønsker færdigt stål. Lavere skrotpriser hjælper stålværkerne nu, men mindre skrot kan blive indsamlet senere. Hvis der ikke er nok skrot, kan fremstilling af stål koste mere. Klasse 1 nikkel bliver også sværere at finde. Dette vil sandsynligvis få legeringstillægget for fastgørelseselementer i rustfrit stål til at stige i begyndelsen af 2026. Disse ændringer viser, at råmaterialer er meget vigtige for stålpriserne og verdensøkonomien.
Prisprognoser for 2025-2026
Stålpriserne vil forblive højere end før 2020, men de vil gå op og ned. I oktober 2025 koster konstruktionsstål $2.477,25 per ton. I januar 2026 kan priserne falde til $2.343,93 pr. ton. Dette er et fald på 5,38 % fra slutningen af 2025. Priserne er også 4,7 % lavere end sidste år. Selv med dette fald vil priserne ikke gå tilbage til gamle lavpunkter. Stærk efterspørgsel fra byggeri og nye regler vil holde priserne høje. Købere bør vide, at priserne vil forblive i et bestemt interval. At vente på store prisfald virker muligvis ikke, da fald kan være korte. At købe stål på forskellige tidspunkter kan hjælpe med at kontrollere omkostningerne. Stålpriser vil vise behovet for stærke materialer og flere penge brugt på fabrikker.
Konsekvenser for interessenter
Stålpriser betyder noget for mange mennesker. Producenterne kan tjene flere penge og få flere investeringer, især med tariffer. Bygherrer og bilproducenter vil betale mere for stålprodukter. Dette kan få varer til at koste mere og forårsage inflation. Høje tariffer hjælper lokale stålproducenter med at vokse, men der er risici, hvis efterspørgslen ikke stiger. Virksomheder med gode langsigtede aftaler vil klare sig bedre. At bygge flere datacentre og energiprojekter giver nye muligheder for at vokse. Stålproducenter skal følge med, hvor meget folk har brug for. Verdensøkonomien og markedsreglerne kan forhindre priserne i at stige for meget, men stabile priser hjælper med planlægning og investering.
Tip: Planlæg for højere stålomkostninger og vent ikke på store prisfald. Køb stål på forskellige tidspunkter for at reducere risikoen og brug faste priser til din fordel.
Den globale efterspørgsel efter stål vil forblive den samme i 2025. Den bliver på 1,75 milliarder tons. I 2026 vil det stige med 1,3 pct. Indien og andre vækststeder vil hjælpe med at ske. Ændringer i markedet, offentlige regler og nye bygninger er vigtige. Ledere i branchen kan lære af disse fakta:
Nøgle driver |
Indsigt |
Udvikling af infrastruktur |
Byer på nye markeder har brug for mere stål til veje og bygninger. |
Evolution i bilindustrien |
Elbiler og sikkerhedsregler betyder, at der er brug for mere avanceret stål. |
Fremstilling og industriel vækst |
Flere fabrikker og flyttejobs derhjemme bruger mere stål. |
Transition af vedvarende energi |
Vind- og solprojekter kræver meget stål. |
Regeringens politikker |
Landeplaner og regler for ren energi øger efterspørgslen efter stål. |
FAQ
Hvilke faktorer påvirker den globale efterspørgsel efter stål?
Mange ting påvirker efterspørgslen efter stål. Det er vigtigt at bygge veje og broer. Regeringer bruger penge på at hjælpe økonomien med at vokse. Ny teknologi og ændringer i fabrikker betyder også noget. Disse ting bestemmer, hvor meget stål der skal bruges hvert år.
Hvordan er efterspørgslen efter stål i Europa sammenlignet med andre regioner?
Efterspørgslen efter stål i Europa vokser langsommere end i udviklingslande. Europa har brug for nye veje og forsvarsudgifter for at komme sig. Indien og Brasilien bruger mere stål og vokser hurtigere.
Hvorfor ændrer stålpriserne sig så ofte?
Stålpriserne ændrer sig på grund af udbud og efterspørgsel. Råvareomkostninger har også betydning. Handelsregler og tariffer kan få priserne til at stige eller falde. Køb på bestemte tidspunkter og verdensbegivenheder forårsager hurtige prisændringer.
Hvilke industrier bruger mest stål?
Byggeri bruger meget stål. Bilproducenter og fabrikker har også brug for stål. Vind- og solprojekter bruger stål til deres udstyr. Datacentre har brug for stål til deres bygninger.
Hvordan påvirker regeringens politikker stålmarkederne?
Regeringer fastsætter regler for at beskytte lokale stålproducenter. Told og kvoter ændrer, hvordan stål bevæger sig mellem landene. Disse regler kan få priserne til at stige eller falde. Udgifter på veje hjælper efterspørgslen efter stål med at vokse.