A demanda mundial de aceiro manterase constante en 2025 en 1.750 millóns de toneladas de aceiro. O mercado pensa na demanda
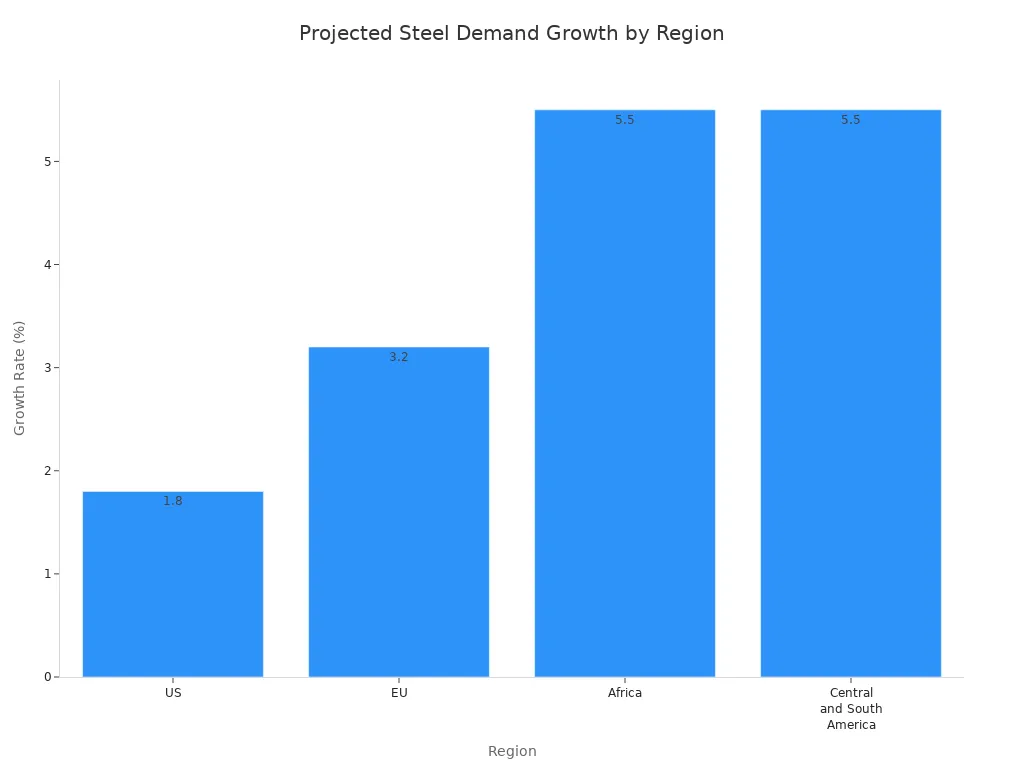
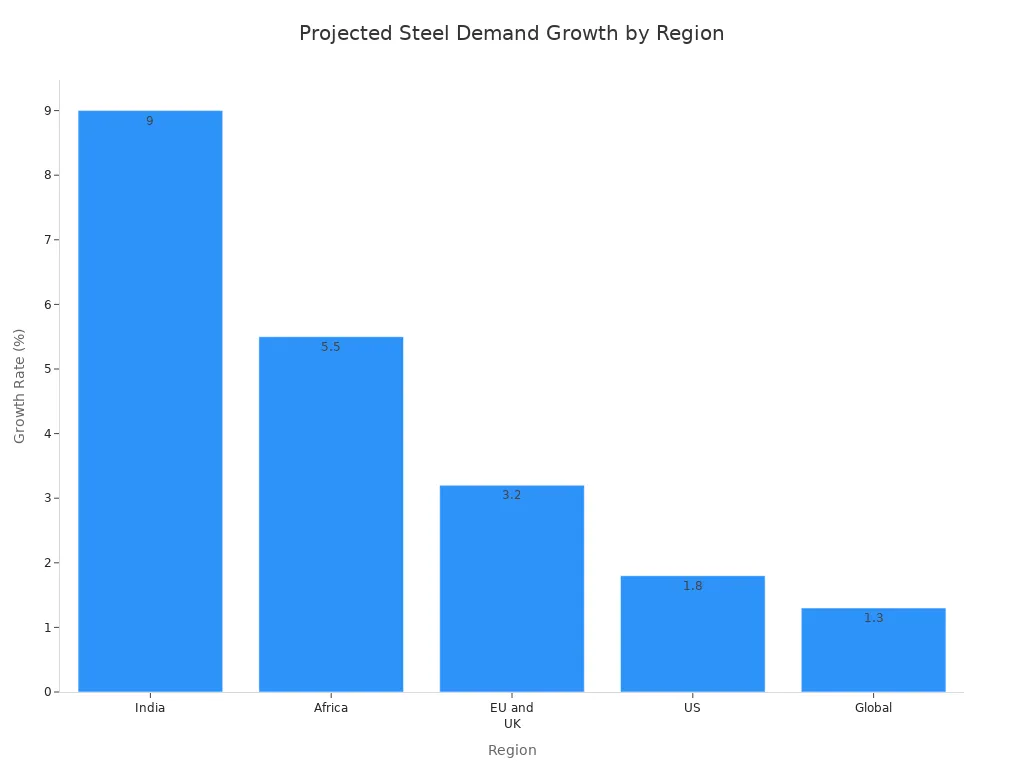
os produtos siderúrxicos subirán un 1,3% ata os 1.773 millóns de toneladas en 2026. Moitos lugares axudan a que este cambio se produza. África e América Central e do Sur crecen un 5,5% cada ano. A India necesita aceiro para construír estradas e vivendas nas cidades. A seguinte táboa mostra os números esperados:
Ano |
Demanda global de aceiro (millóns de toneladas) |
Cambio (%) |
2025 |
1.75 |
N/A |
2026 |
1.773 |
1.3 |
Diferentes rexións e problemas de mercado afectan á demanda global de aceiro. Factores económicos útiles, como o gasto público e o aumento da construción, son importantes para o crecemento dos produtos siderúrxicos.
Claves para levar
A demanda mundial de aceiro manterase constante en 1.750 millóns de toneladas en 2025. Aumentará un pouco ata os 1.773 millóns de toneladas en 2026. A India será o principal país onde creza a demanda de aceiro. A demanda de aceiro na India aumentará un 9% en 2025 e de novo en 2026. Isto débese a moitos novos proxectos de infraestrutura. Os países en desenvolvemento tamén verán máis demanda de aceiro. Isto é certo en África e América Central e do Sur. A súa demanda de aceiro crecerá un 5,5% cada ano. Os países ricos poderían ver que a demanda de aceiro mellore para 2026. A súa demanda de aceiro podería aumentar un 1,5% xa que gastan máis en infraestruturas. O exceso de aceiro e o proteccionismo comercial son grandes problemas para o mercado do aceiro. Estes problemas cambian os prezos e a cantidade de aceiro que se fai en diferentes lugares.
Tendencias da demanda global de aceiro
Visión xeral da estabilización de 2025
O mercado mundial de aceiro manterase estable en 2025. A World Steel Association di que a demanda de aceiro será duns 1.750 millóns de toneladas. Isto é case o mesmo que o ano pasado. Moitas cousas axudan a manter o mercado estable:
Os grandes países gastan cartos en proxectos públicos. Isto axuda a demanda de aceiro.
A economía mundial mantense forte. Isto mantén a demanda constante.
Expertos como Alfonso Hidalgo de Calcerrada da UNESID están esperanzados. Pensan que o mercado non baixará máis en 2025.
Os países ricos verán unha pequena caída na demanda de aceiro. Baixará preto dun 0,5% con respecto ao ano pasado. Os países máis pobres crecerán máis rápido. Verán a demanda de aceiro aumentar un 3,4% en 2025. Estes cambios mostran como afectan diferentes lugares ao mercado do aceiro.
Previsión de crecemento 2026
En 2026, o mercado do aceiro crecerá. A previsión di que a demanda aumentará un 1,3%. Chegará aos 1.773 millóns de toneladas. Algunhas cousas importantes impulsan este crecemento:
A demanda de aceiro de China non caerá tan rápido. India, Vietnam, Exipto e Arabia Saudita crecerán rapidamente. A India verá que a demanda de aceiro aumentará un 9% tanto en 2025 como en 2026. Os Estados Unidos recibirán máis demanda de aceiro de novas estradas e vivendas. A demanda de aceiro en EEUU podería aumentar un 1,8%. Europa tamén o fará mellor. En 2026 verá un aumento do 3,2 %. Máis gasto en estradas e defensa axudará.
A seguinte táboa mostra como farán as rexións:
Rexión |
Previsións de demanda |
Desafíos clave |
China |
En declive |
Sobrecapacidade, descenso do consumo interno |
India |
Forte crecemento |
N/A |
Europa |
Baixa demanda |
Tarifas, presión económica |
EUA |
Beneficiándose |
Medidas proteccionistas, desaceleracións económicas |
Estas tendencias mostran que o mercado do aceiro depende do crecemento e dos problemas en diferentes lugares. O crecemento nos países máis pobres axudará a equilibrar a lenta demanda dos máis ricos.
Comparación histórica
Ollar os anos pasados axúdanos a comprender agora. O mercado do aceiro manterase ao redor dos 1.750 millóns de toneladas en 2025. Isto ocorre despois dun crecemento lento. En 2026, o mercado recuperará un pouco, cunha suba do 1,3%. Os países máis pobres, especialmente fóra de China, liderarán este crecemento. India e Vietnam axudarán a que a demanda aumente. África viu crecer a demanda de aceiro un 5,5% cada ano desde 2023. América Central e do Sur tamén crecerán un 5,5% en 2025. Arxentina e Brasil liderarán este crecemento.
Os países ricos levan catro anos de caída da demanda de aceiro. En 2026, recuperaranse. Verán un aumento do 1,5%. Máis gasto en estradas na Unión Europea e nos Estados Unidos axudará.
Nota: o mercado do aceiro mostra unha demanda constante e un novo crecemento. As diferenzas entre rexións e o gasto en estradas son importantes para estas tendencias.
Análise do mercado rexional do aceiro
Perspectivas da demanda de China
China segue sendo moi importante no mercado do aceiro. En 2025 e 2026, a demanda de aceiro aumentará un pouco. As exportacións de aceiro de China deberían aumentar un 3-5% cada ano. Algunhas cousas axudan a que isto suceda. Os prezos das materias primas non están cambiando moito agora. A tecnoloxía do aceiro verde está mellorando. Os problemas comerciais con outros países tamén importan. China gasta moito en novas estradas e edificios. Quere facer aceiro sen engadir máis carbono. China espera producir un 4% máis de aceiro con valor engadido cada ano. Este foco no mellor aceiro pode cambiar os prezos e a oferta do aceiro no mundo.
Impulsores do crecemento da India
India está crecendo rapidamente na demanda de aceiro. Para 2025, o uso de aceiro da India aumentará un 8-9%. A maioría do aceiro úsase para grandes proxectos como estradas e pontes. A construción de vivendas emprega entre o 25% e o 30% do aceiro. As fábricas usan un 15-20% do aceiro. Os expertos pensan que a India usará un 9% máis de aceiro cada ano en 2025 e 2026. A India quere fabricar 300 millóns de toneladas de aceiro para 2030. Agora mesmo, pode producir uns 200 millóns de toneladas. Entón, a India necesita construír máis plantas siderúrxicas.
Aspecto |
Detalles |
Aumento do gasto de capital |
O gasto aumentará un 22,2 %, ata alcanzar os 12,2 centos mil dez millóns de rupias para o aceiro |
Proxectos de Infraestruturas |
Moito diñeiro vai para estradas, ferrocarrís, portos e transporte de mercadorías |
Melloras Loxísticas |
Mellores formas de mover mercadorías reducirán os custos |
Apoio ás MIPYMES |
Axudar ás pequenas fábricas das cidades fai que máis xente compre aceiro |
Perspectiva da demanda global |
As cidades e as pequenas fábricas manterán forte a demanda de aceiro |
Recuperación de mercados desenvolvidos
Os países ricos teñen resultados diferentes. A demanda de aceiro caerá un 0,5% en 2025. Este é o cuarto ano consecutivo que baixa. Pero as cousas poden mellorar pronto. A Unión Europea e o Reino Unido poderían ver un aumento da demanda de aceiro un 3,2% en 2026. Os Estados Unidos poderían ver un aumento do 1,8% no uso de aceiro. En total, os países ricos poderían ver unha recuperación do 1,5% en 2026 despois de tempos difíciles.
Expansión de mercados en desenvolvemento
Os países máis pobres, excepto China, están crecendo rapidamente no uso de aceiro. En 2025, estas prazas utilizarán un 3,4% máis de aceiro. En 2026, o crecemento será do 4,7%. A India e o sueste asiático lideran este crecemento. A India utilizará un 7 % máis de aceiro en 2025. O sueste asiático utilizará un 4 % máis. Os grandes proxectos de construción e máis xente que vive nas cidades fan que isto suceda.
Ano |
Taxa de crecemento da demanda de aceiro proxectada |
2025 |
3,4 % |
2026 |
4,7 % |
Os países en desenvolvemento son moi importantes para a demanda mundial de aceiro. O seu gasto en novos edificios e fábricas axuda a equilibrar o lento crecemento nos países ricos.
Dinámica do mercado global do aceiro
Retos de exceso de oferta
O mercado global do aceiro ten demasiado aceiro. Moitos países fabrican máis aceiro do necesario. China está a fabricar máis aceiro. Debido a que China fai moito, outros países reciben aceiro extra. Isto fai que os prezos baixen e os beneficios sexan máis pequenos. Algunhas empresas do sueste asiático quebraron por mor disto. Estes son os principais problemas co exceso de oferta:
As exportacións de aceiro chinesas están enchendo os mercados e diminuíndo os beneficios.
Demasiado aceiro significa que os prezos baixan e aumentan os riscos de crédito.
O exceso de capacidade provocou unha caída do 2,8% na produción de xaneiro a agosto de 2025.
As regras de sustentabilidade máis estritas están cambiando a cantidade de aceiro que se fabrica.
Os países usan aranceis e restricións, pero as novas economías seguen fabricando máis aceiro.
A táboa mostra como afecta a capacidade ao mercado:
Fonte da evidencia |
Datos clave |
Comité do Aceiro da OCDE |
O exceso de capacidade global de aceiro podería superar os 680 millóns de toneladas para 2025. |
|
A capacidade de produción pode alcanzar os 2.656 millóns de toneladas en 2028. |
Tendencias dos prezos do aceiro |
Os prezos das bobinas laminadas en quente na India caeron un 18,9% en 2025 por mor do exceso de aceiro. |
Impacto proteccionista
Moitos gobernos están tentando protexer as súas propias industrias siderúrxicas. EEUU elevou os aranceis ás importacións de aceiro do 25% ao 50%. Estas regras axudan a manter a seguridade dos traballos de aceiro. A India e outros países obteñen máis aceiro de China e Xapón. Isto fai que os prezos baixen e prexudique aos siderúrxicos locais. Os EUA usan unha regra de 'fusión e vertido' para controlar a entrada de aceiro. Estas regras poden facer que as cousas custe máis ás empresas e cambiar a cantidade de aceiro que se usa.
Medida |
Detalles |
Cotas arancelarias |
Reducida nun 47% |
Tarifas |
Pasou do 25% ao 50% |
Novo requisito |
Regra 'Derreter e verter' para as importacións de aceiro |
Cambios de fluxo comercial
O comercio de aceiro está cambiando rapidamente. A Unión Europea utiliza o Mecanismo de Axuste da Fronteira do Carbono. Esta regra fai que custe máis enviar aceiro desde o sueste asiático e América Latina. Os exportadores deben utilizar formas baixas de carbono para manterse competitivos. Estados Unidos ten prezos máis altos na casa, polo que compra máis aceiro que se axuste ás súas regras. O 'Plan México' de México fai que a xente queira máis aceiro de construción e compre a provedores próximos. O sueste asiático compra máis aceiro de alta calidade para a construción. Os aranceis en México impulsan o comercio cara a América do Sur, facendo máis forte o mercado de Brasil. As novas estradas no norte de Canadá e Rusia cambian as rutas comerciais e a cantidade de aceiro que se necesita.
Apoio económico e político
As accións económicas e políticas útiles apoian o mercado do aceiro. A India aumenta a súa capacidade gastando en estradas e reformas. África crece a súa capacidade cos cambios económicos. A UE e o Reino Unido gastan máis en defensa e estradas, o que axuda a utilizar máis aceiro. Estados Unidos gasta máis en estradas e casas, axudando á súa propia industria siderúrxica. En todo o mundo, un mellor financiamento e unha economía forte axudan a que a demanda de aceiro aumente en 2026.
Nota: a cantidade de aceiro que se fabrique, as normas gobernamentais e o comercio decidirán o futuro do mercado do aceiro.
Perspectivas de produción e prezos de aceiro
Tendencias das materias primas
O aceiro necesita un fluxo constante de materias primas. O mineral de ferro e a chatarra son moi importantes para os prezos. Se o mineral de ferro é difícil de atopar, os prezos do aceiro soben. En 2025 e 2026, os prezos do mineral de ferro poden subir un 5-8% en xaneiro. Isto ocorre porque as siderúrxicas compran máis antes do ano novo chinés. Os prezos da chatarra baixaron ultimamente xa que menos xente quere aceiro acabado. Os prezos máis baixos da chatarra axudan agora ás siderurxias, pero é posible que se recolla menos chatarra máis tarde. Se non hai suficiente chatarra, facer aceiro podería custar máis. O níquel de clase 1 tamén é cada vez máis difícil de atopar. Isto probablemente fará que o recargo de aliaxe para elementos de fixación de aceiro inoxidable aumente a principios de 2026. Estes cambios mostran que as materias primas son moi importantes para os prezos do aceiro e para a economía mundial.
Previsións de prezos para 2025-2026
Os prezos do aceiro manteranse máis altos que antes de 2020, pero subirán e baixarán. En outubro de 2025, o aceiro estrutural custa 2.477,25 dólares por tonelada. En xaneiro de 2026, os prezos poden caer ata os 2.343,93 dólares por tonelada. Trátase dunha baixada do 5,38% con respecto a finais de 2025. Os prezos tamén son un 4,7% inferiores aos do ano pasado. Aínda con esta baixada, os prezos non volverán aos antigos mínimos. A forte demanda da construción e as novas regras manterán os prezos elevados. Os compradores deben saber que os prezos manteranse nun intervalo determinado. Esperar grandes baixadas de prezos pode non funcionar, xa que as baixadas poden ser curtas. Comprar aceiro en diferentes momentos pode axudar a controlar os custos. Os prezos do aceiro mostrarán a necesidade de materiais fortes e máis diñeiro gastado en fábricas.
Implicacións para as partes interesadas
Os prezos do aceiro importan a moita xente. Os produtores poden gañar máis cartos e obter máis investimentos, especialmente coas tarifas. Construtores e fabricantes de automóbiles pagarán máis polos produtos de aceiro. Isto podería facer que os bens custe máis e provocar inflación. Os altos aranceis axudan a crecer aos fabricantes de aceiro locais, pero hai riscos se a demanda non aumenta. As empresas con boas ofertas a longo prazo farán mellor. Construír máis centros de datos e proxectos enerxéticos dá novas oportunidades de crecer. Os fabricantes de aceiro deben manterse ao día da cantidade de xente que necesita. A economía mundial e as regras do mercado poden impedir que os prezos aumenten demasiado, pero os prezos estables axudan á planificación e ao investimento.
Consello: planifique custos de aceiro máis altos e non espere a grandes baixadas de prezos. Compra aceiro en diferentes momentos para reducir o risco e utiliza prezos estables para a túa vantaxe.
A demanda mundial de aceiro manterase a mesma en 2025. Será de 1.750 millóns de toneladas. En 2026, subirá un 1,3%. A India e outros lugares en crecemento axudarán a que isto suceda. Os cambios no mercado, as normas gobernamentais e os novos edificios son importantes. Os líderes da industria poden aprender destes feitos:
Condutor de chave |
Insight |
Desenvolvemento de infraestruturas |
As cidades dos novos mercados necesitan máis aceiro para estradas e edificios. |
Evolución da industria da automoción |
Os coches eléctricos e as normas de seguridade significan que se necesita aceiro máis avanzado. |
Manufactura e Crecemento Industrial |
Máis fábricas e traballos que se mudan a casa usan máis aceiro. |
Transición ás Enerxías Renovables |
Os proxectos eólicos e solares necesitan moito aceiro. |
Políticas gobernamentais |
Os plans do país e as regras de enerxía limpa aumentan a demanda de aceiro. |
FAQ
Que factores inflúen na demanda mundial de aceiro?
Moitas cousas afectan á demanda de aceiro. Construír estradas e pontes é importante. Os gobernos gastan cartos para axudar a crecer a economía. As novas tecnoloxías e os cambios nas fábricas tamén importan. Estas cousas deciden canto aceiro se necesita cada ano.
Como se compara a demanda de aceiro en Europa con outras rexións?
A demanda de aceiro en Europa crece máis lentamente que nos lugares en desenvolvemento. Europa necesita novas estradas e gastos de defensa para recuperarse. India e Brasil usan máis aceiro e medran máis rápido.
Por que os prezos do aceiro cambian tan a miúdo?
Os prezos do aceiro cambian debido á oferta e á demanda. Os custos das materias primas tamén importan. As regras comerciais e as tarifas poden facer que os prezos suban ou baixen. A compra en determinados momentos e eventos mundiais provoca cambios de prezo rápidos.
Que industrias usan máis aceiro?
A construción utiliza moito aceiro. Os fabricantes de automóbiles e as fábricas tamén necesitan aceiro. Os proxectos eólicos e solares utilizan aceiro para os seus equipos. Os centros de datos necesitan aceiro para os seus edificios.
Como afectan as políticas gobernamentais aos mercados de aceiro?
Os gobernos establecen normas para protexer aos fabricantes de aceiro locais. Os aranceis e as cotas cambian como se move o aceiro entre os países. Estas regras poden facer que os prezos suban ou baixen. O gasto en estradas axuda a crecer a demanda de aceiro.