Kudiwa kwesimbi pasi rose kucharamba kwakatsiga muna 2025 pamabhiriyoni 1.75 ematani esimbi. Musika unofunga kudiwa kwe
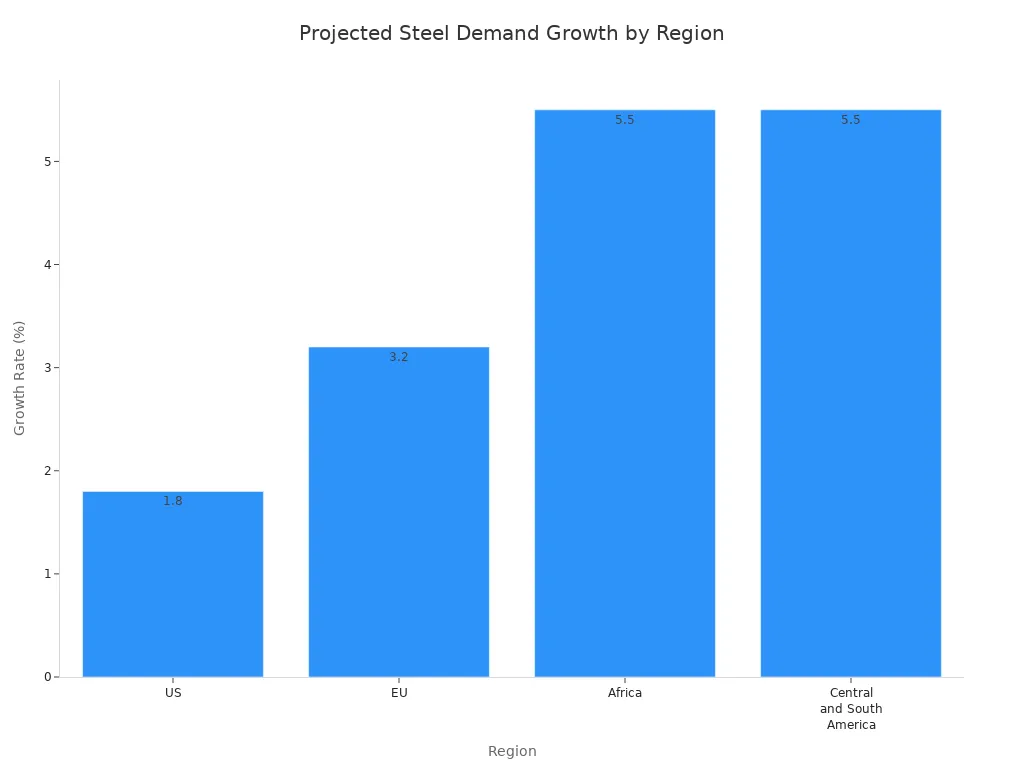
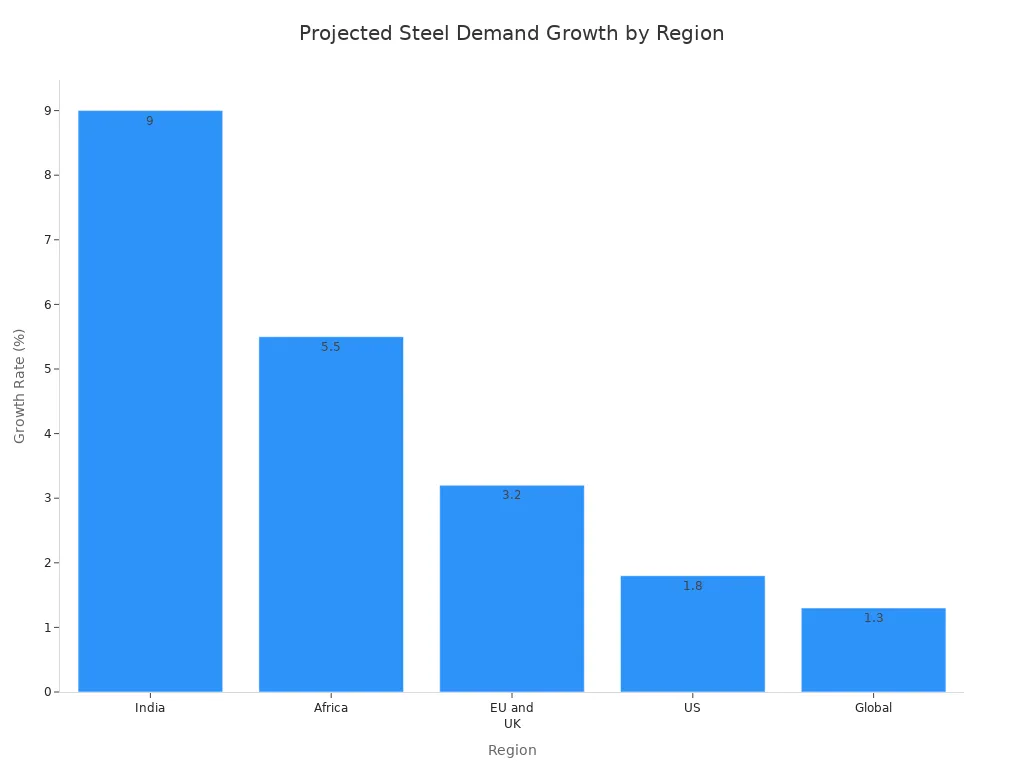
zvigadzirwa zvesimbi zvichakwira ne1.3% kusvika 1,773 miriyoni matani muna 2026. Nzvimbo dzakawanda dzinobatsira kuti shanduko iyi iitike. Africa neCentral neSouth America inokura ne5.5% gore rega rega. India inoda simbi yekuvaka migwagwa nedzimba mumaguta. Tafura iri pazasi inoratidza nhamba dzinotarisirwa:
Gore |
Global Steel Demand (mabhiriyoni ematani) |
Shandura (%) |
2025 |
1.75 |
N/A |
2026 |
1.773 |
1.3 |
Matunhu akasiyana uye matambudziko emusika anokanganisa kudiwa kwesimbi pasi rose. Zvinhu zvinobatsira zvehupfumi, semari yehurumende uye kuwedzera kwekuvaka, zvakakosha pakukura kwezvigadzirwa zvesimbi.
Key Takeaways
Kudiwa kwesimbi pasi rose kucharamba kwakadzikama pa 1.75 bhiriyoni matani muna 2025. Ichakwira zvishoma kusvika ku 1.773 bhiriyoni matani muna 2026. India ichava nyika huru umo kudiwa kwesimbi kunokura. Kudiwa kwesimbi muIndia kuchakwira ne9% muna 2025 uye zvakare muna 2026. Izvi zvinokonzerwa nemapurojekiti akawanda matsva ezvivakwa. Nyika dzichiri kusimukira dzichaonawo kudiwa kwesimbi kwakawanda. Izvi ndezvechokwadi muAfrica neCentral neSouth America. Kudiwa kwavo kwesimbi kuchakura ne5.5% gore rega rega. Nyika dzakapfuma dzinogona kuona kudiwa kwesimbi kuri nani panosvika 2026. Kudiwa kwavo kwesimbi kunogona kukwira ne1.5% sezvavanoshandisa zvakawanda pazvivakwa. Yakawandisa simbi uye kuchengetedzwa kwekutengeserana matambudziko makuru kumusika wesimbi. Matambudziko aya anochinja mitengo uye kuti yakawanda sei simbi inogadzirwa munzvimbo dzakasiyana.
Global Steel Demand Trends
2025 Kudzikamisa Overview
Musika wepasi rose wesimbi ucharamba wakatsiga muna 2025. Sangano reWorld Steel Association rinoti kudiwa kwesimbi kunenge kuri matani mabhiriyoni 1.75. Izvi zvakada kufanana negore rapfuura. Zvinhu zvakawanda zvinobatsira kuchengetedza musika:
Nyika huru dzinoshandisa mari muzvirongwa zveveruzhinji. Izvi zvinobatsira kudiwa kwesimbi.
Hupfumi hwenyika hunoramba hwakasimba. Izvi zvinoita kuti kudiwa kurambe kwakadzikama.
Nyanzvi dzakaita saAlfonso Hidalgo de Calcerrada kubva kuUNESID vane tariro. Vanofunga kuti musika hausi kuzodonha zvakanyanya muna 2025.
Nyika dzakapfuma dzichaona kudonha kudiki kwekudiwa kwesimbi. Ichadzikira neinenge 0.5% kubva gore rapfuura. Nyika dzine urombo dzichakura nokukurumidza. Vachaona kudiwa kwesimbi kuchikwira ne 3.4% muna 2025. Shanduko idzi dzinoratidza kuti nzvimbo dzakasiyana dzinokanganisa sei musika wesimbi.
2026 Kukura Forecast
Muna 2026, musika wesimbi uchakura. Mafungiro anoti kudiwa kuchakwira ne1.3%. Ichasvika 1,773 miriyoni matani. Zvimwe zvinhu zvakakosha zvinokurudzira kukura uku:
Kudiwa kwesimbi kweChina hakuzodonha nekukurumidza. India, Vietnam, Egypt, uye Saudi Arabia ichakura nekukurumidza. India ichaona kudiwa kwesimbi kuchikwira neinenge 9% mune zvese 2025 uye 2026. United States ichawana yakawanda kudiwa kwesimbi kubva mumigwagwa mitsva nedzimba. Kudiwa kwesimbi muUS kunogona kukwira ne1.8%. Europe ichaitawo zvirinani. Ichaona kuwedzera kwe3.2% muna 2026. Kuwedzera mari mumigwagwa nekudzivirira kuchabatsira.
Tafura iri pazasi inoratidza kuti matunhu achaita sei:
Dunhu |
Demand Forecasts |
Matambudziko Anokosha |
China |
Kuramba |
Overcapacity, kuderera kwekushandisa mudzimba |
India |
Kukura kwakasimba |
N/A |
Europe |
Kuda kwakaderera |
Tariffs, kumanikidzwa kwehupfumi |
US |
Kubatsira |
Matanho ekudzivirira, kuderera kwehupfumi |
Aya maitiro anoratidza musika wesimbi unoenderana nekukura uye matambudziko munzvimbo dzakasiyana. Kukura munyika dzine urombo kuchabatsira kuenzanisa kudiwa kunononoka mune dzakapfuma.
Nhoroondo Kuenzanisa
Kutarisa makore apfuura kunotibatsira kunzwisisa iye zvino. Musika wesimbi uchagara wakatenderedza 1,750 miriyoni matani muna 2025. Izvi zvinouya mushure mekukura zvishoma. Muna 2026, musika uchadzoka zvishoma, nekukwira kwe1.3%. Nyika dzine urombo, kunyanya kunze kweChina, dzichatungamira kukura uku. India neVietnam zvichabatsira kudiwa kuenda kumusoro. Africa yakaona kudiwa kwesimbi kuchikura ne5.5% gore negore kubvira 2023. Central neSouth America ichakurawo ne5.5% muna 2025. Argentina neBrazil dzichatungamirira kukura uku.
Nyika dzakapfuma dzave nemakore mana ekuderera kwekudiwa kwesimbi. Muna 2026, ivo vachapora. Vachaona kuwedzera kwe1.5%. Kuwedzera mari mumigwagwa muEuropean Union neUnited States kuchabatsira.
Ongorora: Musika wesimbi unoratidza zvese zvakatsiga kudiwa uye kukura kutsva. Misiyano pakati pematunhu uye kushandisa mari mumigwagwa kwakakosha kune aya maitiro.
Yenharaunda Steel Market Analysis
China Inoda Outlook
China ichiri yakakosha zvikuru mumusika wesimbi. Muna 2025 na2026, kudiwa kwesimbi kuchakwira zvishoma. Simbi inotengeswa kunze kwenyika kubva kuChina inofanira kukwira ne3-5% gore rega rega. Zvimwe zvinobatsira izvi kuti zviitike. Raw material mitengo haisi kuchinja zvakanyanya iye zvino. Green simbi tekinoroji iri kuita nani. Matambudziko ekutengeserana nedzimwe nyika ane basa. China inoshandisa mari yakawanda mumigwagwa mitsva uye zvivakwa. Inoda kugadzira simbi isina kuwedzera kabhoni. China inotarisira kugadzira 4% yakawanda-yakawedzerwa simbi gore rega rega. Izvi zvinotarisa pane zviri nani simbi zvinogona kuchinja nyika mitengo yesimbi uye kupa.
India Kukura Vatyairi
India iri kukura nekukurumidza mukudiwa kwesimbi. Pakazosvika 2025, kushandiswa kwesimbi kweIndia kuchakwira ne8-9%. Simbi zhinji dzinoshandiswa kuita mapurojekiti makuru semigwagwa nemabhiriji. Kuvaka dzimba kunoshandisa 25% kusvika 30% yesimbi. Mafekitari anoshandisa 15-20% yesimbi. Nyanzvi dzinofunga kuti India ichashandisa 9% yakawanda simbi gore rega rega muna 2025 uye 2026. India inoda kugadzira 300 miriyoni matani esimbi panosvika 2030. Parizvino, inogona kugadzira anenge mamiriyoni mazana maviri ematani. Saka, India inoda kuvaka zvirimwa zvakawanda zvesimbi.
Aspect |
Details |
Capital Expenditure Kuwedzera |
Kushandisa kuchakwira ne22.2%, kusvika ₹12.2 mazana ezviuru gumi emamiriyoni esimbi |
Infrastructure Projects |
Mari yakawanda inoenda kumigwagwa, njanji, zviteshi, uye zvinhu zvinofamba |
Logistics Improvements |
Nzira dziri nani dzekufambisa zvinhu dzinodzikisa mari |
Tsigiro yeMSMEs |
Kubatsira mafekitari madiki mumaguta kunoita kuti vanhu vakawanda vatenge simbi |
Pakazara Dema Outlook |
Maguta nemafekitari madiki achaita kuti kudiwa kwesimbi kurambe kwakasimba |
Yakagadziridzwa Misika Kudzoreredza
Nyika dzakapfuma dzine migumisiro yakasiyana. Kudiwa kwesimbi kuchadonha ne 0.5% muna 2025. Iri ndiro gore rechina mumutsara rakaderera. Asi zvinhu zvinogona kuita nani nokukurumidza. IEuropean Union neUnited Kingdom vaigona kuona kudiwa kwesimbi kuchikwira ne3.2% muna 2026. United States inogona kuona kuwedzera kwe1.8% mukushandiswa kwesimbi. Pakazara, nyika dzakapfuma dzaigona kuona kupora kwe1.5% muna 2026 mushure menguva dzakaoma.
Kugadzira Kuwedzera Kwemisika
Nyika dzine urombo, kunze kweChina, dziri kukura nekukurumidza mukushandiswa kwesimbi. Muna 2025, nzvimbo idzi dzichashandisa 3.4% imwe simbi. Muna 2026, kukura kuchave 4.7%. India neSoutheast Asia dziri kutungamira uku kukura. India ichashandisa 7% yakawanda simbi muna 2025. Southeast Asia ichashandisa 4% yakawanda. Zvirongwa zvikuru zvekuvaka uye vanhu vakawanda vanogara mumaguta vanoita kuti izvi zviitike.
Gore |
Projected Steel Demand Growth Rate |
2025 |
3.4% |
2026 |
4.7% |
Nyika dzichiri kusimukira dzakakosha zvikuru kudiwa kwesimbi pasi rose. Kushandisa kwavo zvivako zvitsva nemafekitari kunobatsira kuenzanisa kukura kunononoka munyika dzakapfuma.
Global Steel Market Dynamics
Kuwandisa Matambudziko
Musika wepasi rose wesimbi une simbi yakawandisa. Nyika dzakawanda dziri kugadzira simbi yakawanda kupfuura inodiwa. China iri kugadzira simbi yakawanda. Nekuti China inogadzira zvakanyanya, dzimwe nyika dzinowana imwe simbi. Izvi zvinoita kuti mitengo idzike uye purofiti iite diki. Mamwe makambani muSoutheast Asia akabuda mubhizinesi nekuda kweizvi. Heano matambudziko makuru nekuwandisa:
Kutengeswa kwesimbi kweChinese kunze kwenyika kuri kuzadza misika uye kuderedza purofiti.
Simbi yakawandisa inoreva kudonha kwemitengo uye njodzi dzechikwereti dzinokwira.
Kuwandisa kwakakonzera kudonha kwe2.8% mukugadzirwa kubva muna Ndira kusvika Nyamavhuvhu 2025.
Mitemo yakasimba yekusimudzira iri kuchinja kuti yakawanda sei simbi inogadzirwa.
Nyika dzinoshandisa mitero uye zvirambidzo, asi hupfumi hutsva hunoramba huchiita simbi yakawanda.
Tafura inoratidza kuti huwandu hunokanganisa sei musika:
Kwakabva Uchapupu |
Key Data |
Komiti yeOECD Simbi |
Global iron overcapacity inogona kudarika 680 miriyoni matani panosvika 2025. |
|
Kukwanisa kugadzira kunogona kusvika 2.656 bhiriyoni matani panosvika 2028. |
Steel Price Trends |
Mitengo yemakoiri ekuIndia anopisa akadzikira ne18.9% muna 2025 nekuda kwesimbi yakawandisa. |
Protectionism Impact
Hurumende dzakawanda dziri kuedza kuchengetedza maindasitiri adzo esimbi. IUS yakakwidza mutero wekutengesa kunze kwesimbi kubva pa25% kusvika pa50%. Iyi mitemo inobatsira kuchengetedza mabasa esimbi. India nedzimwe nyika dzinowana simbi yakawanda kubva kuChina neJapan. Izvi zvinoita kuti mitengo idzike uye zvinokuvadza vagadziri vesimbi veko. US inoshandisa mutemo we ' melt and pour' kudzora simbi ichipinda. Mitemo iyi inogona kuita kuti zvinhu zvidhure kumabhizinesi uye kuchinja kuti simbi yakawanda sei inoshandiswa.
Kuyera |
Details |
Tariff-rate quotas |
Kudzikiswa ne47% |
Tariffs |
Yakakwira kubva pa25% kusvika pa50% |
Chinodiwa chitsva |
Mutemo we'Nyunguduka ugodira' wekutenga kunze kwenyika simbi |
Trade Flow Shifts
Kutengeswa kwesimbi kuri kuchinja nekukurumidza. European Union inoshandisa iyo Carbon Border Adjustment Mechanism. Mutemo uyu unoita kuti zvidhure kutumira simbi kubva kuSoutheast Asia neLatin America. Vatengesi kunze kwenyika vanofanira kushandisa nzira dzakaderera-kabhoni kuti varambe vachikwikwidza. IUS ine mitengo yakakwira kumba, saka inotenga simbi yakawanda inoenderana nemitemo yayo. 'Plan Mexico' yekuMexico inoita kuti vanhu vade simbi yekuvaka uye vatenge kubva kune vatengesi vari pedyo. Southeast Asia inotenga mamwe emhando yepamusoro simbi yekuvaka. Tariffs muMexico inosundidzira kutengeserana kuSouth America, zvichiita kuti musika weBrazil uwedzere kusimba. Migwagwa mitsva yekuchamhembe kweCanada neRussia inoshandura nzira dzekutengeserana uye kuti isimbi yakawanda sei inodiwa.
Economic and Policy Support
Zviito zvinobatsira zvehupfumi nematongerwo enyika zvinotsigira musika wesimbi. India inokura kugona kwayo nekushandisa mumigwagwa nekugadzirisa. Africa inokura kugona kwayo nekuchinja kwehupfumi. IEU neUK dzinopedza zvakawanda pakudzivirira uye mumigwagwa, iyo inobatsira kushandisa simbi yakawanda. IUS inoshandisa yakawanda mumigwagwa nedzimba, ichibatsira yayo indasitiri yesimbi. Pasi rese, mari iri nani uye hupfumi hwakasimba zvinobatsira kudiwa kwesimbi kukwira muna 2026.
Cherechedza: Imari yakawanda sei inogadzirwa, mitemo yehurumende, uye kutengeserana kuchasarudza ramangwana remusika wesimbi.
Simbi Kugadzirwa uye Mitengo Outlook
Raw Material Trends
Simbi inoda kuyerera kwakadzikama kwezvinhu zvakabikwa. Iron ore uye zvimedu zvesimbi zvakakosha zvikuru pamitengo. Kana simbi yakaoma kuwana, mitengo yesimbi inokwira. Muna 2025 na2026, mitengo yesimbi inogona kukwira ne5-8% muna Ndira. Izvi zvinoitika nekuti zvigayo zvesimbi zvinotenga zvakawanda pamberi peChinese New Year. Mitengo yesimbi dzakarasa yadzikira nguva pfupi yadarika sezvo vanhu vashoma vanoda simbi yakapera. Mitengo yakaderera yezvimedu inobatsira zvigayo zvesimbi izvozvi, asi zvimedu zvishoma zvinogona kuunganidzwa gare gare. Kana pasina zvimedu zvakakwana, kugadzira simbi kunogona kudhura zvakanyanya. Kirasi 1 Nickel iri kuwedzerawo kuoma kuwana. Izvi zvingangoita kuti Alloy Surcharge yesimbi isina tsvina inosungirirwa iende mberi kwekutanga kwe 2026. Shanduko idzi dzinoratidza kuti zvigadzirwa zvakakosha zvakanyanya pamitengo yesimbi uye hupfumi hwenyika.
Mutengo wekufanotaura kwe2025-2026
Mitengo yesimbi icharamba yakakwira kupfuura 2020 isati yasvika, asi ivo vanokwira nekudzika. Muna Gumiguru 2025, simbi yezvimiro inodhura $2,477.25 patani. Pakazosvika Ndira 2026, mitengo inogona kudonha kusvika pamadhora zviuru zviviri nemakumi matatu nemazana matatu nemazana matatu nemazana matatu nemazana matatu nemazana matatu netatu. Uku kudonha kwe5.38% kubva kunopera 2025. Mitengo zvakare 4.7% yakaderera pane gore rapfuura. Kunyangwe nekudonha uku, mitengo haidzokeri kumashure ekare. Kudiwa kwakasimba kubva pakuvaka uye mitemo mitsva kuchachengetedza mitengo yakakwirira. Vatengi vanofanira kuziva kuti mitengo ichagara mune imwe mhando. Kumirira kudonha kwemitengo kukuru kunogona kusashanda, sezvo madhipisi anogona kunge ari mapfupi. Kutenga simbi panguva dzakasiyana kunogona kubatsira kudzora mari. Mitengo yesimbi icharatidza kudiwa kwezvinhu zvakasimba uye mari yakawanda inoshandiswa pamafekitari.
Zvinoreva kune Vanoda Kubata
Mitengo yesimbi inokosha kuvanhu vakawanda. Vagadziri vanogona kuwana mari yakawanda uye kuwana mari yakawanda, kunyanya nemitengo. Vavaki nevagadziri vemotokari vachabhadhara zvakanyanya kune zvigadzirwa zvesimbi. Izvi zvinogona kuita kuti zvinhu zvidhure zvakanyanya zvokonzera inflation. Mitero yakakwira inobatsira vagadziri vesimbi vemunharaunda kukura, asi kune njodzi kana kudiwa kukasakwira. Makambani ane madhiri akanaka enguva refu achaita zvirinani. Kuvaka nzvimbo dzakawanda dzedata uye mapurojekiti emagetsi kunopa mikana mitsva yekukura. Vagadziri vesimbi vanofanirwa kuenderana nehuwandu hwevanhu vanoda. Hupfumi hwenyika nemitemo yemisika zvinogona kumisa mitengo kukwira zvakanyanya, asi mitengo yakatsiga inobatsira pakuronga nekudyara.
Zano: Ronga mari yepamusoro yesimbi uye usamirire kudonha kukuru kwemitengo. Tenga simbi panguva dzakasiyana kudzikisa njodzi uye shandisa mitengo yakatsiga kune yako mukana.
Kudiwa kwesimbi pasi rose kucharamba kwakafanana muna 2025. Ichava 1.75 mabhiriyoni ematani. Muna 2026, ichakwira ne1.3%. India nedzimwe nzvimbo dzinokura dzichabatsira izvi kuitika. Kuchinja kwemusika, mitemo yehurumende, uye zvivakwa zvitsva zvakakosha. Vatungamiri muindasitiri vanogona kudzidza kubva pane izvi chokwadi:
Key Driver |
Kunzwisisa |
Kuvandudza Infrastructure |
Maguta mumisika mitsva anoda mamwe simbi yemigwagwa uye zvivakwa. |
Automotive Indasitiri Evolution |
Motokari dzemagetsi nemitemo yekuchengetedza zvinoreva kuti simbi yepamusoro inodiwa. |
Kugadzira uye Kukura Kwemaindasitiri |
Mamwe mafekitari nemabasa ekufambisa kumusha anoshandisa simbi yakawanda. |
Renewable Energy Transition |
Mhepo nemapurojekiti ezuva anoda simbi yakawanda. |
Mitemo yeHurumende |
Zvirongwa zvenyika uye mitemo yakachena yemagetsi inoita kuti kudiwa kwesimbi kuwedzere. |
FAQ
Ndezvipi zvinhu zvinokonzera kudiwa kwesimbi pasi rose?
Zvinhu zvakawanda zvinokanganisa kudiwa kwesimbi. Kuvaka migwagwa nemabhiriji kwakakosha. Hurumende dzinoshandisa mari kubatsira hupfumi hwenyika. Tekinoroji nyowani uye shanduko mumafekitori zvine basa zvakare. Zvinhu izvi zvinosarudza kuti simbi yakawanda sei inodiwa gore negore.
Kudiwa kwesimbi kuEurope kunofananidzwa sei nemamwe matunhu?
Simbi inodiwa muEurope inokura zvishoma pane munzvimbo dzichiri kusimukira. Europe inoda migwagwa mitsva uye mari yekudzivirira kuti iwanezve. India neBrazil vanoshandisa simbi yakawanda uye vanokura nekukurumidza.
Sei mitengo yesimbi ichichinja kakawanda?
Mitengo yesimbi inoshanduka nekuda kwekupa uye kudiwa. Mari yemidziyo ine basa zvakare. Mitemo yekutengeserana uye tariffs zvinogona kuita kuti mitengo ikwire kana kudzika. Kutenga pane dzimwe nguva uye zviitiko zvepasi zvinokonzeresa kuchinja kwemitengo nekukurumidza.
Ndeapi maindasitiri anoshandisa simbi zvakanyanya?
Kuvaka kunoshandisa simbi yakawanda. Vagadziri vemotokari nemafekitari vanoda simbi zvakare. Mhepo uye mapurojekiti ezuva anoshandisa simbi kumidziyo yavo. Data centers inoda simbi yezvivakwa zvavo.
Mitemo yehurumende inobata sei misika yesimbi?
Hurumende dzinogadza mitemo inodzivirira vagadziri vesimbi veko. Tariffs uye quotas zvinoshandura mafambiro esimbi pakati penyika. Mitemo iyi inogona kuita kuti mitengo ikwire kana kudzika. Kushandisa mari mumigwagwa kunobatsira kudiwa kwesimbi kukura.