Gallwch weld newid mawr yn y defnydd o ddur ledled y byd wrth i leoedd fel India a De-ddwyrain Asia ddod yn bwysicach. Mae dur yn bwysig iawn ar gyfer adeiladu pethau a helpu'r economi i dyfu. Yn ystod y deng mlynedd diwethaf, gallwch weld rhai tueddiadau:
Mae mwy o bobl yn India a De-ddwyrain Asia eisiau cynhyrchion dur.
Mae Tsieina yn defnyddio llai o ddur bob blwyddyn.
Efallai y bydd rhan India o'r farchnad dair gwaith yn fwy erbyn 2050.
Bydd y defnydd o ddur yn y mannau hyn yn helpu i benderfynu sut mae diwydiant a thwf yn edrych yn y dyfodol.
Tecawe Allweddol
Mae defnydd dur yn tyfu'n gyflym yn India ac ASEAN. Mae hyn oherwydd bod mwy o bobl yn symud i ddinasoedd ac adeiladau newydd yn cael eu gwneud. Bydd angen India am ddur yn cynyddu 9% bob blwyddyn. Mae hyn yn dangos bod India yn bwysig iawn ym marchnad ddur y byd. Mae gwledydd ASEAN yn gwneud mwy o ddur nawr. Fietnam ac Indonesia yw'r gwledydd gorau yn y grŵp hwn. Mae marchnad ddur Affrica hefyd yn tyfu. Ond mae yna broblemau fel llywodraethau ansefydlog a thrafferth i symud cyflenwadau. Mae angen datrys y problemau hyn. Mae defnyddio technoleg dur gwyrdd yn bwysig iawn. Mae'n helpu'r diwydiant i warchod yr amgylchedd a thyfu mewn ffordd dda.
Tueddiadau Defnydd Dur Byd-eang
Marchnadoedd sy'n Dod i'r Amlwg yn Arwain y Galw
Mae newid mawr yn digwydd yn y diwydiant dur. Mae gwledydd fel India, Saudi Arabia, yr Aifft, a Fietnam bellach yn bwysig iawn. Mae angen llawer o ddur arnynt ar gyfer adeiladau, ffyrdd a ffatrïoedd newydd. Mae hyn yn golygu eu bod yn defnyddio mwy o ddur ar gyfer eu prosiectau.
Mae disgwyl i ddefnydd dur India gynyddu 9% rhwng 2025 a 2026.
Mae Fietnam yn tyfu gyflymaf mewn defnydd dur yn Ne-ddwyrain Asia.
Mae'r Aifft a Saudi Arabia hefyd yn defnyddio mwy o ddur bob blwyddyn.
Bydd India yn defnyddio 75 miliwn tunnell yn fwy o ddur nag yn 2020.
Mae'r defnydd o ddur yn y mannau hyn yn tyfu'n gyflymach nag mewn marchnadoedd hŷn. Mae llywodraethau'n gwario arian ar ffyrdd ac adeiladau newydd. Mae hyn yn helpu'r diwydiant dur i dyfu. Mae rhanbarth ASEAN, gan gynnwys Fietnam, yn rhan fawr o'r newid hwn.
Patrymau Symudol yn y Diwydiant Dur
Mae'r diwydiant dur yn newid mewn llawer o leoedd. Mae gweithfeydd dur newydd yn cael eu hadeiladu yn Asia, y Dwyrain Canol ac Affrica. Mae'r planhigion newydd hyn yn gwneud mwy o ddur i ddiwallu'r angen uwch. Ar yr un pryd, mae'r diwydiant dur yn yr Unol Daleithiau ac Ewrop yn mynd yn llai.
Dyma dabl sy’n dangos sut mae’r diwydiant dur yn newid mewn gwahanol leoedd:
Rhanbarth |
Tuedd Cynhyrchu |
Tueddiad Defnydd |
Asia |
Cynyddol |
Cynyddol |
Dwyrain Canol |
Cynyddol |
Cynyddol |
U.S |
Yn dirywio |
Yn dirywio |
Ewrop |
Yn dirywio |
Yn dirywio |
India |
Cynyddol |
Cynyddol |
Iran |
Cynyddol |
Cynyddol |
Mae Asia a'r Dwyrain Canol bellach yn arwain y diwydiant dur. Mae'r lleoedd hyn yn tyfu oherwydd bod pobl yn buddsoddi arian ac eisiau mwy o ddur. Mae'r diwydiant dur yn yr Unol Daleithiau ac Ewrop yn crebachu wrth iddynt ddefnyddio llai o ddur. Mae'r newid hwn yn rhoi cyfleoedd newydd ar gyfer twf mewn mannau eraill.
Defnydd Dur India
Twf y Farchnad ac Ystadegau
Mae defnydd dur yn India yn tyfu'n gyflym. Ym mis Hydref 2025, defnyddiodd India 13.6 miliwn o dunelli o ddur. Mae hyn 4.7% yn fwy na'r llynedd. Rhwng mis Ebrill a mis Hydref 2025, defnyddiodd pobl 96.44 miliwn o dunelli o ddur. Mae hyn yn gynnydd o 12.53% ers y flwyddyn flaenorol. Mae’r niferoedd hyn yn dangos bod y diwydiant dur yn cynyddu’n gyflym.
Ym mis Hydref 2025, roedd defnydd dur yn 13.6 miliwn o dunelli, i fyny 4.7%.
O fis Ebrill i fis Hydref 2025, roedd defnydd dur yn 96.44 miliwn o dunelli, i fyny 12.53%.
Mae arbenigwyr yn meddwl y bydd y twf hwn yn parhau. Maen nhw'n dweud y bydd y galw am ddur yn cynyddu tua 9% bob blwyddyn yn 2025 a 2026. Erbyn 2026, gallai India ddefnyddio 75 miliwn o dunelli metrig yn fwy o ddur nag yn 2020.
Sbardunau Allweddol: Isadeiledd, Trefoli, Polisi
Mae adeiladu ffyrdd, pontydd a dinasoedd newydd yn helpu'r diwydiant dur i dyfu. Gwnaeth y llywodraeth y Polisi Dur Cenedlaethol 2017 i helpu'r diwydiant. Mae'r polisi hwn yn rhoi rheolau ar gyfer gwneud dur da ar gyfer llawer o bethau.
Mae Polisi Dur Cenedlaethol 2017 yn dangos cynllun ar gyfer y dyfodol.
Mae'r llywodraeth yn gwario arian ar brosiectau ffyrdd, ynni a dinasoedd.
Mae angen llawer o ddur ar raglenni fel 'Make in India' a phrosiectau mawr fel Bharatmala a Sagarmala.
Mae’r camau hyn yn helpu’r diwydiant dur a’r economi. Pan welwch adeiladau newydd a ffyrdd gwell, mae hynny oherwydd y cynlluniau hyn.
Cynhwysedd Cynhyrchu ac Arallgyfeirio Allforio
Mae ffatrïoedd dur yn India yn mynd yn fwy. Mae cwmnïau fel JSW Steel, Tata Steel, ac AM/NS India yn gwneud mwy o ddur.
Cwmni |
Cynhwysedd yn 2015/2021 |
Cynhwysedd Rhagamcanol erbyn FY26 |
JSW Dur |
18 miliwn o dunelli |
33 miliwn o dunelli |
Dur Tata |
20 miliwn o dunelli |
27 miliwn o dunelli |
AM/NS India |
9 miliwn tunnell |
16 miliwn o dunelli |
Mae India bellach yn anfon mwy o ddur i'r Dwyrain Canol ac Asia. Mae angen dur ar y lleoedd hyn ar gyfer adeiladau a ffyrdd newydd. Mae hyn yn helpu India i ddod o hyd i brynwyr newydd ac yn lleihau risg.
Heriau: Masnach, Amgylchedd, Cadwyn Gyflenwi
Mae gan y diwydiant dur yn India rai problemau. Mae'r rhain yn cynnwys masnach, yr amgylchedd, a materion cadwyn gyflenwi.
Mae India yn cael tua 60% o'i glo golosg o Awstralia.
Nid oes digon o lo golosg ar gyfer yr holl ffatrïoedd dur.
Gallai problemau yn Awstralia ei gwneud hi'n anodd cael glo yn ddiweddarach.
Mae problemau eraill hefyd:
Mae ffatrïoedd dur yn tyfu'n gyflymach na chyflenwad mwyn haearn a sgrap.
Nid yw cynhyrchu mwyn haearn yn ddigon, felly mae ansawdd yn gostwng a phrisiau'n codi.
Mae India yn prynu llawer o sgrap, sy'n gwneud i brisiau newid llawer.
Gall y problemau hyn arafu'r diwydiant dur os na chânt eu trwsio.
Rhagolwg Defnydd Dur ar gyfer India
Mae'r dyfodol yn edrych yn dda ar gyfer dur yn India. Dylai'r farchnad dyfu tua 3.94% bob blwyddyn o 2025 i 2035. Mae hyn oherwydd mwy o brosiectau adeiladu, mwy o bobl yn symud i ddinasoedd, a ffatrïoedd newydd.
Yn 2023, neilltuodd y llywodraeth tua USD 18 biliwn ar gyfer adeiladu pethau. Bydd angen llawer o ddur ar hyn.
Bydd y cynllun PLI, sy'n dechrau yn 2024, yn helpu i wneud mwy o ddur a syniadau newydd.
Bydd y diwydiant dur yn parhau i dyfu wrth i dechnoleg wella ac wrth i fwy o bobl ddefnyddio dur.
Bydd India yn dod yn bwysicach ym marchnad ddur y byd. Bydd ffocws y wlad ar syniadau newydd a gofalu am yr amgylchedd yn siapio sut mae dur yn cael ei ddefnyddio yn y dyfodol.
Diwydiant Dur ASEAN
Defnydd a Safle'r Farchnad
Mae rhanbarth ASEAN bellach yn bwysig iawn yn y diwydiant dur. Mae gwledydd ASEAN-6 yn bedwerydd yn y byd am ddefnyddio dur. Mae Indonesia yn defnyddio'r mwyaf o ddur yn y grŵp hwn.
Gwlad |
Defnydd Dur (2021) |
Safle Byd-eang (2023) |
Allforio Cyfran (2023) |
Indonesia |
15.46 miliwn o dunelli |
4ydd |
5.61% |
Mae'r tabl hwn yn dangos lle cryf Indonesia mewn dur. Gyda'i gilydd, mae'r ASEAN-6 yn defnyddio mwy na 75 miliwn o dunelli o ddur.
Gyrwyr: Diwydiannu, Adeiladu, Integreiddio
Mae llawer o bethau yn helpu'r diwydiant dur i dyfu mewn gwledydd ASEAN.
Mae'r ASEAN-6 yn parhau i wneud mwy o ddur i helpu i adeiladu pethau newydd.
Mae mwy o bobl a dinasoedd mwy yn golygu bod angen mwy o ddur.
Mae cydweithio yn y rhanbarth yn gwneud masnachu dur yn haws.
Mae’r pethau hyn yn helpu’r diwydiant dur i roi dur i ddinasoedd, ffatrïoedd a ffyrdd newydd.
Cynhyrchu, Mewnforio, a Mantais Cost Isel
Mae gan y diwydiant dur yn ASEAN bwyntiau da a rhannau caled.
Gwnaeth Fietnam 22 miliwn o dunelli o ddur crai a 30 miliwn o dunelli o ddur gorffenedig yn 2024. Mae hyn 7% yn fwy na'r llynedd.
Mae Gwlad Thai yn talu mwy i wneud dur na Fietnam ac Indonesia. Mae hyn yn ei gwneud hi'n anoddach i Wlad Thai dyfu, felly mae'n gwneud cynhyrchion dur arbennig.
Mae gan Indonesia hen ffatrïoedd ac mae'n costio llawer i'w gwneud yn newydd. Mae hyn yn ei gwneud hi'n anodd i Indonesia gadw i fyny â Fietnam.
Yn Fietnam, mae adeiladu pethau'n defnyddio dros 93% o'r dur. Mae ffyrdd ac adeiladau newydd yn gwneud i bobl fod eisiau mwy o ddur yn y rhanbarth.
Gall rhai gwledydd wneud dur am lai o arian, ond mae angen i eraill ddiweddaru eu ffatrïoedd i aros yn gryf.
Heriau: Rheoleiddio, Darnio, Logisteg
Mae gan y diwydiant dur yn ASEAN rai problemau.
Mae gan bob gwlad reolau gwahanol, felly mae'n anodd cydweithio.
Mae yna lawer o gwmnïau bach yn y diwydiant.
Gall symud dur a deunyddiau fod yn araf oherwydd problemau trafnidiaeth.
Gall y problemau hyn ei gwneud yn anodd i'r diwydiant dyfu a diwallu'r holl anghenion.
Rhagolwg Defnydd Dur yn ASEAN
Dylai defnydd dur yn ASEAN barhau i dyfu. Bydd angen mwy o ddur ar fwy o bobl sy'n byw mewn dinasoedd a chynlluniau newydd. Bydd adeiladu pethau a gwneud ceir ac electroneg yn helpu'r diwydiant. Ond, gallai prisiau deunyddiau a chystadleuaeth galed fod yn broblem. Rhaid i'r diwydiant dur newid er mwyn parhau i dyfu.
Rhagolwg Defnydd Dur Affrica
Potensial Twf a Deinameg y Farchnad
Mae Affrica yn dod yn bwysig yn y diwydiant dur. Mae'r farchnad yn tyfu wrth i fwy o wledydd adeiladu pethau. Bydd Marchnad Cynhyrchion Dur De Affrica yn tyfu o USD 1.18 triliwn yn 2025 i USD 1.62 triliwn erbyn 2031. Mae hyn yn golygu y bydd yn tyfu ar 5.4% bob blwyddyn. Mae Marchnad Dur MEA bellach yn werth USD 13 biliwn. Bydd y defnydd o ddur yn Affrica yn parhau i godi, gyda chyfradd twf o 0.8% rhwng 2024 a 2035. Erbyn 2035, bydd y farchnad yn cyrraedd 26 miliwn o dunelli a $17.7 biliwn. Mae'r Aifft yn gwneud ac yn defnyddio'r dur mwyaf gorffenedig, gyda bron i hanner y farchnad. Mae Algeria hefyd yn tyfu'n gyflym o ran defnyddio a gwerthu dur.
Mae mwy o adeiladau'n cael eu codi ledled Affrica.
Mae llywodraethau'n gwario arian ar brosiectau cyhoeddus a phreifat.
Mae adeiladau newydd yn defnyddio mwy o ddur lleol.
Mae'r farchnad ddur gwyrdd yn tyfu oherwydd prosiectau ynni glân.
Gyrwyr: Isadeiledd, Trefoli, Adnoddau
Mae angen dur ar gyfer ffyrdd, pontydd a ffatrïoedd. Mae'n gryf ac yn gallu ymdopi â thywydd Affrica. Gellir ailgylchu dur, felly nid oes angen i wledydd fewnforio cymaint. Mae arian sy'n cael ei wario ar ddur yn helpu i adeiladu porthladdoedd a ffatrïoedd newydd. Mae'r prosiectau hyn yn rhoi swyddi i bobl ac yn cysylltu dinasoedd a phentrefi. Mae mwy o bobl yn symud i ddinasoedd, felly mae angen mwy o gartrefi a ffatrïoedd. Mae dur yn helpu pob rhan o adeiladu diwydiant.
Gallu Cynhyrchu a Thueddiadau Buddsoddi
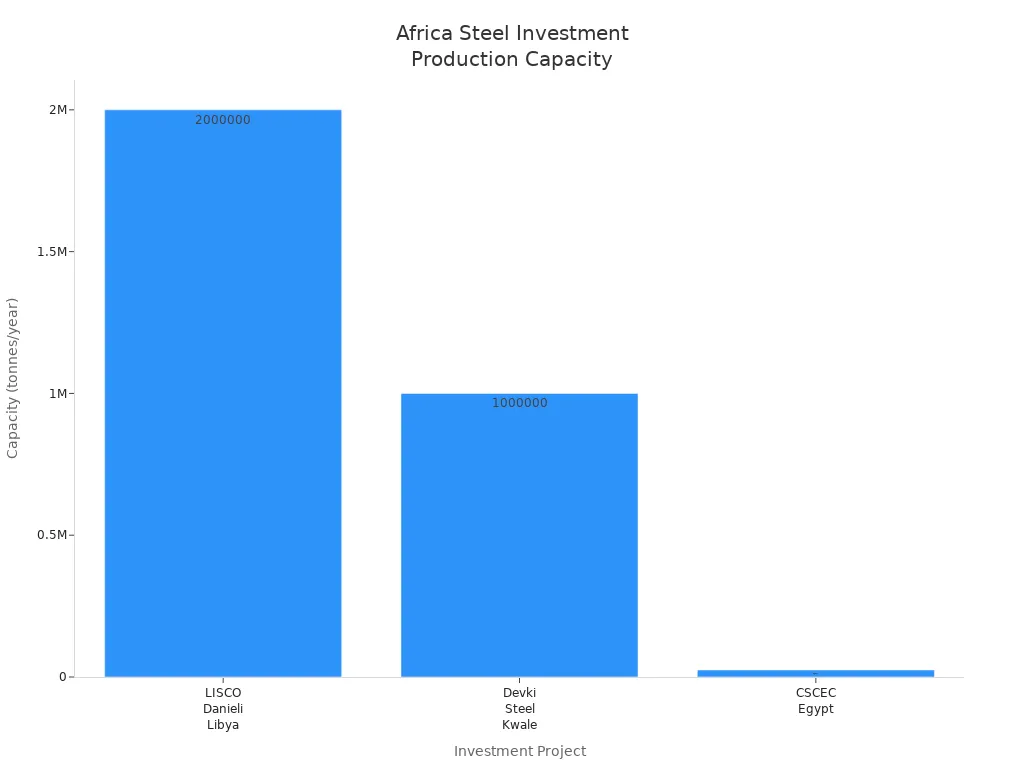
Mae buddsoddiadau newydd yn gwneud y diwydiant dur yn gryfach. Dyma dabl gyda rhai prosiectau newydd:
Cwmni/Prosiect |
Gallu Cynhyrchu |
Dyddiad |
LISCO (Libya) a Danieli |
2 filiwn tunnell y flwyddyn |
Ebrill 2024 |
Devki Steel (Kenya) |
1 miliwn tunnell y flwyddyn |
Tachwedd 2022 |
CSCEC (yr Aifft) |
25,000 tunnell y flwyddyn |
Ebrill 2024 |
Mae'r prosiectau hyn yn dangos bod y diwydiant dur yn tyfu ac yn gwella.
Heriau: Gwleidyddol, Cadwyn Gyflenwi, Ariannu
Mae rhai problemau i ddur yn Affrica. Gall newidiadau mewn llywodraeth arafu adeiladu. Weithiau mae'n anodd cael y deunyddiau sydd eu hangen. Mae llawer o gwmnïau'n cael trafferth cael arian. Gall y problemau hyn olygu ei bod yn cymryd mwy o amser i adeiladu ffatrïoedd newydd a defnyddio mwy o ddur.
Rhagolygon Diwydiant Dur Hirdymor yn Affrica
Mae dyfodol dur yn Affrica yn edrych yn dda. Dylai'r farchnad dyfu 3.10% bob blwyddyn o 2025 i 2034. Erbyn 2034, bydd Affrica yn gwneud tua 53.59 miliwn o dunelli o ddur. Bydd adeiladu pethau yn parhau i wneud pobl eisiau mwy o ddur. Bydd mwy o ddur a wneir yn Affrica a mathau newydd o ddur yn helpu'r diwydiant. Bydd mwy o swyddi a ffyrdd ac adeiladau gwell wrth i'r diwydiant dyfu. Mae dyfodol dur Affrica yn edrych yn gryf ac yn llawn addewid.
Dadansoddiad Cymharol a Goblygiadau Byd-eang
Twf Rhanbarthol a Maint y Farchnad
Mae India, ASEAN ac Affrica yn gwneud newidiadau mawr yn y diwydiant dur. Mae pob lle yn tyfu ar ei gyflymder a'i faint ei hun. Mae India yn tyfu'n gyflym ac mae ganddi farchnad enfawr. Mae gwledydd ASEAN, fel Fietnam ac Indonesia, eisiau mwy o ddur ac yn newid yn gyflym. Mae Affrica yn llai ond yn parhau i dyfu wrth i fwy o wledydd adeiladu pethau newydd.
Rhanbarth |
Cyfradd Twf (2025-2035) |
Maint y Farchnad (2035, miliwn o dunelli) |
Gyrrwr Allwedd |
India |
3.94% |
200+ |
Trefoli |
ASEAN-6 |
4.5% |
100+ |
Adeiladu |
Affrica |
3.10% |
53.59 |
Isadeiledd |
Mae gan India ac ASEAN farchnadoedd mwy ac maent yn tyfu'n gyflymach nag Affrica. Nid yw marchnad Affrica mor fawr, ond gall fynd yn llawer mwy o hyd. Mae angen mwy o ddur ar y tri lle ar gyfer adeiladau, ffyrdd a ffatrïoedd. Mae’r angen newydd hwn yn newid sut y bydd y diwydiant dur yn edrych yn y dyfodol.
Heriau a Rennir yn y Diwydiant Dur
Mae'r holl ranbarthau hyn yn wynebu llawer o'r un problemau. Mae'r problemau hyn yn arafu twf ac yn ei gwneud hi'n anodd cyrraedd nodau.
Mae'n anodd cael deunyddiau crai oherwydd problemau cadwyn gyflenwi.
Gall newidiadau gwleidyddol atal neu arafu prosiectau adeiladu mawr.
Nid oes gan lawer o gwmnïau ddigon o arian i adeiladu ffatrïoedd newydd.
Mae rheolau gwahanol ym mhob gwlad yn gwneud masnachu dur yn anos.
Rhaid i'r diwydiant dur weithio ar ddatgarboneiddio i gyrraedd targedau sero-net.
Mae angen i'r diwydiant dur ddatrys y problemau hyn er mwyn parhau i dyfu. Mae angen gwell trafnidiaeth, rheolau clir, a mwy o arian. Mae defnyddio dur gwyrdd a thechnoleg carbon isel yn helpu i ddiogelu'r amgylchedd. Dywed yr Asiantaeth Ynni Rhyngwladol fod yn rhaid i allyriadau ostwng 25% mewn chwe blynedd. Mae hyn yn golygu bod angen i allyriadau ostwng mwy na 4% bob blwyddyn. Nid yw’r diwydiant dur yn cyrraedd y nod hwn eto, felly rhaid i newidiadau ddigwydd yn fuan.
Effaith ar Ddefnyddio Dur Byd-eang a Strategaethau
Mae cwmnïau dur ledled y byd yn newid eu cynlluniau. Maen nhw eisiau cwrdd â galw newydd o India, ASEAN ac Affrica. Mae cwmnïau'n adeiladu ffatrïoedd newydd ac yn gwella hen rai. Maen nhw'n gwario arian ar ddur gwyrdd a dur glân i ddilyn rheolau newydd. Mae mwy o ffocws ar lwybrau datgarboneiddio a thechnolegau datgarboneiddio.
Agwedd |
Manylion |
Tueddiadau Galw |
Bydd y galw byd-eang am ddur yn cynyddu 1.3% erbyn 2026, gydag India ac ASEAN yn tyfu fwyaf. |
Dynameg Capasiti |
Bydd capasiti dur yn codi 6.7% rhwng 2025 a 2027, yn bennaf yn Tsieina ac India, i gwrdd â galw uwch. |
Ymdrechion Cynaladwyedd |
Mae cwmnïau mawr yn gwario arian ar ddur gwyrdd ac yn gwneud ffatrïoedd yn lanach i gwrdd â safonau newydd. |
Mae'r diwydiant dur bellach yn defnyddio mwy o dechnoleg arbed ynni a deunyddiau wedi'u hailgylchu. Mae cwmnïau'n ceisio dal a storio carbon i leihau allyriadau. Maen nhw hefyd yn chwilio am ffynonellau ynni newydd. Mae'r camau hyn yn helpu i symud tuag at ddatgarboneiddio a dur gwyrdd.
Sylwer: Mae angen llwybrau dur gwyrdd a datgarboneiddio i gyrraedd targedau sero-net. Rhaid i'r diwydiant dur newid yn gyflym i helpu i gyrraedd nod 1.5°C Cytundeb Paris.
Mae dur gwyrdd bellach yn bwysig iawn yn y diwydiant. Rhaid i gwmnïau ddefnyddio dur gwyrdd i aros yn gryf yn y farchnad. Mae angen iddynt hefyd ddilyn rheolau newydd a defnyddio llwybrau datgarboneiddio. Mae gwneud hyn yn helpu'r byd i gyrraedd targedau sero net ac adeiladu dyfodol gwell.
Mae India, ASEAN ac Affrica yn newid y diwydiant dur. Mae gan bob rhanbarth rôl arbennig yn y newid hwn.
Rhanbarth |
Canfyddiadau Allweddol |
India |
Mae'r galw am ddur yn cynyddu oherwydd adeiladau a ffatrïoedd newydd. Mae trefoli a gweithgynhyrchu hefyd yn helpu'r twf hwn. |
ASEAN |
Daw twf cyflym y diwydiant o arian tramor a mwy o bobl yn ymuno â'r dosbarth canol. |
Affrica |
Gallai’r galw am ddur fod yn uchel, ond mae twf araf yn digwydd oherwydd nad oes digon o ffyrdd ac adeiladau. |
Mae'r diwydiant dur yn wynebu problemau newydd fel risg credyd ac angen technoleg werdd.
Dylai buddsoddwyr dalu sylw i newidiadau yn y farchnad a rheolau newydd.
Bydd y diwydiant dur yn helpu meysydd eraill fel electroneg ac ynni gwyrdd i dyfu.
Mae angen i chi feddwl sut y gallai'r newidiadau hyn effeithio ar eich busnes a chynlluniau ar gyfer y dyfodol.
FAQ
Beth sy'n gwneud dur yn bwysig i farchnadoedd newydd?
Mae angen dur arnoch i adeiladu ffyrdd, pontydd a ffatrïoedd. Mae dur yn helpu'ch gwlad i dyfu. Mae'n cefnogi swyddi a busnesau newydd. Pan welwch adeiladau newydd, rydych chi'n gweld pŵer dur.
Pam mae India, ASEAN ac Affrica yn defnyddio mwy o ddur nawr?
Rydych chi'n gweld mwy o bobl yn symud i ddinasoedd. Mae llywodraethau yn gwario arian ar brosiectau newydd. Mae angen dur ar ffatrïoedd a chartrefi. Mae'r newidiadau hyn yn cynyddu'r galw am ddur bob blwyddyn.
Pa heriau y mae'r rhanbarthau hyn yn eu hwynebu o ran cynhyrchu dur?
Rydych chi'n wynebu problemau fel dim digon o ddeunyddiau crai, newid rheolau, a chostau uchel. Mae angen i gwmnïau hefyd ddefnyddio technoleg lanach i amddiffyn yr amgylchedd.
Sut mae dur gwyrdd yn helpu'r amgylchedd?
Mae dur gwyrdd yn defnyddio llai o ynni ac yn creu llai o allyriadau. Rydych chi'n helpu i frwydro yn erbyn newid yn yr hinsawdd pan fyddwch chi'n dewis dur gwyrdd. Mae cwmnïau'n defnyddio technoleg newydd i wneud dur yn lanach.