Du kan se en stor endring i stålforbruket rundt om i verden ettersom steder som India og Sørøst-Asia blir viktigere. Stål er veldig viktig for å bygge ting og hjelpe økonomien til å vokse. De siste ti årene kan du se noen trender:
Flere mennesker i India og Sørøst-Asia vil ha stålprodukter.
Kina bruker mindre stål hvert år.
Indias del av markedet kan være tre ganger større innen 2050.
Stålforbruket på disse stedene vil være med på å bestemme hvordan industri og vekst ser ut i fremtiden.
Viktige takeaways
Stålbruken vokser raskt i India og ASEAN. Dette er fordi flere flytter til byer og det bygges nye. Indias behov for stål vil øke med 9 % hvert år. Dette viser at India er veldig viktig i verdens stålmarked. ASEAN-landene lager mer stål nå. Vietnam og Indonesia er topplandene i denne gruppen. Afrikas stålmarked blir også større. Men det er problemer som ustabile regjeringer og problemer med å flytte forsyninger. Disse problemene må fikses. Å bruke grønn stålteknologi er svært viktig. Det hjelper industrien med å beskytte miljøet og vokse på en god måte.
Globale trender for stålforbruk
Fremvoksende markeder ledende etterspørsel
Det skjer en stor endring i stålindustrien. Land som India, Saudi-Arabia, Egypt og Vietnam er nå svært viktige. De trenger mye stål til nye bygninger, veier og fabrikker. Dette betyr at de bruker mer stål til sine prosjekter.
Indias stålbruk forventes å øke med 9 % fra 2025 til 2026.
Vietnam vokser raskest i stålbruk i Sørøst-Asia.
Egypt og Saudi-Arabia bruker også mer stål hvert år.
India vil bruke 75 millioner tonn mer stål enn i 2020.
Stålbruken på disse stedene vokser raskere enn i eldre markeder. Myndighetene bruker penger på nye veier og bygninger. Dette bidrar til at stålindustrien blir større. ASEAN-regionen, inkludert Vietnam, er en stor del av denne endringen.
Skiftende mønstre i stålindustrien
Stålindustrien er i endring mange steder. Nye stålverk bygges i Asia, Midtøsten og Afrika. Disse nye anleggene lager mer stål for å dekke det høyere behovet. Samtidig blir stålindustrien i USA og Europa stadig mindre.
Her er en tabell som viser hvordan stålindustrien endrer seg forskjellige steder:
Region |
Produksjonstrend |
Forbrukstrend |
Asia |
Økende |
Økende |
Midtøsten |
Økende |
Økende |
OSS |
Avslående |
Avslående |
Europa |
Avslående |
Avslående |
India |
Økende |
Økende |
Iran |
Økende |
Økende |
Asia og Midtøsten leder nå stålindustrien. Disse stedene vokser fordi folk investerer penger og vil ha mer stål. Stålindustrien i USA og Europa krymper ettersom de bruker mindre stål. Denne endringen gir nye muligheter for vekst andre steder.
Indias stålforbruk
Markedsvekst og statistikk
Stålbruken i India vokser raskt. I oktober 2025 brukte India 13,6 millioner tonn stål. Dette er 4,7 % mer enn i fjor. Fra april til oktober 2025 brukte folk 96,44 millioner tonn stål. Dette er en økning på 12,53 % fra året før. Disse tallene viser at stålindustrien raskt blir større.
I oktober 2025 var stålbruken 13,6 millioner tonn, opp 4,7 %.
Fra april til oktober 2025 var stålbruken 96,44 millioner tonn, opp 12,53 %.
Eksperter tror denne veksten vil fortsette. De sier etterspørselen etter stål vil øke med rundt 9 % hvert år i 2025 og 2026. Innen 2026 kan India bruke 75 millioner tonn mer stål enn i 2020.
Nøkkeldrivere: Infrastruktur, urbanisering, politikk
Å bygge nye veier, broer og byer hjelper stålindustrien å vokse. Regjeringen laget National Steel Policy 2017 for å hjelpe industrien. Denne policyen gir regler for å lage godt stål til mange ting.
Nasjonal stålpolitikk 2017 viser en plan for fremtiden.
Regjeringen bruker penger på veier, energi og byprosjekter.
Programmer som 'Make in India' og store prosjekter som Bharatmala og Sagarmala trenger mye stål.
Disse handlingene hjelper stålindustrien og økonomien. Når man ser ny bebyggelse og bedre veier, er det på grunn av disse planene.
Produksjonskapasitet og eksportdiversifisering
Stålfabrikkene i India blir større. Selskaper som JSW Steel, Tata Steel og AM/NS India lager mer stål.
Bedrift |
Kapasitet i 2015/2021 |
Anslått kapasitet innen FY26 |
JSW stål |
18 millioner tonn |
33 millioner tonn |
Tata Steel |
20 millioner tonn |
27 millioner tonn |
AM/NS India |
9 millioner tonn |
16 millioner tonn |
India sender nå mer stål til Midtøsten og Asia. Disse stedene trenger stål til nybygg og veier. Dette hjelper India med å finne nye kjøpere og reduserer risikoen.
Utfordringer: Handel, Miljø, Supply Chain
Stålindustrien i India har noen problemer. Disse inkluderer handel, miljø og forsyningskjedeproblemer.
India får omtrent 60 % av kokskullet sitt fra Australia.
Det er ikke nok kokskull til alle stålfabrikkene.
Problemer i Australia kan gjøre det vanskelig å få tak i kull senere.
Det er andre problemer også:
Stålfabrikkene vokser raskere enn jernmalm- og skrapforsyningen.
Jernmalmproduksjon er ikke nok, så kvaliteten synker og prisene går opp.
India kjøper mye skrap, noe som gjør at prisene endrer seg mye.
Disse problemene kan bremse stålindustrien hvis de ikke løses.
Utsikter for stålforbruk for India
Fremtiden ser bra ut for stål i India. Markedet skal vokse med omtrent 3,94 % hvert år fra 2025 til 2035. Dette skyldes flere byggeprosjekter, flere mennesker som flytter til byer og nye fabrikker.
I 2023 satte regjeringen av rundt 18 milliarder dollar til å bygge ting. Dette vil trenge mye stål.
PLI-ordningen, som starter i 2024, vil bidra til å lage mer stål og nye ideer.
Stålindustrien vil fortsette å vokse etter hvert som teknologien blir bedre og flere bruker stål.
India vil bli viktigere i verdens stålmarkedet. Landets fokus på nye ideer og omsorg for miljøet vil prege hvordan stål brukes i fremtiden.
ASEAN stålindustri
Forbruk og markedsrangering
ASEAN-regionen er nå svært viktig i stålindustrien. ASEAN-6-landene er fjerde i verden for bruk av stål. Indonesia bruker mest stål i denne gruppen.
Land |
Stålforbruk (2021) |
Global rangering (2023) |
Eksportandel (2023) |
Indonesia |
15,46 millioner tonn |
4 |
5,61 % |
Denne tabellen viser Indonesias sterke plass i stål. Til sammen bruker ASEAN-6 mer enn 75 millioner tonn stål.
Drivere: Industrialisering, Bygg, Integrasjon
Mange ting hjelper stålindustrien til å vokse i ASEAN-land.
ASEAN-6 lager stadig mer stål for å bygge nye ting.
Flere mennesker og større byer betyr at det trengs mer stål.
Å jobbe sammen i regionen gjør handel med stål enklere.
Disse tingene hjelper stålindustrien med å gi stål til nye byer, fabrikker og veier.
Produksjon, import og lavkostnadsfordel
Stålindustrien i ASEAN har gode poeng og harde deler.
Vietnam laget 22 millioner tonn råstål og 30 millioner tonn ferdig stål i 2024. Dette er 7 % mer enn i fjor.
Thailand betaler mer for å lage stål enn Vietnam og Indonesia. Dette gjør det vanskeligere for Thailand å vokse, så det lager spesielle stålprodukter.
Indonesia har gamle fabrikker og det koster mye å lage dem nye. Dette gjør det vanskelig for Indonesia å holde tritt med Vietnam.
I Vietnam bruker byggeting over 93 % av stålet. Nye veier og bygninger gjør at folk vil ha mer stål i regionen.
Noen land kan lage stål for mindre penger, men andre må oppdatere sine fabrikker for å holde seg sterke.
Utfordringer: Regulering, Fragmentering, Logistikk
Stålindustrien i ASEAN har noen problemer.
Hvert land har forskjellige regler, så det er vanskelig å samarbeide.
Det er mange små bedrifter i bransjen.
Flytting av stål og materialer kan gå sakte på grunn av transportproblemer.
Disse problemene kan gjøre det vanskelig for industrien å vokse og møte alle behovene.
Utsikter for stålforbruk i ASEAN
Stålbruken i ASEAN bør fortsette å vokse. Flere mennesker som bor i byer og nye planer vil trenge mer stål. Å bygge ting og lage biler og elektronikk vil hjelpe industrien. Men priser på materialer og tøff konkurranse kan være et problem. Stålindustrien må endre seg for å fortsette å bli større.
Afrika Stålforbruk Outlook
Vekstpotensial og markedsdynamikk
Afrika er i ferd med å bli viktig i stålindustrien. Markedet blir større etter hvert som flere land bygger ting. Sør-Afrikas stålproduktmarked vil vokse fra USD 1,18 billioner i 2025 til USD 1,62 billioner innen 2031. Dette betyr at det vil vokse med 5,4 % hvert år. MEA Steel Market er nå verdt 13 milliarder USD. Stålbruken i Afrika vil fortsette å øke, med en vekstrate på 0,8 % fra 2024 til 2035. Innen 2035 vil markedet nå 26 millioner tonn og 17,7 milliarder dollar. Egypt lager og bruker det mest ferdige stålet, med nesten halvparten av markedet. Algerie vokser også raskt i bruk og salg av stål.
Flere bygninger bygges over hele Afrika.
Myndigheter bruker penger på offentlige og private prosjekter.
Nye bygg bruker mer lokalt stål.
Det grønne stålmarkedet vokser på grunn av ren energiprosjekter.
Drivere: Infrastruktur, urbanisering, ressurser
Stål er nødvendig for veier, broer og fabrikker. Den er sterk og tåler Afrikas vær. Stål kan resirkuleres, så land trenger ikke importere så mye. Penger brukt på stål bidrar til å bygge nye havner og fabrikkområder. Disse prosjektene gir folk jobber og forbinder byer og landsbyer. Flere mennesker flytter til byer, så det trengs flere boliger og fabrikker. Stål hjelper alle deler av å bygge opp industrien.
Produksjonskapasitet og investeringstrender
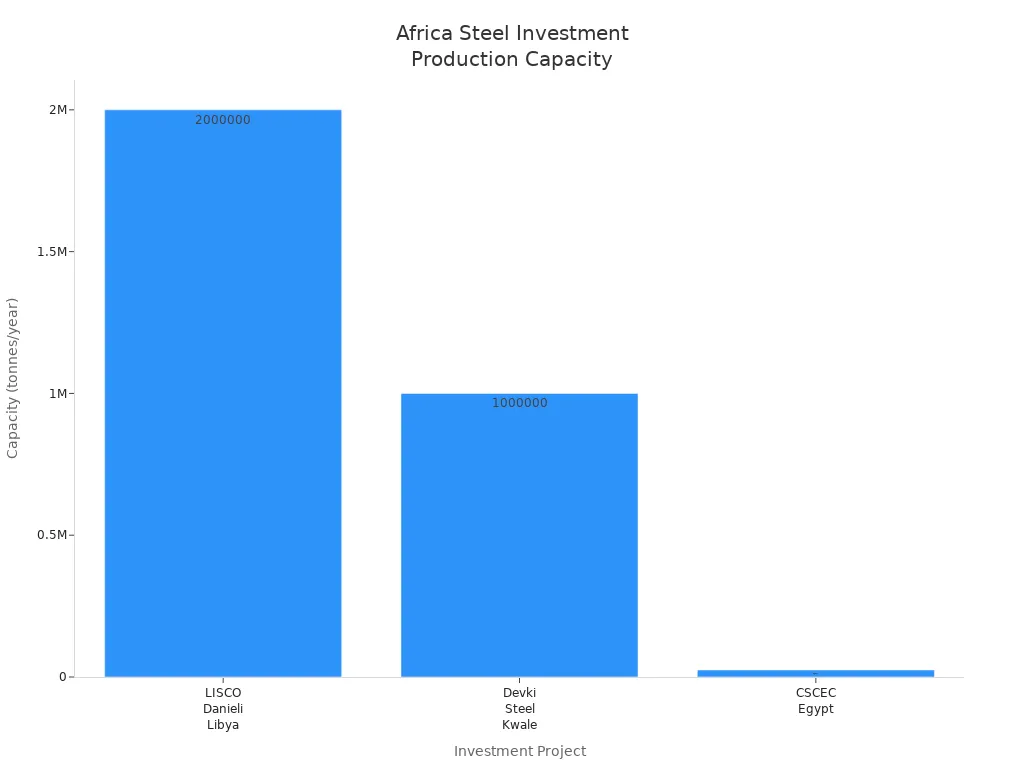
Nye investeringer gjør stålindustrien sterkere. Her er en tabell med noen nye prosjekter:
Bedrift/Prosjekt |
Produksjonskapasitet |
Dato |
LISCO (Libya) og Danieli |
2 millioner tonn/år |
april 2024 |
Devki Steel (Kenya) |
1 million tonn/år |
november 2022 |
CSCEC (Egypt) |
25.000 tonn/år |
april 2024 |
Disse prosjektene viser at stålindustrien blir større og bedre.
Utfordringer: Politisk, Supply Chain, Finansiering
Det er noen problemer for stål i Afrika. Endringer i regjeringen kan bremse byggingen. Noen ganger er det vanskelig å få tak i materialene som trengs. Mange bedrifter har problemer med å få penger. Disse problemene kan gjøre at det tar lengre tid å bygge nye fabrikker og bruke mer stål.
Langsiktig utsikter for stålindustrien i Afrika
Fremtiden for stål i Afrika ser bra ut. Markedet skal vokse med 3,10 % hvert år fra 2025 til 2034. Innen 2034 vil Afrika produsere omtrent 53,59 millioner tonn stål. Å bygge ting vil fortsette å få folk til å ønske seg mer stål. Mer stål laget i Afrika og nye ståltyper vil hjelpe industrien. Det blir flere arbeidsplasser og bedre veier og bygninger etter hvert som næringen vokser. Afrikas stålfremtid ser sterk ut og full av løfter.
Sammenlignende analyse og globale implikasjoner
Regional vekst og markedsstørrelse
India, ASEAN og Afrika gjør store endringer i stålindustrien. Hvert sted vokser med sin egen hastighet og størrelse. India vokser raskt og har et stort marked. ASEAN-land, som Vietnam og Indonesia, vil ha mer stål og endre seg raskt. Afrika er mindre, men fortsetter å vokse etter hvert som flere land bygger nye ting.
Region |
Veksthastighet (2025–2035) |
Markedsstørrelse (2035, millioner tonn) |
Nøkkeldriver |
India |
3,94 % |
200+ |
Urbanisering |
ASEAN-6 |
4,5 % |
100+ |
Konstruksjon |
Afrika |
3,10 % |
53.59 |
Infrastruktur |
India og ASEAN har større markeder og vokser raskere enn Afrika. Afrikas marked er ikke like stort, men det kan likevel bli mye større. Alle tre stedene trenger mer stål til bygninger, veier og fabrikker. Dette nye behovet endrer hvordan stålindustrien vil se ut i fremtiden.
Delte utfordringer i stålindustrien
Alle disse regionene står overfor mange av de samme problemene. Disse problemene bremser veksten og gjør det vanskelig å nå mål.
Det er vanskelig å få tak i råvarer på grunn av forsyningskjedeproblemer.
Politiske endringer kan stoppe eller bremse store byggeprosjekter.
Mange bedrifter har ikke nok penger til å bygge nye fabrikker.
Ulike regler i hvert land gjør handel med stål vanskeligere.
Stålindustrien må jobbe med dekarbonisering for å nå målene for netto null.
Stålindustrien må fikse disse problemene for å fortsette å vokse. Bedre transport, klare regler og mer penger er nødvendig. Bruk av grønt stål og lavkarbonteknologi bidrar til å beskytte miljøet. Det internasjonale energibyrået sier at utslippene må falle med 25 % om seks år. Dette betyr at utslippene må ned med mer enn 4 % hvert år. Stålindustrien når ikke dette målet ennå, så endringer må skje snart.
Innvirkning på globalt stålforbruk og strategier
Stålselskaper rundt om i verden endrer planene sine. De ønsker å møte ny etterspørsel fra India, ASEAN og Afrika. Bedrifter bygger nye fabrikker og gjør gamle bedre. De bruker penger på grønt stål og rent stål for å følge nye regler. Det er mer fokus på dekarboniseringsveier og dekarboniseringsteknologier.
Aspekt |
Detaljer |
Etterspørselstrender |
Den globale etterspørselen etter stål vil øke med 1,3 % innen 2026, med India og ASEAN som vokser mest. |
Kapasitetsdynamikk |
Stålkapasiteten vil øke med 6,7 % fra 2025 til 2027, hovedsakelig i Kina og India, for å møte høyere etterspørsel. |
Bærekraftsinnsats |
Store selskaper bruker penger på grønt stål og gjør fabrikkene renere for å møte nye standarder. |
Stålindustrien bruker nå mer energisparende teknologi og resirkulerte materialer. Bedrifter prøver karbonfangst og -lagring for å kutte utslipp. De ser også etter nye energikilder. Disse trinnene bidrar til å bevege seg mot dekarbonisering og grønt stål.
Merk: Grønt stål og avkarboniseringsveier er nødvendig for å nå netto-nullmål. Stålindustrien må endre seg raskt for å bidra til å oppfylle Parisavtalens 1,5°C-mål.
Grønt stål er nå svært viktig i bransjen. Bedrifter må bruke grønt stål for å holde seg sterke i markedet. De må også følge nye regler og bruke avkarboniseringsveier. Å gjøre dette hjelper verden med å nå netto-null-mål og bygge en bedre fremtid.
India, ASEAN og Afrika endrer stålindustrien. Hver region har en spesiell rolle i denne endringen.
Region |
Nøkkelfunn |
India |
Etterspørselen etter stål øker på grunn av nye bygninger og fabrikker. Urbanisering og produksjon bidrar også til denne veksten. |
ASEAN |
Rask industrivekst kommer fra utenlandske penger og flere som slutter seg til middelklassen. |
Afrika |
Etterspørselen etter stål kan være høy, men sakte vekst skjer fordi det ikke er nok veier og bygninger. |
Stålindustrien står overfor nye problemer som kredittrisiko og behov for grønn teknologi.
Investorer bør ta hensyn til markedsendringer og nye regler.
Stålindustrien vil hjelpe andre områder som elektronikk og grønn energi til å vokse.
Du må tenke på hvordan disse endringene kan påvirke virksomheten din og planer for fremtiden.
FAQ
Hva gjør stål viktig for fremvoksende markeder?
Du trenger stål for å bygge veier, broer og fabrikker. Stål hjelper landet ditt å vokse. Det støtter arbeidsplasser og nye bedrifter. Når du ser nye bygninger, ser du kraften i stål.
Hvorfor bruker India, ASEAN og Afrika mer stål nå?
Du ser at flere mennesker flytter til byer. Myndighetene bruker penger på nye prosjekter. Fabrikker og boliger trenger stål. Disse endringene øker etterspørselen etter stål hvert år.
Hvilke utfordringer møter disse regionene i stålproduksjon?
Du møter problemer som ikke nok råvarer, endrede regler og høye kostnader. Bedrifter må også bruke renere teknologi for å beskytte miljøet.
Hvordan hjelper grønt stål miljøet?
Grønt stål bruker mindre energi og skaper færre utslipp. Du er med på å bekjempe klimaendringene når du velger grønt stål. Bedrifter bruker ny teknologi for å gjøre stål renere.