Világszerte nagy változást tapasztalhat az acélfelhasználásban, mivel olyan helyek, mint India és Délkelet-Ázsia egyre fontosabbá válnak. Az acél nagyon fontos az építkezéshez és a gazdaság növekedéséhez. Az elmúlt tíz évben néhány tendencia figyelhető meg:
Indiában és Délkelet-Ázsiában többen szeretnének acéltermékek.
Kína évente kevesebb acélt használ fel.
India piaca 2050-re háromszorosára nőhet.
Az acélfogyasztás ezeken a helyeken segít eldönteni, hogyan néz ki az ipar és a növekedés a jövőben.
Kulcs elvitelek
Az acélfelhasználás gyorsan növekszik Indiában és az ASEAN-ban. Ennek az az oka, hogy egyre többen költöznek a városokba, és új épületek készülnek. India acélszükséglete évente 9%-kal fog nőni. Ez azt mutatja, hogy India nagyon fontos a világ acélpiacán. Az ASEAN-országok most több acélt gyártanak. Vietnam és Indonézia a legjobb országok ebben a csoportban. Afrika acélpiaca is egyre nagyobb. De vannak olyan problémák, mint az instabil kormányok és a készletek mozgatása. Ezeket a problémákat ki kell javítani. A zöldacél technológia alkalmazása nagyon fontos. Segíti az ipart a környezet védelmében és a jó növekedésben.
Globális acélfogyasztási trendek
A feltörekvő piacok vezető kereslete
Nagy változás történik az acéliparban. Az olyan országok, mint India, Szaúd-Arábia, Egyiptom és Vietnam most nagyon fontosak. Sok acélra van szükségük új épületekhez, utakhoz és gyárakhoz. Ez azt jelenti, hogy több acélt használnak fel projektjeikhez.
India acélfelhasználása várhatóan 9%-kal fog növekedni 2025-ről 2026-ra.
Vietnamban növekszik a leggyorsabban az acélfelhasználás Délkelet-Ázsiában.
Egyiptom és Szaúd-Arábia is évente több acélt használ fel.
India 75 millió tonnával több acélt használ majd fel, mint 2020-ban.
Az acélfelhasználás ezeken a helyeken gyorsabban növekszik, mint a régebbi piacokon. A kormányok pénzt költenek új utakra és épületekre. Ez elősegíti az acélipar növekedését. Az ASEAN-régió, beleértve Vietnamot is, nagy része ennek a változásnak.
Változó minták az acéliparban
Az acélipar sok helyen változik. Új acélgyárak épülnek Ázsiában, a Közel-Keleten és Afrikában. Ezek az új üzemek több acélt gyártanak, hogy megfeleljenek a nagyobb igényeknek. Ugyanakkor az Egyesült Államokban és Európában az acélipar egyre kisebb.
Íme egy táblázat, amely bemutatja, hogyan változik az acélipar különböző helyeken:
Régió |
Termelési trend |
Fogyasztási trend |
Ázsia |
Növekvő |
Növekvő |
Közel-Kelet |
Növekvő |
Növekvő |
MINKET |
Hanyatló |
Hanyatló |
Európa |
Hanyatló |
Hanyatló |
India |
Növekvő |
Növekvő |
Irán |
Növekvő |
Növekvő |
Ázsia és a Közel-Kelet jelenleg az acélipar vezető szerepet tölt be. Ezek a helyek azért nőnek, mert az emberek pénzt fektetnek be, és több acélt akarnak. Az Egyesült Államokban és Európában az acélipar zsugorodik, mivel kevesebb acélt használnak fel. Ez a változás más helyeken új növekedési lehetőségeket ad.
India acélfelhasználás
Piaci növekedés és statisztika
Az acél felhasználása Indiában gyorsan növekszik. 2025 októberében India 13,6 millió tonna acélt használt fel. Ez 4,7%-kal több, mint tavaly. 2025 áprilisa és októbere között az emberek 96,44 millió tonna acélt használtak fel. Ez 12,53%-os növekedést jelent az előző évhez képest. Ezek a számok azt mutatják, hogy az acélipar gyorsan növekszik.
2025 októberében az acélfelhasználás 13,6 millió tonna volt, ami 4,7%-os növekedést jelent.
2025 áprilisa és októbere között az acélfelhasználás 96,44 millió tonna volt, ami 12,53%-os növekedést jelent.
A szakértők szerint ez a növekedés folytatódni fog. Azt mondják, hogy az acél iránti kereslet 2025-ben és 2026-ban évente körülbelül 9%-kal fog növekedni. 2026-ra India 75 millió tonnával több acélt használ fel, mint 2020-ban.
Legfontosabb hajtóerők: infrastruktúra, urbanizáció, politika
Az új utak, hidak és városok építése segíti az acélipar növekedését. A kormány a nemzeti acélpolitikát 2017-ben az iparág megsegítésére hozta létre. Ez a szabályzat sok mindenre ad szabályokat a jó acél előállítására.
A 2017-es Nemzeti Acélpolitika tervet mutat a jövőre nézve.
A kormány pénzt költ utakra, energiára és városi projektekre.
Az olyan programok, mint a „Make in India” és a nagy projektek, mint a Bharatmala és a Sagarmala, sok acélt igényelnek.
Ezek az intézkedések segítik az acélipart és a gazdaságot. Ha új épületeket és jobb utakat lát, az ezeknek a terveknek köszönhető.
Termelési kapacitás és export diverzifikáció
Egyre nagyobbak az indiai acélgyárak. Az olyan cégek, mint a JSW Steel, a Tata Steel és az AM/NS India több acélt gyártanak.
Vállalat |
Kapacitás 2015/2021 |
Tervezett kapacitás 26. pénzügyi évre |
JSW acél |
18 millió tonna |
33 millió tonna |
Tata Steel |
20 millió tonna |
27 millió tonna |
AM/NS India |
9 millió tonna |
16 millió tonna |
India most több acélt küld a Közel-Keletre és Ázsiába. Ezeknek a helyeknek acélra van szükségük új épületekhez és utakhoz. Ez segít Indiának új vevőket találni, és csökkenti a kockázatot.
Kihívások: kereskedelem, környezetvédelem, ellátási lánc
Az indiai acéliparnak néhány problémája van. Ide tartoznak a kereskedelem, a környezet és az ellátási lánc kérdései.
India kokszszénének mintegy 60%-át Ausztráliából szerzi be.
Nincs elég kokszszén az összes acélgyár számára.
Az ausztráliai problémák megnehezíthetik a szén beszerzését később.
Vannak más problémák is:
Az acélgyárak gyorsabban növekednek, mint a vasérc- és hulladékellátás.
A vasérctermelés nem elegendő, ezért a minőség csökken, az árak pedig emelkednek.
India sok selejtet vásárol, ami miatt az árak sokat változnak.
Ezek a problémák lelassíthatják az acélipart, ha nem oldják meg őket.
Indiai acélfogyasztási kilátások
A jövő jónak tűnik az acél számára Indiában. A piacnak évente körülbelül 3,94%-kal kell növekednie 2025 és 2035 között. Ennek oka a több építési projekt, a városokba költözés és az új gyárak száma.
2023-ban a kormány mintegy 18 milliárd USD-t különített el dolgok építésére. Ehhez sok acélra lesz szükség.
A 2024-től induló PLI-rendszer több acél és új ötletek előállítását segíti elő.
Az acélipar tovább fog növekedni, ahogy a technológia javul, és egyre többen használnak acélt.
India fontosabbá válik a világ acélpiacán. Az, hogy az ország az új ötletekre és a környezetvédelemre összpontosít, meghatározza az acél felhasználását a jövőben.
ASEAN acélipar
Fogyasztás és piaci rangsor
Az ASEAN-régió most nagyon fontos az acéliparban. Az ASEAN-6 országok a negyedik helyen állnak a világon az acélfelhasználás tekintetében. Indonézia használja a legtöbb acélt ebben a csoportban.
Ország |
Acélfogyasztás (2021) |
Globális rangsor (2023) |
Export részesedés (2023) |
Indonézia |
15,46 millió tonna |
4 |
5,61% |
Ez a táblázat bemutatja Indonézia erős helyét az acélban. Összességében az ASEAN-6 több mint 75 millió tonna acélt használ fel.
Meghajtók: iparosítás, építkezés, integráció
Sok minden segíti az acélipar növekedését az ASEAN-országokban.
Az ASEAN-6 folyamatosan több acélt gyárt, hogy segítsen új dolgokat építeni.
Több ember és nagyobb városok azt jelentik, hogy több acélra van szükség.
A régióban végzett közös munka megkönnyíti az acél kereskedelmét.
Ezek a dolgok segítenek az acéliparnak új városok, gyárak és utak számára acélt adni.
Termelés, import és alacsony költségű előnyök
Az ASEAN acéliparának jó pontjai és kemény részei vannak.
Vietnam 2024-ben 22 millió tonna nyersacélt és 30 millió tonna készacélt állított elő. Ez 7%-kal több, mint tavaly.
Thaiföld többet fizet az acélgyártásért, mint Vietnam és Indonézia. Ez megnehezíti Thaiföld növekedését, ezért különleges acéltermékeket gyárt.
Indonéziában régi gyárak vannak, és sokba kerül új gyártásuk. Ez megnehezíti Indonéziának, hogy lépést tartson Vietnammal.
Vietnamban az építőipar az acél több mint 93%-át használja fel. Az új utak és épületek miatt az emberek több acélra vágynak a régióban.
Egyes országok kevesebb pénzért is tudnak acélt gyártani, de másoknak frissíteniük kell gyáraikat, hogy erősek maradjanak.
Kihívások: szabályozás, széttagoltság, logisztika
Az ASEAN acéliparának van néhány problémája.
Minden országban más szabályok vannak, ezért nehéz együtt dolgozni.
Sok kis cég működik az iparágban.
Az acél és az anyagok mozgatása lassú lehet a szállítási problémák miatt.
Ezek a problémák megnehezíthetik az ipar növekedését és minden igény kielégítését.
Acélfelhasználási kilátások az ASEAN-ban
Az acél felhasználásának az ASEAN-ban tovább kell növekednie. Több ember él városokban és új tervekhez több acélra lesz szükség. A dolgok építése, valamint az autók és elektronikák gyártása segíteni fogja az ipart. Az anyagok ára és a kemény verseny azonban problémát jelenthet. Az acéliparnak változnia kell ahhoz, hogy egyre nagyobb legyen.
Afrika acélfogyasztási kilátások
Növekedési potenciál és piaci dinamika
Afrika egyre fontosabbá válik az acéliparban. A piac egyre nagyobb, ahogy egyre több ország épít dolgokat. A dél-afrikai acéltermékek piaca a 2025-ös 1,18 billió USD-ről 2031-re 1,62 billió USD-ra növekszik. Ez azt jelenti, hogy évente 5,4%-kal fog növekedni. A MEA acélpiac értéke jelenleg 13 milliárd USD. Az afrikai acélfelhasználás tovább fog növekedni, 2024 és 2035 között 0,8%-os növekedési ütem mellett. 2035-re a piac eléri a 26 millió tonnát és a 17,7 milliárd dollárt. Egyiptom a legkikészültebb acélt gyártja és használja fel, a piac csaknem felével. Algéria az acél felhasználása és értékesítése terén is gyorsan növekszik.
Újabb épületek épülnek Afrikában.
A kormányok pénzt költenek állami és magánprojektekre.
Az új épületek több helyi acélt használnak.
A zöldacél piac növekszik a tiszta energia projektek miatt.
Meghajtók: infrastruktúra, urbanizáció, erőforrások
Az acél utakhoz, hidakhoz és gyárakhoz szükséges. Erős és bírja az afrikai időjárást. Az acél újrahasznosítható, így az országoknak nem kell annyit importálniuk. Az acélra költött pénz új kikötők és gyárterületek építését segíti elő. Ezek a projektek munkát adnak az embereknek, és összekapcsolják a városokat és a falvakat. Egyre többen költöznek városokba, ezért több otthonra és gyárra van szükség. Az acél az ipar felépítésének minden részét segíti.
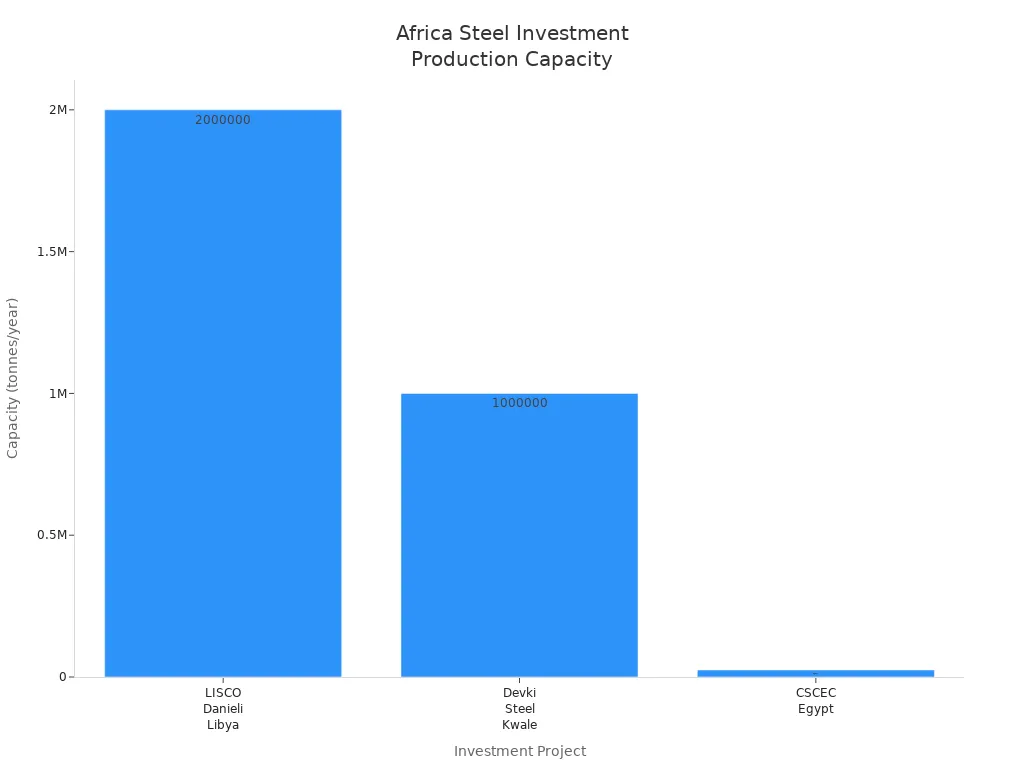
Termelési kapacitás és beruházási trendek
Új beruházások erősítik az acélipart. Íme egy táblázat néhány új projekttel:
Vállalat/projekt |
Termelési kapacitás |
Dátum |
LISCO (Líbia) és Danieli |
2 millió tonna/év |
2024. április |
Devki Steel (Kenya) |
1 millió tonna/év |
2022. nov |
CSCEC (Egyiptom) |
25 000 tonna/év |
2024. április |
Ezek a projektek azt mutatják, hogy az acélipar egyre nagyobb és jobb.
Kihívások: politikai, ellátási lánc, finanszírozás
Vannak problémák Afrikában az acéllal kapcsolatban. A kormányváltások lassíthatják az építkezést. Néha nehéz beszerezni a szükséges anyagokat. Sok cégnek gondot okoz a pénzszerzés. E problémák miatt tovább tarthat az új gyárak felépítése és több acél felhasználása.
Hosszú távú acélipari kilátások Afrikában
Az acél jövője Afrikában jónak tűnik. A piacnak évente 3,10%-kal kell növekednie 2025 és 2034 között. 2034-re Afrika körülbelül 53,59 millió tonna acélt fog előállítani. A dolgok építésével az emberek egyre több acélt akarnak majd. Több Afrikában gyártott acél és új típusú acél segíti az ipart. Az ipar növekedésével több munkahely és jobb utak és épületek lesznek. Afrika acél jövője erősnek és ígéretesnek tűnik.
Összehasonlító elemzés és globális vonatkozások
Regionális növekedés és piac mérete
India, ASEAN és Afrika nagy változásokat hajt végre az acéliparban. Minden hely a saját sebességével és méretével nő. India gyorsan növekszik, és hatalmas piaca van. Az ASEAN-országok, mint például Vietnam és Indonézia, több acélt akarnak, és gyorsan változnak. Afrika kisebb, de folyamatosan növekszik, ahogy egyre több ország épít új dolgokat.
Régió |
Növekedési ráta (2025-2035) |
Piac mérete (2035 millió tonna) |
Kulcs-illesztőprogram |
India |
3,94% |
200+ |
Urbanizáció |
ASEAN-6 |
4,5% |
100+ |
Építés |
Afrika |
3,10% |
53.59 |
Infrastruktúra |
India és az ASEAN nagyobb piacokkal rendelkezik, és gyorsabban növekszik, mint Afrikában. Afrika piaca nem olyan nagy, de még mindig sokkal nagyobb lehet. Mindhárom helyen több acélra van szükség épületekhez, utakhoz és gyárakhoz. Ez az új igény megváltoztatja az acélipar jövőbeli kinézetét.
Közös kihívások az acéliparban
Mindezek a régiók ugyanazokkal a problémákkal küzdenek. Ezek a problémák lelassítják a növekedést, és megnehezítik a célok elérését.
Az ellátási lánc problémái miatt nehéz nyersanyaghoz jutni.
A politikai változások leállíthatják vagy lelassíthatják a nagy építési projekteket.
Sok cégnek nincs elég pénze új gyárak építésére.
Az egyes országokban eltérő szabályok megnehezítik az acél kereskedelmét.
Az acéliparnak a szén-dioxid-mentesítésen kell dolgoznia, hogy elérje a nulla nettó célokat.
Az acéliparnak meg kell oldania ezeket a problémákat, hogy tovább növekedhessen. Jobb közlekedésre, egyértelmű szabályokra és több pénzre van szükség. A zöldacél és az alacsony szén-dioxid-kibocsátású technológia használata segíti a környezet védelmét. A Nemzetközi Energiaügynökség szerint a kibocsátásnak hat éven belül 25%-kal kell csökkennie. Ez azt jelenti, hogy a kibocsátásnak több mint 4%-kal kell csökkennie minden évben. Az acélipar még nem teljesíti ezt a célt, ezért hamarosan változásoknak kell történniük.
A globális acélfogyasztásra és stratégiákra gyakorolt hatás
Az acélvállalatok világszerte változtatnak tervein. India, ASEAN és Afrika új keresletét akarják kielégíteni. A vállalatok új gyárakat építenek, a régieket pedig jobbá teszik. Pénzt költenek zöldacélra és tiszta acélra, hogy betartsák az új szabályokat. Nagyobb hangsúlyt kapnak a dekarbonizációs utak és a dekarbonizációs technológiák.
Vonatkozás |
Részletek |
Keresleti trendek |
A globális acélkereslet 1,3%-kal fog nőni 2026-ra, a legnagyobb mértékben Indiában és az ASEAN-ban. |
Kapacitásdinamika |
Az acélkapacitás 6,7%-kal növekszik 2025 és 2027 között, főként Kínában és Indiában, hogy kielégítse a nagyobb keresletet. |
Fenntarthatósági erőfeszítések |
A nagy cégek pénzt költenek zöldacélra, és tisztábbá teszik a gyárakat, hogy megfeleljenek az új szabványoknak. |
Az acélipar ma már energiatakarékosabb technológiát és újrahasznosított anyagokat használ. A vállalatok a szén-dioxid leválasztásával és tárolásával próbálkoznak a kibocsátás csökkentése érdekében. Új energiaforrásokat is keresnek. Ezek a lépések elősegítik a dekarbonizáció és a zöld acél felé való elmozdulást.
Megjegyzés: Zöld acélra és dekarbonizációra van szükség a nettó nulla célértékek eléréséhez. Az acéliparnak gyorsan változnia kell ahhoz, hogy elérje a Párizsi Megállapodás 1,5°C-os célját.
A zöld acél most nagyon fontos az iparban. A vállalatoknak zöld acélt kell használniuk, hogy erősek maradjanak a piacon. Ezenkívül új szabályokat kell követniük, és dekarbonizációs utakat kell alkalmazniuk. Ez segít a világnak elérni a nettó nulla célokat, és egy jobb jövőt építeni.
India, ASEAN és Afrika megváltoztatja az acélipart. Ebben a változásban minden régiónak sajátos szerepe van.
Régió |
Kulcsfontosságú megállapítások |
India |
Az acél iránti kereslet az új épületek és gyárak miatt növekszik. Az urbanizáció és a gyártás is segíti ezt a növekedést. |
ASEAN |
Az ipar gyors növekedése a külföldi pénzekből és a középosztályhoz való több ember csatlakozásából fakad. |
Afrika |
Az acél iránti kereslet nagy lehet, de lassú a növekedés, mert nincs elég út és épület. |
Az acélipar olyan új problémákkal néz szembe, mint a hitelkockázat és a zöld technológia iránti igény.
A befektetőknek figyelniük kell a piaci változásokra és az új szabályokra.
Az acélipar más területeket is segíteni fog, mint például az elektronika és a zöldenergia.
Át kell gondolnia, hogy ezek a változások hogyan érinthetik vállalkozását és jövőbeli terveit.
GYIK
Mitől fontos az acél a feltörekvő piacok számára?
Utak, hidak és gyárak építéséhez acélra van szüksége. Az acél segíti országának növekedését. Támogatja a munkahelyeket és az új vállalkozásokat. Amikor új épületeket látsz, látod az acél erejét.
Miért használ most India, ASEAN és Afrika több acélt?
Látod, hogy többen költöznek városokba. A kormányok pénzt költenek új projektekre. A gyáraknak és az otthonoknak acélra van szükségük. Ezek a változások minden évben növelik az acél iránti keresletet.
Milyen kihívásokkal néznek szembe ezek a régiók az acélgyártásban?
Olyan problémákkal kell szembenéznie, mint a nyersanyag hiánya, a változó szabályok és a magas költségek. A vállalatoknak tisztább technológiát is alkalmazniuk kell a környezet védelme érdekében.
Hogyan segíti a zöld acél a környezetet?
A zöldacél kevesebb energiát használ fel, és kevesebb károsanyag-kibocsátással jár. Segít a klímaváltozás elleni küzdelemben, ha zöld acélt választ. A vállalatok új technológiát alkalmaznak az acél tisztábbá tételére.