ເຈົ້າສາມາດເຫັນການປ່ຽນແປງອັນໃຫຍ່ຫຼວງຂອງການບໍລິໂພກເຫຼັກໃນທົ່ວໂລກຍ້ອນວ່າສະຖານທີ່ເຊັ່ນອິນເດຍແລະອາຊີຕາເວັນອອກສຽງໃຕ້ໄດ້ກາຍເປັນຄວາມສໍາຄັນຫຼາຍຂຶ້ນ. ເຫຼັກກ້າແມ່ນມີຄວາມສໍາຄັນຫຼາຍສໍາລັບການກໍ່ສ້າງສິ່ງຕ່າງໆແລະຊ່ວຍໃຫ້ເສດຖະກິດເຕີບໂຕ. ໃນສິບປີທີ່ຜ່ານມາ, ທ່ານສາມາດເບິ່ງແນວໂນ້ມບາງຢ່າງ:
ປະຊາຊົນໃນປະເທດອິນເດຍແລະອາຊີຕາເວັນອອກສຽງໃຕ້ຕ້ອງການ ຜະລິດຕະພັນເຫຼັກກ້າ.
ຈີນໃຊ້ເຫຼັກຫນ້ອຍໃນແຕ່ລະປີ.
ສ່ວນຫນຶ່ງຂອງຕະຫຼາດອິນເດຍອາດຈະໃຫຍ່ກວ່າສາມເທົ່າໃນປີ 2050.
ການບໍລິໂພກເຫຼັກກ້າໃນສະຖານທີ່ເຫຼົ່ານີ້ຈະຊ່ວຍຕັດສິນໃຈວ່າອຸດສາຫະກໍາແລະການເຕີບໂຕຈະເບິ່ງແນວໃດໃນອະນາຄົດ.
Key Takeaways
ການນໍາໃຊ້ເຫຼັກກ້າແມ່ນມີການຂະຫຍາຍຕົວຢ່າງວ່ອງໄວໃນອິນເດຍແລະອາຊຽນ. ນີ້ແມ່ນຍ້ອນວ່າປະຊາຊົນກໍາລັງຍ້າຍໄປຢູ່ໃນຕົວເມືອງຫຼາຍຂຶ້ນແລະການກໍ່ສ້າງໃຫມ່ກໍ່ຖືກສ້າງຂື້ນ. ຄວາມຕ້ອງການເຫຼັກກ້າຂອງອິນເດຍຈະເພີ່ມຂຶ້ນ 9% ໃນແຕ່ລະປີ. ນີ້ສະແດງໃຫ້ເຫັນວ່າອິນເດຍມີຄວາມສໍາຄັນຫຼາຍໃນຕະຫຼາດເຫຼັກກ້າຂອງໂລກ. ປະຈຸບັນ, ບັນດາປະເທດອາຊຽນ ພວມຜະລິດເຫຼັກກ້າ. ຫວຽດນາມ ແລະ ອິນໂດເນເຊຍ ແມ່ນປະເທດອັນດັບໜຶ່ງໃນກຸ່ມນີ້. ຕະຫຼາດເຫຼັກກ້າຂອງອາຟຣິກາຍັງໃຫຍ່ຂຶ້ນ. ແຕ່ມີບັນຫາເຊັ່ນ: ລັດຖະບານທີ່ບໍ່ສະຖຽນລະພາບ ແລະບັນຫາໃນການເຄື່ອນຍ້າຍອຸປະກອນ. ບັນຫາເຫຼົ່ານີ້ຕ້ອງໄດ້ຮັບການແກ້ໄຂ. ການນໍາໃຊ້ເຕັກໂນໂລຢີເຫຼັກກ້າສີຂຽວແມ່ນມີຄວາມສໍາຄັນຫຼາຍ. ມັນຊ່ວຍໃຫ້ອຸດສາຫະກໍາປົກປ້ອງສິ່ງແວດລ້ອມແລະເຕີບໂຕໃນທາງທີ່ດີ.
ແນວໂນ້ມການບໍລິໂພກເຫຼັກກ້າທົ່ວໂລກ
ຕະຫຼາດທີ່ເກີດໃຫມ່ມີຄວາມຕ້ອງການນໍາຫນ້າ
ມີການປ່ຽນແປງອັນໃຫຍ່ຫຼວງທີ່ເກີດຂື້ນໃນອຸດສາຫະກໍາເຫຼັກກ້າ. ບັນດາປະເທດເຊັ່ນ: ອິນເດຍ, ອາຣາບີ ຊາອຸດິດ, ອີຢິບ, ແລະ ຫວຽດນາມ ແມ່ນມີຄວາມສຳຄັນຫຼາຍ. ພວກເຂົາຕ້ອງການເຫຼັກຫຼາຍສໍາລັບອາຄານໃຫມ່, ຖະຫນົນຫົນທາງ, ແລະໂຮງງານຜະລິດ. ນີ້ຫມາຍຄວາມວ່າພວກເຂົາໃຊ້ເຫຼັກຫຼາຍສໍາລັບໂຄງການຂອງພວກເຂົາ.
ການນຳໃຊ້ເຫຼັກກ້າຂອງອິນເດຍຄາດວ່າຈະເພີ່ມຂຶ້ນ 9% ຈາກປີ 2025 ຫາ 2026.
ຫວຽດນາມ ພວມເຕີບໂຕໄວທີ່ສຸດໃນການນຳໃຊ້ເຫຼັກກ້າໃນອາຊີຕາເວັນອອກສ່ຽງໃຕ້.
ອີຢິບ ແລະ ຊາອຸດີ ອາຣາເບຍ ຍັງໃຊ້ເຫຼັກກ້າຫຼາຍຂື້ນໃນແຕ່ລະປີ.
ອິນເດຍຈະນຳໃຊ້ເຫຼັກກ້າຫຼາຍກວ່າປີ 2020 75 ລ້ານໂຕນ.
ການນໍາໃຊ້ເຫຼັກກ້າໃນສະຖານທີ່ເຫຼົ່ານີ້ເຕີບໂຕໄວກວ່າໃນຕະຫຼາດເກົ່າ. ລັດຖະບານໃຊ້ເງິນສໍາລັບຖະຫນົນຫົນທາງແລະອາຄານໃຫມ່. ນີ້ຊ່ວຍໃຫ້ອຸດສາຫະກໍາເຫຼັກກ້າໃຫຍ່ຂຶ້ນ. ພາກພື້ນອາຊຽນ, ລວມທັງຫວຽດນາມ, ແມ່ນສ່ວນໃຫຍ່ຂອງການປ່ຽນແປງນີ້.
ການປ່ຽນແປງຮູບແບບໃນອຸດສາຫະກໍາເຫຼັກກ້າ
ອຸດສາຫະກໍາເຫຼັກກ້າແມ່ນມີການປ່ຽນແປງໃນຫຼາຍບ່ອນ. ໂຮງງານເຫຼັກກ້າໃໝ່ກຳລັງຖືກສ້າງຢູ່ໃນອາຊີ, ຕາເວັນອອກກາງ ແລະອາຟຣິກາ. ໂຮງງານໃຫມ່ເຫຼົ່ານີ້ເຮັດເຫຼັກກ້າເພີ່ມເຕີມເພື່ອຕອບສະຫນອງຄວາມຕ້ອງການທີ່ສູງຂຶ້ນ. ໃນຂະນະດຽວກັນ, ອຸດສາຫະກໍາເຫຼັກກ້າໃນສະຫະລັດແລະເອີຣົບແມ່ນນ້ອຍລົງ.
ນີ້ແມ່ນຕາຕະລາງທີ່ສະແດງໃຫ້ເຫັນວ່າອຸດສາຫະກໍາເຫຼັກກ້າມີການປ່ຽນແປງຢູ່ໃນສະຖານທີ່ຕ່າງໆ:
ພາກພື້ນ |
ແນວໂນ້ມການຜະລິດ |
ແນວໂນ້ມການບໍລິໂພກ |
ອາຊີ |
ເພີ່ມຂຶ້ນ |
ເພີ່ມຂຶ້ນ |
ຕາເວັນອອກກາງ |
ເພີ່ມຂຶ້ນ |
ເພີ່ມຂຶ້ນ |
ສະຫະລັດ |
ຫຼຸດລົງ |
ຫຼຸດລົງ |
ເອີຣົບ |
ຫຼຸດລົງ |
ຫຼຸດລົງ |
ປະເທດອິນເດຍ |
ເພີ່ມຂຶ້ນ |
ເພີ່ມຂຶ້ນ |
ອີຣ່ານ |
ເພີ່ມຂຶ້ນ |
ເພີ່ມຂຶ້ນ |
ປະຈຸບັນອາຊີແລະຕາເວັນອອກກາງແມ່ນນຳໜ້າອຸດສາຫະກຳເຫຼັກກ້າ. ສະຖານທີ່ເຫຼົ່ານີ້ເຕີບໂຕຍ້ອນວ່າປະຊາຊົນລົງທຶນເງິນແລະຕ້ອງການເຫຼັກກ້າຫຼາຍ. ອຸດສາຫະກໍາເຫຼັກກ້າໃນສະຫະລັດແລະເອີຣົບແມ່ນຫຼຸດລົງຍ້ອນວ່າພວກເຂົາໃຊ້ເຫຼັກຫນ້ອຍ. ການປ່ຽນແປງນີ້ເຮັດໃຫ້ໂອກາດໃຫມ່ສໍາລັບການຂະຫຍາຍຕົວໃນສະຖານທີ່ອື່ນໆ.
ການບໍລິໂພກເຫຼັກກ້າຂອງອິນເດຍ
ການຂະຫຍາຍຕົວຂອງຕະຫຼາດແລະສະຖິຕິ
ການນໍາໃຊ້ເຫຼັກກ້າໃນປະເທດອິນເດຍແມ່ນການຂະຫຍາຍຕົວຢ່າງໄວວາ. ໃນເດືອນຕຸລາ 2025, ອິນເດຍໄດ້ນໍາໃຊ້ເຫຼັກກ້າ 13.6 ລ້ານໂຕນ. ນີ້ແມ່ນ 4.7% ຫຼາຍກ່ວາປີທີ່ຜ່ານມາ. ແຕ່ເດືອນເມສາຫາເດືອນຕຸລາ 2025, ປະຊາຊົນໄດ້ນໍາໃຊ້ເຫຼັກກ້າ 96.44 ລ້ານໂຕນ. ນີ້ແມ່ນເພີ່ມຂຶ້ນ 12,53% ຈາກປີກ່ອນ. ຕົວເລກເຫຼົ່ານີ້ສະແດງໃຫ້ເຫັນວ່າອຸດສາຫະກໍາເຫຼັກກ້າແມ່ນໃຫຍ່ຂຶ້ນຢ່າງໄວວາ.
ໃນເດືອນຕຸລາ 2025, ການນໍາໃຊ້ເຫຼັກແມ່ນ 13.6 ລ້ານໂຕນ, ເພີ່ມຂຶ້ນ 4.7%.
ແຕ່ເດືອນເມສາຫາເດືອນຕຸລາ 2025, ການນໍາໃຊ້ເຫຼັກກ້າແມ່ນ 96,44 ລ້ານໂຕນ, ເພີ່ມຂຶ້ນ 12,53%.
ຜູ້ຊ່ຽວຊານຄິດວ່າການຂະຫຍາຍຕົວນີ້ຈະສືບຕໍ່. ເຂົາເຈົ້າເວົ້າວ່າ ຄວາມຕ້ອງການເຫຼັກກ້າຈະເພີ່ມຂຶ້ນປະມານ 9% ໃນແຕ່ລະປີໃນປີ 2025 ແລະ 2026. ໃນປີ 2026, ອິນເດຍ ອາດຈະໃຊ້ເຫຼັກກ້າຫຼາຍກວ່າ 75 ລ້ານໂຕນໃນປີ 2020.
ຕົວຂັບເຄື່ອນທີ່ສໍາຄັນ: ໂຄງສ້າງພື້ນຖານ, ຕົວເມືອງ, ນະໂຍບາຍ
ການກໍ່ສ້າງເສັ້ນທາງ, ຂົວ, ແລະຕົວເມືອງໃຫມ່ຊ່ວຍໃຫ້ອຸດສາຫະກໍາເຫຼັກກ້າຂະຫຍາຍຕົວ. ລັດຖະບານສ້າງນະໂຍບາຍເຫຼັກກ້າແຫ່ງຊາດ 2017 ເພື່ອຊ່ວຍອຸດສາຫະກໍາ. ນະໂຍບາຍນີ້ໃຫ້ກົດລະບຽບສໍາລັບການເຮັດເຫຼັກກ້າທີ່ດີສໍາລັບສິ່ງຫຼາຍຢ່າງ.
ນະໂຍບາຍເຫຼັກກ້າແຫ່ງຊາດ 2017 ສະແດງໃຫ້ເຫັນແຜນການສໍາລັບອະນາຄົດ.
ລັດຖະບານໄດ້ໃຊ້ເງິນໄປໃນໂຄງການຖະໜົນ, ພະລັງງານ, ແລະຕົວເມືອງ.
ໂຄງການເຊັ່ນ 'Make in India' ແລະໂຄງການໃຫຍ່ເຊັ່ນ Bharatmala ແລະ Sagarmala ຕ້ອງການເຫຼັກຫຼາຍ.
ການກະທຳເຫຼົ່ານີ້ຊ່ວຍໃຫ້ອຸດສາຫະກຳເຫຼັກກ້າແລະເສດຖະກິດ. ໃນເວລາທີ່ທ່ານເຫັນອາຄານໃຫມ່ແລະຖະຫນົນຫົນທາງທີ່ດີກວ່າ, ມັນແມ່ນຍ້ອນແຜນການເຫຼົ່ານີ້.
ຄວາມສາມາດໃນການຜະລິດແລະການສົ່ງອອກທີ່ມີຄວາມຫຼາກຫຼາຍ
ໂຮງງານເຫຼັກກ້າໃນອິນເດຍ ກໍາລັງໃຫຍ່ຂຶ້ນ. ບໍລິສັດເຊັ່ນ JSW Steel, Tata Steel, ແລະ AM/NS India ກໍາລັງຜະລິດເຫຼັກກ້າຫຼາຍຂຶ້ນ.
ບໍລິສັດ |
ຄວາມອາດສາມາດໃນປີ 2015/2021 |
ຄວາມອາດສາມາດຄາດຄະເນໃນປີ FY26 |
JSW Steel |
18 ລ້ານໂຕນ |
33 ລ້ານໂຕນ |
ທາຕາເຫຼັກ |
20 ລ້ານໂຕນ |
27 ລ້ານໂຕນ |
AM/NS ອິນເດຍ |
9 ລ້ານໂຕນ |
16 ລ້ານໂຕນ |
ປະຈຸບັນ ອິນເດຍໄດ້ສົ່ງເຫຼັກກ້າໄປຍັງຕາເວັນອອກກາງແລະອາຊີຫຼາຍກວ່າເກົ່າ. ສະຖານທີ່ເຫຼົ່ານີ້ຕ້ອງການເຫຼັກສໍາລັບອາຄານແລະຖະຫນົນຫົນທາງໃຫມ່. ນີ້ຊ່ວຍໃຫ້ອິນເດຍຊອກຫາຜູ້ຊື້ໃຫມ່ແລະຫຼຸດຜ່ອນຄວາມສ່ຽງ.
ສິ່ງທ້າທາຍ: ການຄ້າ, ສິ່ງແວດລ້ອມ, ລະບົບຕ່ອງໂສ້ການສະຫນອງ
ອຸດສາຫະກໍາເຫຼັກກ້າໃນປະເທດອິນເດຍມີບັນຫາບາງຢ່າງ. ເຫຼົ່ານີ້ລວມມີບັນຫາການຄ້າ, ສະພາບແວດລ້ອມ, ແລະລະບົບຕ່ອງໂສ້ການສະຫນອງ.
ອິນເດຍໄດ້ຮັບປະມານ 60% ຂອງຖ່ານຫີນ coking ຈາກອົດສະຕາລີ.
ບໍ່ມີຖ່ານຫີນ coking ພຽງພໍສໍາລັບໂຮງງານເຫຼັກທັງຫມົດ.
ບັນຫາໃນອອສເຕຣເລັຍສາມາດເຮັດໃຫ້ມັນຍາກທີ່ຈະໄດ້ຮັບຖ່ານຫີນໃນພາຍຫລັງ.
ມີບັນຫາອື່ນໆເຊັ່ນດຽວກັນ:
ໂຮງງານເຫຼັກກ້າແມ່ນການຂະຫຍາຍຕົວໄວກ່ວາການສະຫນອງແຮ່ເຫຼັກແລະຂູດ.
ການຜະລິດແຮ່ເຫຼັກບໍ່ພຽງພໍ, ດັ່ງນັ້ນຄຸນນະພາບຫຼຸດລົງແລະລາຄາເພີ່ມຂຶ້ນ.
ອິນເດຍຊື້ເຄື່ອງຂູດຫຼາຍ, ເຊິ່ງເຮັດໃຫ້ລາຄາມີການປ່ຽນແປງຫຼາຍ.
ບັນຫາເຫຼົ່ານີ້ສາມາດເຮັດໃຫ້ອຸດສາຫະກໍາເຫຼັກຊ້າລົງຖ້າພວກເຂົາບໍ່ໄດ້ຮັບການແກ້ໄຂ.
ການຄາດຄະເນການບໍລິໂພກເຫຼັກສໍາລັບອິນເດຍ
ອະນາຄົດເບິ່ງດີສໍາລັບເຫຼັກກ້າໃນປະເທດອິນເດຍ. ຕະຫຼາດຄວນຈະເຕີບໂຕປະມານ 3.94% ໃນແຕ່ລະປີແຕ່ປີ 2025 ຫາ 2035. ນີ້ແມ່ນຍ້ອນໂຄງການກໍ່ສ້າງຫຼາຍຂຶ້ນ, ຄົນຍ້າຍໄປຢູ່ໃນຕົວເມືອງຫຼາຍຂຶ້ນ, ແລະໂຮງງານໃຫມ່.
ໃນປີ 2023, ລັດຖະບານໄດ້ວາງງົບປະມານປະມານ 18 ຕື້ USD ເພື່ອກໍ່ສ້າງສິ່ງຂອງ. ນີ້ຈະຕ້ອງການເຫຼັກຫຼາຍ.
ໂຄງການ PLI, ເລີ່ມຕົ້ນໃນປີ 2024, ຈະຊ່ວຍໃຫ້ເຫຼັກກ້າແລະແນວຄວາມຄິດໃຫມ່ໆ.
ອຸດສາຫະ ກຳ ເຫຼັກກ້າຈະເຕີບໃຫຍ່ຍ້ອນວ່າເຕັກໂນໂລຢີດີຂຶ້ນແລະຄົນໃຊ້ເຫຼັກກ້າຫຼາຍຂື້ນ.
ອິນເດຍຈະກາຍເປັນທີ່ສໍາຄັນໃນຕະຫຼາດເຫຼັກໂລກ. ການສຸມໃສ່ແນວຄວາມຄິດໃຫມ່ຂອງປະເທດແລະການດູແລສະພາບແວດລ້ອມຈະຮູບຮ່າງວິທີການນໍາໃຊ້ເຫຼັກກ້າໃນອະນາຄົດ.
ອຸດສາຫະກໍາເຫຼັກກ້າອາຊຽນ
ການບໍລິໂພກແລະການຈັດອັນດັບຕະຫຼາດ
ປະຈຸບັນ, ພາກພື້ນອາຊຽນແມ່ນມີຄວາມສຳຄັນຫຼາຍໃນດ້ານອຸດສາຫະກຳເຫຼັກກ້າ. ບັນດາປະເທດອາຊຽນ-6 ແມ່ນອັນດັບ 4 ໃນໂລກທີ່ນຳໃຊ້ເຫຼັກກ້າ. ອິນໂດເນເຊຍໃຊ້ເຫຼັກຫຼາຍທີ່ສຸດໃນກຸ່ມນີ້.
ປະເທດ |
ການບໍລິໂພກເຫຼັກກ້າ (2021) |
ອັນດັບໂລກ (2023) |
ສົ່ງອອກສ່ວນແບ່ງ (2023) |
ອິນໂດເນເຊຍ |
15,46 ລ້ານໂຕນ |
ທີ 4 |
5.61% |
ຕາຕະລາງນີ້ສະແດງໃຫ້ເຫັນສະຖານທີ່ທີ່ເຂັ້ມແຂງຂອງອິນໂດເນເຊຍໃນເຫຼັກກ້າ. ລວມກັນ, ອາຊຽນ-6 ໃຊ້ເຫຼັກກ້າຫຼາຍກວ່າ 75 ລ້ານໂຕນ.
ໄດເວີ: ອຸດສາຫະກໍາ, ການກໍ່ສ້າງ, ການເຊື່ອມໂຍງ
ຫຼາຍສິ່ງທີ່ຊ່ວຍໃຫ້ອຸດສາຫະກຳເຫຼັກກ້າເຕີບໂຕຢູ່ບັນດາປະເທດອາຊຽນ.
ອາຊຽນ -6 ສືບຕໍ່ເຮັດເຫຼັກກ້າເພີ່ມເຕີມເພື່ອຊ່ວຍສ້າງສິ່ງໃໝ່.
ປະຊາຊົນຫຼາຍກວ່າແລະຕົວເມືອງໃຫຍ່ຫມາຍຄວາມວ່າຕ້ອງການເຫຼັກກ້າຫຼາຍ.
ການເຮັດວຽກຮ່ວມກັນໃນພາກພື້ນເຮັດໃຫ້ການຊື້ຂາຍເຫຼັກງ່າຍຂຶ້ນ.
ສິ່ງເຫຼົ່ານີ້ຊ່ວຍໃຫ້ອຸດສາຫະກໍາເຫຼັກກ້າໃຫ້ເມືອງໃຫມ່, ໂຮງງານຜະລິດ, ແລະຖະຫນົນຫົນທາງ.
ການຜະລິດ, ການນໍາເຂົ້າ, ແລະຜົນປະໂຫຍດຕ່ໍາ
ອຸດສາຫະກຳເຫຼັກກ້າໃນອາຊຽນ ມີຈຸດດີ ແລະ ພາກສ່ວນແຂງ.
ຫວຽດນາມໄດ້ຜະລິດເຫຼັກກ້າ 22 ລ້ານໂຕນ ແລະ ເຫລັກສຳເລັດຮູບ 30 ລ້ານໂຕນໃນປີ 2024. ນີ້ແມ່ນ 7% ເມື່ອທຽບໃສ່ປີກາຍ.
ໄທຈ່າຍຄ່າເຮັດເຫຼັກກ້າຫຼາຍກວ່າຫວຽດນາມແລະອິນໂດເນເຊຍ. ນີ້ເຮັດໃຫ້ມັນຍາກສໍາລັບປະເທດໄທທີ່ຈະຂະຫຍາຍຕົວ, ສະນັ້ນມັນເຮັດໃຫ້ຜະລິດຕະພັນເຫຼັກກ້າພິເສດ.
ອິນໂດເນເຊຍມີໂຮງງານເກົ່າແລະມີຄ່າໃຊ້ຈ່າຍຫຼາຍເພື່ອເຮັດໃຫ້ມັນໃໝ່. ສິ່ງດັ່ງກ່າວເຮັດໃຫ້ອິນໂດເນເຊຍບໍ່ທັນກັບຫວຽດນາມ.
ຢູ່ຫວຽດນາມ, ສິ່ງກໍ່ສ້າງໃຊ້ເຫຼັກກ້າກວ່າ 93%. ຖະໜົນຫົນທາງ ແລະຕຶກອາຄານໃໝ່ເຮັດໃຫ້ປະຊາຊົນຕ້ອງການເຫຼັກກ້າຫຼາຍຂຶ້ນໃນພາກພື້ນ.
ບາງປະເທດສາມາດຜະລິດເຫຼັກກ້າໄດ້ເງິນໜ້ອຍ, ແຕ່ບາງປະເທດຕ້ອງປັບປຸງໂຮງງານຂອງຕົນໃຫ້ມີຄວາມເຂັ້ມແຂງ.
ສິ່ງທ້າທາຍ: ລະບຽບການ, ການແບ່ງແຍກ, ການຂົນສົ່ງ
ອຸດສາຫະກຳເຫຼັກກ້າໃນອາຊຽນ ມີບັນຫາບາງຢ່າງ.
ແຕ່ລະປະເທດມີກົດລະບຽບທີ່ແຕກຕ່າງກັນ, ສະນັ້ນມັນຍາກທີ່ຈະເຮັດວຽກຮ່ວມກັນ.
ມີບໍລິສັດຂະຫນາດນ້ອຍຈໍານວນຫຼາຍໃນອຸດສາຫະກໍາ.
ການເຄື່ອນຍ້າຍເຫຼັກແລະວັດສະດຸສາມາດຊ້າຍ້ອນບັນຫາການຂົນສົ່ງ.
ບັນຫາເຫຼົ່ານີ້ສາມາດເຮັດໃຫ້ອຸດສາຫະກໍາຂະຫຍາຍຕົວແລະຕອບສະຫນອງຄວາມຕ້ອງການທັງຫມົດ.
ການຄາດຄະເນການບໍລິໂພກເຫຼັກກ້າໃນອາຊຽນ
ການນຳໃຊ້ເຫຼັກກ້າໃນອາຊຽນ ຄວນສືບຕໍ່ຂະຫຍາຍຕົວ. ປະຊາຊົນອາໄສຢູ່ໃນຕົວເມືອງຫຼາຍຂຶ້ນແລະແຜນການໃຫມ່ຈະຕ້ອງການເຫຼັກກ້າຫຼາຍ. ການກໍ່ສ້າງສິ່ງຕ່າງໆແລະການຜະລິດລົດຍົນແລະເອເລັກໂຕຣນິກຈະຊ່ວຍໃຫ້ອຸດສາຫະກໍາ. ແຕ່, ລາຄາສໍາລັບວັດສະດຸແລະການແຂ່ງຂັນທີ່ຫຍຸ້ງຍາກອາດຈະເປັນບັນຫາ. ອຸດສາຫະ ກຳ ເຫຼັກກ້າຕ້ອງປ່ຽນແປງເພື່ອໃຫ້ໃຫຍ່ຂື້ນ.
ການຄາດຄະເນການບໍລິໂພກເຫຼັກກ້າຂອງອາຟຣິກາ
ທ່າແຮງການຂະຫຍາຍຕົວ ແລະນະໂຍບາຍດ້ານການຕະຫຼາດ
ອາຟຣິກາກໍາລັງກາຍເປັນສິ່ງສໍາຄັນໃນອຸດສາຫະກໍາເຫຼັກກ້າ. ຕະຫຼາດແມ່ນໃຫຍ່ຂຶ້ນຍ້ອນວ່າປະເທດຕ່າງໆກໍ່ສ້າງສິ່ງຕ່າງໆ. ຕະຫຼາດຜະລິດຕະພັນເຫຼັກກ້າຂອງອາຟຣິກາໃຕ້ຈະເຕີບໂຕຈາກ 1.18 ພັນຕື້ໂດລາສະຫະລັດໃນປີ 2025 ເປັນ 1.62 ພັນຕື້ໂດລາສະຫະລັດໃນປີ 2031. ນີ້ຫມາຍຄວາມວ່າມັນຈະເຕີບໂຕຢູ່ທີ່ 5.4% ໃນແຕ່ລະປີ. ຕະຫຼາດເຫຼັກກ້າຂອງ MEA ປະຈຸບັນມີມູນຄ່າ 13 ຕື້ USD. ການນໍາໃຊ້ເຫຼັກກ້າໃນອາຟຣິກາຈະສືບຕໍ່ເພີ່ມຂຶ້ນ, ອັດຕາການເຕີບໂຕຂອງ 0.8% ຈາກ 2024 ຫາ 2035. ໃນປີ 2035, ຕະຫຼາດຈະບັນລຸ 26 ລ້ານໂຕນແລະ $ 17.7 ຕື້. ປະເທດເອຢິບຜະລິດແລະນໍາໃຊ້ເຫຼັກກ້າສໍາເລັດຮູບຫຼາຍທີ່ສຸດ, ມີເກືອບເຄິ່ງຫນຶ່ງຂອງຕະຫຼາດ. Algeria ຍັງເຕີບໂຕໄວໃນການນໍາໃຊ້ແລະການຂາຍເຫຼັກກ້າ.
ຕຶກອາຄານເພີ່ມເຕີມແມ່ນໄດ້ຖືກສ້າງຂຶ້ນໃນທົ່ວອາຟຣິກາ.
ລັດຖະບານໃຊ້ເງິນເຂົ້າໃນໂຄງການຂອງລັດແລະເອກະຊົນ.
ອາຄານໃຫມ່ໃຊ້ເຫຼັກທ້ອງຖິ່ນຫຼາຍຂຶ້ນ.
ຕະຫຼາດເຫຼັກກ້າສີຂຽວຂະຫຍາຍຕົວຍ້ອນໂຄງການພະລັງງານສະອາດ.
ຜູ້ຂັບຂີ່: ພື້ນຖານໂຄງລ່າງ, ຕົວເມືອງ, ຊັບພະຍາກອນ
ເຫຼັກແມ່ນຈໍາເປັນສໍາລັບຖະຫນົນຫົນທາງ, ຂົວ, ແລະໂຮງງານຜະລິດ. ມັນມີຄວາມເຂັ້ມແຂງແລະສາມາດຮັບມືກັບສະພາບອາກາດຂອງອາຟຣິກາ. ເຫຼັກກ້າສາມາດນໍາມາໃຊ້ໃຫມ່ໄດ້, ດັ່ງນັ້ນປະເທດຕ່າງໆບໍ່ຈໍາເປັນຕ້ອງນໍາເຂົ້າຫຼາຍ. ເງິນທີ່ໃຊ້ໃນເຫຼັກກ້າຊ່ວຍສ້າງທ່າເຮືອໃຫມ່ແລະພື້ນທີ່ໂຮງງານ. ໂຄງການເຫຼົ່ານີ້ເຮັດໃຫ້ປະຊາຊົນມີວຽກເຮັດງານທໍາແລະເຊື່ອມຕໍ່ຕົວເມືອງແລະບ້ານ. ປະຊາຊົນກໍາລັງຍ້າຍໄປຢູ່ໃນຕົວເມືອງຫຼາຍຂຶ້ນ, ດັ່ງນັ້ນຕ້ອງການເຮືອນແລະໂຮງງານຜະລິດຫຼາຍຂຶ້ນ. ເຫຼັກກ້າຊ່ວຍທຸກພາກສ່ວນຂອງການກໍ່ສ້າງອຸດສາຫະກໍາ.
ຄວາມສາມາດໃນການຜະລິດແລະທ່າອ່ຽງການລົງທຶນ
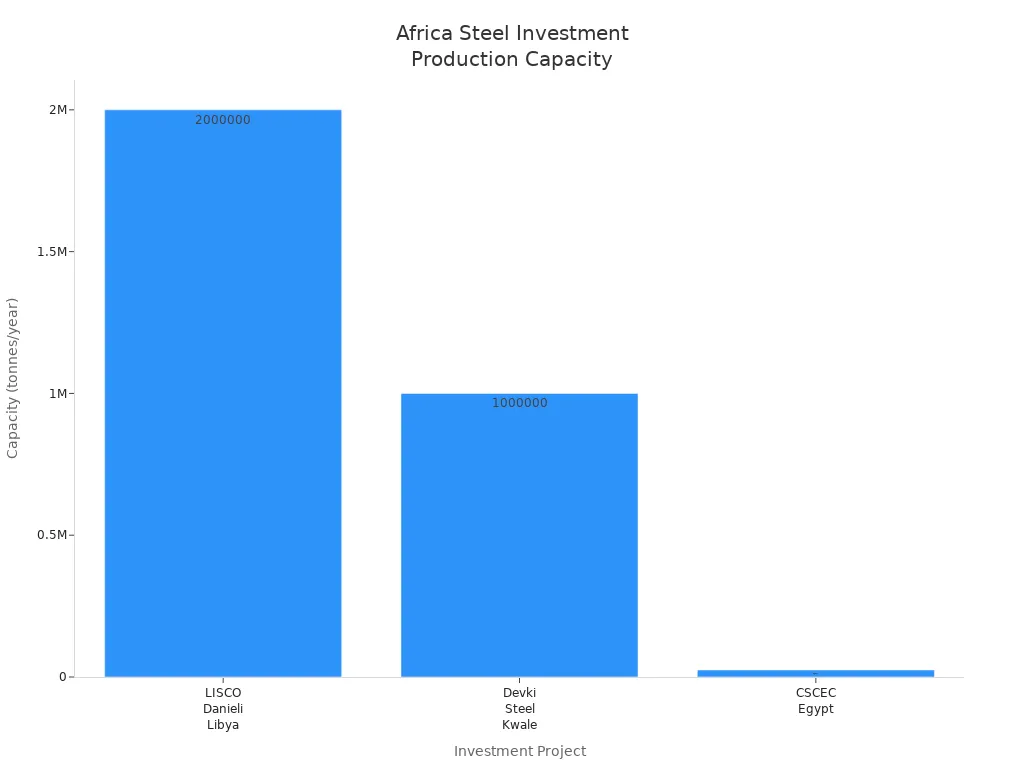
ການລົງທຶນໃຫມ່ແມ່ນເຮັດໃຫ້ອຸດສາຫະກໍາເຫຼັກກ້າທີ່ເຂັ້ມແຂງ. ນີ້ແມ່ນຕາຕະລາງທີ່ມີບາງໂຄງການໃຫມ່:
ບໍລິສັດ/ໂຄງການ |
ຄວາມສາມາດໃນການຜະລິດ |
ວັນທີ |
LISCO (ລີເບຍ) ແລະ Danieli |
2 ລ້ານໂຕນ/ປີ |
ເດືອນເມສາ 2024 |
Devki Steel (ເຄນຢາ) |
1 ລ້ານໂຕນ/ປີ |
ພະຈິກ 2022 |
CSCEC (ອີຢິບ) |
25,000 ໂຕນ/ປີ |
ເດືອນເມສາ 2024 |
ໂຄງການເຫຼົ່ານີ້ສະແດງໃຫ້ເຫັນວ່າອຸດສາຫະກໍາເຫຼັກກ້າຂະຫນາດໃຫຍ່ແລະດີກວ່າ.
ສິ່ງທ້າທາຍ: ທາງດ້ານການເມືອງ, ລະບົບຕ່ອງໂສ້ການສະຫນອງ, ການເງິນ
ມີບັນຫາບາງຢ່າງສໍາລັບເຫຼັກກ້າໃນອາຟຣິກາ. ການປ່ຽນແປງຂອງລັດຖະບານສາມາດເຮັດໃຫ້ການກໍ່ສ້າງຊ້າລົງ. ບາງຄັ້ງມັນຍາກທີ່ຈະໄດ້ຮັບວັດສະດຸທີ່ຈໍາເປັນ. ບໍລິສັດຈໍານວນຫຼາຍມີບັນຫາໃນການໄດ້ຮັບເງິນ. ບັນຫາເຫຼົ່ານີ້ສາມາດເຮັດໃຫ້ມັນໃຊ້ເວລາດົນກວ່າທີ່ຈະສ້າງໂຮງງານໃຫມ່ແລະນໍາໃຊ້ເຫຼັກກ້າຫຼາຍຂຶ້ນ.
ການຄາດຄະເນອຸດສາຫະກໍາເຫຼັກກ້າໃນໄລຍະຍາວໃນອາຟຣິກາ
ອະນາຄົດຂອງເຫຼັກກ້າໃນອາຟຣິກາເບິ່ງດີ. ຕະຫຼາດຄວນຈະເຕີບໂຕ 3.10% ໃນແຕ່ລະປີຈາກ 2025 ຫາ 2034. ໃນປີ 2034, ອາຟຣິກາຈະຜະລິດເຫຼັກກ້າປະມານ 53.59 ລ້ານໂຕນ. ສິ່ງກໍ່ສ້າງຈະເຮັດໃຫ້ຄົນຕ້ອງການເຫຼັກຫຼາຍຂຶ້ນ. ເຫຼັກກ້າເພີ່ມເຕີມທີ່ຜະລິດໃນອາຟຣິກາແລະເຫຼັກປະເພດໃຫມ່ຈະຊ່ວຍໃຫ້ອຸດສາຫະກໍາ. ຈະມີວຽກເຮັດງານທໍາເພີ່ມຂຶ້ນແລະຖະຫນົນຫົນທາງແລະອາຄານທີ່ດີກວ່າຂະນະທີ່ອຸດສາຫະກໍາຂະຫຍາຍຕົວ. ອະນາຄົດເຫຼັກກ້າຂອງອາຟຣິກາເບິ່ງຄືວ່າເຂັ້ມແຂງແລະເຕັມໄປດ້ວຍຄໍາສັນຍາ.
ການວິເຄາະປຽບທຽບ & ຜົນສະທ້ອນທົ່ວໂລກ
ການຂະຫຍາຍຕົວຂອງພາກພື້ນແລະຂະຫນາດຕະຫຼາດ
ອິນເດຍ, ອາຊຽນ, ແລະອາຟຣິກາແມ່ນການປ່ຽນແປງຂະຫນາດໃຫຍ່ໃນອຸດສາຫະກໍາເຫຼັກກ້າ. ແຕ່ລະສະຖານທີ່ເຕີບໂຕດ້ວຍຄວາມໄວແລະຂະຫນາດຂອງຕົນເອງ. ອິນເດຍມີການເຕີບໂຕໄວແລະມີຕະຫຼາດໃຫຍ່. ບັນດາປະເທດອາຊຽນ, ເຊັ່ນຫວຽດນາມ ແລະ ອິນໂດເນເຊຍ, ຕ້ອງການເຫຼັກກ້າຫຼາຍກວ່າເກົ່າ ແລະ ມີການປ່ຽນແປງຢ່າງວ່ອງໄວ. ອາຟຣິກາມີຂະຫນາດນ້ອຍກວ່າແຕ່ສືບຕໍ່ຂະຫຍາຍຕົວເປັນປະເທດເພີ່ມເຕີມສ້າງສິ່ງໃຫມ່.
ພາກພື້ນ |
ອັດຕາການເຕີບໂຕ (2025-2035) |
ຂະຫນາດຕະຫຼາດ (2035, ລ້ານໂຕນ) |
Key Driver |
ປະເທດອິນເດຍ |
3.94% |
200+ |
ຕົວເມືອງ |
ອາຊຽນ-6 |
4.5% |
100+ |
ການກໍ່ສ້າງ |
ອາຟຣິກາ |
3.10% |
53.59 |
ພື້ນຖານໂຄງລ່າງ |
ອິນເດຍແລະອາຊຽນມີຕະຫຼາດໃຫຍ່ກວ່າແລະຂະຫຍາຍຕົວໄວກ່ວາອາຟຣິກາ. ຕະຫຼາດຂອງອາຟຣິກາແມ່ນບໍ່ໃຫຍ່ຫຼາຍ, ແຕ່ມັນຍັງສາມາດໄດ້ຮັບຂະຫນາດໃຫຍ່ກວ່າ. ທັງສາມສະຖານທີ່ຕ້ອງການເຫຼັກເພີ່ມເຕີມສໍາລັບອາຄານ, ຖະຫນົນຫົນທາງ, ແລະໂຮງງານຜະລິດ. ຄວາມຕ້ອງການໃຫມ່ນີ້ແມ່ນການປ່ຽນແປງວິທີການອຸດສາຫະກໍາເຫຼັກກ້າໃນອະນາຄົດ.
ສິ່ງທ້າທາຍຮ່ວມກັນໃນອຸດສາຫະກໍາເຫຼັກກ້າ
ພາກພື້ນທັງຫມົດເຫຼົ່ານີ້ປະເຊີນກັບບັນຫາດຽວກັນຫຼາຍ. ບັນຫາເຫຼົ່ານີ້ເຮັດໃຫ້ການເຕີບໂຕຊ້າລົງແລະເຮັດໃຫ້ມັນຍາກທີ່ຈະບັນລຸເປົ້າຫມາຍ.
ມັນຍາກທີ່ຈະໄດ້ຮັບວັດຖຸດິບຍ້ອນບັນຫາລະບົບຕ່ອງໂສ້ການສະຫນອງ.
ການປ່ຽນແປງທາງດ້ານການເມືອງສາມາດຢຸດເຊົາຫຼືຊ້າລົງໂຄງການກໍ່ສ້າງຂະຫນາດໃຫຍ່.
ຫລາຍບໍລິສັດບໍ່ມີເງິນພຽງພໍເພື່ອສ້າງໂຮງງານໃຫມ່.
ກົດລະບຽບທີ່ແຕກຕ່າງກັນໃນແຕ່ລະປະເທດເຮັດໃຫ້ການຊື້ຂາຍເຫຼັກແຂງ.
ອຸດສາຫະກໍາເຫຼັກຕ້ອງເຮັດວຽກ decarbonization ເພື່ອບັນລຸເປົ້າຫມາຍສຸດທິ.
ອຸດສາຫະກໍາເຫຼັກກ້າຕ້ອງແກ້ໄຂບັນຫາເຫຼົ່ານີ້ເພື່ອຮັກສາການຂະຫຍາຍຕົວ. ການຂົນສົ່ງທີ່ດີກວ່າ, ກົດລະບຽບທີ່ຊັດເຈນ, ແລະຕ້ອງການເງິນຫຼາຍ. ການນຳໃຊ້ເຫຼັກກ້າສີຂຽວ ແລະ ເທັກໂນໂລຢີຄາບອນຕ່ຳຊ່ວຍປົກປ້ອງສິ່ງແວດລ້ອມ. ອົງການພະລັງງານສາກົນກ່າວວ່າການປ່ອຍອາຍພິດຈະຕ້ອງຫຼຸດລົງ 25% ໃນຫົກປີ. ນີ້ຫມາຍຄວາມວ່າການປ່ອຍອາຍພິດຈະຕ້ອງຫຼຸດລົງຫຼາຍກ່ວາ 4% ໃນແຕ່ລະປີ. ອຸດສາຫະກໍາເຫຼັກກ້າຍັງບໍ່ໄດ້ບັນລຸເປົ້າຫມາຍນີ້, ສະນັ້ນການປ່ຽນແປງຈະຕ້ອງເກີດຂຶ້ນໃນໄວໆນີ້.
ຜົນກະທົບຕໍ່ການບໍລິໂພກເຫຼັກກ້າທົ່ວໂລກແລະຍຸດທະສາດ
ບໍລິສັດເຫຼັກກ້າໃນທົ່ວໂລກກໍາລັງປ່ຽນແປງແຜນການຂອງພວກເຂົາ. ພວກເຂົາເຈົ້າຕ້ອງການທີ່ຈະຕອບສະຫນອງຄວາມຕ້ອງການໃຫມ່ຈາກອິນເດຍ, ອາຊຽນ, ແລະອາຟຣິກາ. ບໍລິສັດກໍາລັງກໍ່ສ້າງໂຮງງານໃຫມ່ແລະເຮັດໃຫ້ໂຮງງານເກົ່າດີກວ່າ. ພວກເຂົາໃຊ້ເງິນໃນເຫຼັກສີຂຽວແລະເຫຼັກສະອາດເພື່ອປະຕິບັດຕາມກົດລະບຽບໃຫມ່. ມີການສຸມໃສ່ຫຼາຍກ່ຽວກັບເສັ້ນທາງ decarbonization ແລະເຕັກໂນໂລຊີ decarbonization.
ລັກສະນະ |
ລາຍລະອຽດ |
ແນວໂນ້ມຄວາມຕ້ອງການ |
ຄວາມຕ້ອງການເຫຼັກກ້າທົ່ວໂລກຈະເພີ່ມຂຶ້ນ 1.3% ໃນປີ 2026 ໂດຍອິນເດຍ ແລະ ອາຊຽນ ເຕີບໂຕຫຼາຍທີ່ສຸດ. |
ໄດນາມິກຄວາມອາດສາມາດ |
ຄວາມອາດສາມາດຂອງເຫຼັກກ້າຈະເພີ່ມຂຶ້ນ 6.7% ຈາກ 2025 ຫາ 2027, ສ່ວນໃຫຍ່ແມ່ນຢູ່ໃນປະເທດຈີນແລະອິນເດຍເພື່ອຕອບສະຫນອງຄວາມຕ້ອງການທີ່ສູງຂຶ້ນ. |
ຄວາມພະຍາຍາມຄວາມຍືນຍົງ |
ບໍລິສັດໃຫຍ່ກໍາລັງໃຊ້ເງິນສໍາລັບເຫຼັກສີຂຽວແລະເຮັດໃຫ້ໂຮງງານຜະລິດສະອາດເພື່ອໃຫ້ໄດ້ມາດຕະຖານໃຫມ່. |
ປະຈຸບັນ, ອຸດສາຫະກຳເຫຼັກກ້າໄດ້ນຳໃຊ້ເຕັກໂນໂລຊີປະຢັດພະລັງງານ ແລະ ວັດສະດຸທີ່ນຳມາໃຊ້ໃໝ່ຫຼາຍຂຶ້ນ. ບັນດາບໍລິສັດພະຍາຍາມຈັບ ແລະເກັບຮັກສາກາກບອນເພື່ອຕັດການປ່ອຍອາຍພິດ. ພວກເຂົາຍັງຊອກຫາແຫຼ່ງພະລັງງານໃຫມ່. ຂັ້ນຕອນເຫຼົ່ານີ້ຊ່ວຍກ້າວໄປສູ່ decarbonization ແລະເຫຼັກສີຂຽວ.
ຫມາຍເຫດ: ເສັ້ນທາງເຫຼັກສີຂຽວແລະ decarbonization ແມ່ນຈໍາເປັນເພື່ອບັນລຸເປົ້າຫມາຍສຸດທິ. ອຸດສາຫະກໍາເຫຼັກກ້າຕ້ອງປ່ຽນແປງຢ່າງໄວວາເພື່ອຊ່ວຍໃຫ້ບັນລຸເປົ້າຫມາຍ 1.5 ອົງສາ C ຂອງສັນຍາປາຣີ.
ເຫຼັກສີຂຽວໃນປັດຈຸບັນມີຄວາມສໍາຄັນຫຼາຍໃນອຸດສາຫະກໍາ. ບໍລິສັດຕ້ອງໃຊ້ເຫຼັກກ້າສີຂຽວເພື່ອໃຫ້ມີຄວາມເຂັ້ມແຂງໃນຕະຫຼາດ. ພວກເຂົາຍັງຈໍາເປັນຕ້ອງປະຕິບັດຕາມກົດລະບຽບໃຫມ່ແລະນໍາໃຊ້ເສັ້ນທາງ decarbonization. ການເຮັດສິ່ງນີ້ຊ່ວຍໃຫ້ໂລກບັນລຸເປົ້າຫມາຍສຸດທິແລະສ້າງອະນາຄົດທີ່ດີກວ່າ.
ອິນເດຍ, ອາຊຽນ, ແລະອາຟຣິກາກໍາລັງປ່ຽນແປງອຸດສາຫະກໍາເຫຼັກກ້າ. ແຕ່ລະຂົງເຂດມີບົດບາດພິເສດໃນການປ່ຽນແປງນີ້.
ພາກພື້ນ |
ການຄົ້ນພົບທີ່ສໍາຄັນ |
ປະເທດອິນເດຍ |
ຄວາມຕ້ອງການເຫຼັກກ້າແມ່ນເພີ່ມຂຶ້ນຍ້ອນອາຄານແລະໂຮງງານໃຫມ່. ການຫັນເປັນຕົວເມືອງແລະການຜະລິດຍັງຊ່ວຍການຂະຫຍາຍຕົວນີ້. |
ອາຊຽນ |
ການຂະຫຍາຍຕົວຂອງອຸດສາຫະກໍາໄວແມ່ນມາຈາກເງິນຕ່າງປະເທດແລະປະຊາຊົນເຂົ້າຮ່ວມກັບຄົນຊັ້ນກາງຫຼາຍຂຶ້ນ. |
ອາຟຣິກາ |
ຄວາມຕ້ອງການເຫຼັກກ້າອາດຈະສູງ, ແຕ່ການເຕີບໂຕຊ້າເກີດຂຶ້ນຍ້ອນບໍ່ມີຖະໜົນຫົນທາງ ແລະຕຶກອາຄານພຽງພໍ. |
ອຸດສາຫະກໍາເຫຼັກກ້າປະເຊີນກັບບັນຫາໃຫມ່ເຊັ່ນຄວາມສ່ຽງດ້ານສິນເຊື່ອແລະຕ້ອງການເຕັກໂນໂລຢີສີຂຽວ.
ນັກລົງທຶນຄວນເອົາໃຈໃສ່ກັບການປ່ຽນແປງຂອງຕະຫຼາດແລະກົດລະບຽບໃຫມ່.
ອຸດສາຫະກໍາເຫຼັກຈະຊ່ວຍໃຫ້ຂົງເຂດອື່ນໆເຊັ່ນ: ເອເລັກໂຕຣນິກແລະພະລັງງານສີຂຽວຂະຫຍາຍຕົວ.
ທ່ານຈໍາເປັນຕ້ອງຄິດກ່ຽວກັບການປ່ຽນແປງເຫຼົ່ານີ້ອາດຈະສົ່ງຜົນກະທົບຕໍ່ທຸລະກິດແລະແຜນການໃນອະນາຄົດຂອງທ່ານແນວໃດ.
FAQ
ສິ່ງທີ່ເຮັດໃຫ້ເຫຼັກກ້າທີ່ສໍາຄັນສໍາລັບຕະຫຼາດທີ່ພົ້ນເດັ່ນຂື້ນ?
ທ່ານຕ້ອງການເຫຼັກເພື່ອສ້າງເສັ້ນທາງ, ຂົວ, ແລະໂຮງງານຜະລິດ. ເຫຼັກກ້າຊ່ວຍໃຫ້ປະເທດຂອງທ່ານເຕີບໃຫຍ່. ມັນສະຫນັບສະຫນູນວຽກເຮັດງານທໍາແລະທຸລະກິດໃຫມ່. ເມື່ອເຈົ້າເຫັນຕຶກໃໝ່, ເຈົ້າເຫັນພະລັງຂອງເຫຼັກກ້າ.
ເປັນຫຍັງອິນເດຍ, ອາຊຽນ, ແລະອາຟຣິກາຈຶ່ງໃຊ້ເຫຼັກກ້າຫຼາຍຂຶ້ນໃນປັດຈຸບັນ?
ທ່ານເຫັນປະຊາຊົນຍ້າຍໄປເມືອງຫຼາຍຂຶ້ນ. ລັດຖະບານໃຊ້ເງິນເຂົ້າໃນໂຄງການໃຫມ່. ໂຮງງານແລະເຮືອນຕ້ອງການເຫຼັກກ້າ. ການປ່ຽນແປງເຫຼົ່ານີ້ເພີ່ມຄວາມຕ້ອງການເຫຼັກໃນແຕ່ລະປີ.
ພາກພື້ນເຫຼົ່ານີ້ປະເຊີນກັບສິ່ງທ້າທາຍອັນໃດໃນການຜະລິດເຫຼັກ?
ທ່ານປະເຊີນກັບບັນຫາເຊັ່ນ: ວັດຖຸດິບບໍ່ພຽງພໍ, ການປ່ຽນແປງກົດລະບຽບ, ແລະຄ່າໃຊ້ຈ່າຍສູງ. ບໍລິສັດຍັງຈໍາເປັນຕ້ອງໃຊ້ເຕັກໂນໂລຢີທີ່ສະອາດເພື່ອປົກປັກຮັກສາສິ່ງແວດລ້ອມ.
ເຫຼັກສີຂຽວຊ່ວຍສິ່ງແວດລ້ອມແນວໃດ?
ເຫຼັກກ້າສີຂຽວໃຊ້ພະລັງງານຫນ້ອຍແລະສ້າງການປ່ອຍອາຍພິດຫນ້ອຍລົງ. ທ່ານຊ່ວຍຕໍ່ສູ້ກັບການປ່ຽນແປງສະພາບອາກາດໃນເວລາທີ່ທ່ານເລືອກເຫຼັກສີຂຽວ. ບໍລິສັດໃຊ້ເຕັກໂນໂລຢີໃຫມ່ເພື່ອເຮັດໃຫ້ເຫຼັກສະອາດ.