Yu kin si big chenj pan di we aw pipul dɛn de yuz stɛl ɔlsay na di wɔl as ples dɛn lɛk India ɛn Sawt Is Eshia de impɔtant mɔ. Stilin rili impɔtant fɔ bil tin dɛn ɛn ɛp di ikɔmi fɔ gro. Insay di las tɛn ia, yu kin si sɔm tin dɛn we de apin:
Mɔ pipul dɛn na India ɛn Sawt Is Eshia want stɛl prodakt dɛn.
Chaina nɔ de yuz smɔl stɛl ɛvri ia.
India in pat pan di makit kin bi tri tɛm big bay 2050.
Di stɛl kɔnsɔmshɔn na dɛn ples ya go ɛp fɔ disayd aw di industri ɛn di growth go luk tumara bambay.
Ki tin dɛn we dɛn kin tek fɔ tek
Yuz stɛl de gro fast fast na India ɛn ASEAN. Dis na bikɔs mɔ pipul dɛn de muf go na siti dɛn ɛn dɛn de mek nyu bildin dɛn. Di nid fɔ India fɔ stɛl go go ɔp bay 9% ɛvri ia. Dis sho se India rili impɔtant na di wɔl stɛl makit. ASEAN kɔntri dɛn de mek mɔ stɛl naw. Vietnam ɛn Indonishia na di kɔntri dɛn we de bifo pan dis grup. Afrika in stɛl makit sɛf de big. Bɔt prɔblɛm dɛn de lɛk gɔvmɛnt we nɔ stebul ɛn prɔblɛm fɔ muv sapɔt. Dɛn nid fɔ sɔlv dɛn prɔblɛm dɛn ya. Fɔ yuz grɛn stɛl teknɔlɔji rili impɔtant. I de ɛp di industri fɔ protɛkt di envayrɔmɛnt ɛn gro fayn fayn wan.
Globɛl Stiɛl Kɔnsɔmshɔn Trend
Imejɛn Maket dɛn we de bifo pan diman
Big chenj de apin na di stɛl industri. Kɔntri dɛn lɛk India, Saudi Arabia, Ijipt, ɛn Vietnam rili impɔtant naw. Dɛn nid bɔku stɛl fɔ mek nyu bildin dɛn, rod dɛn, ɛn faktri dɛn. Dis min se dɛn kin yuz mɔ stɛl fɔ dɛn prɔjek dɛn.
Dɛn tink se di we aw India de yuz stɛl go go ɔp bay 9% frɔm 2025 to 2026.
Vietnam de gro fastest pan yus fɔ stɛl na Sawt Is Eshia.
Ijipt ɛn Saudi Arabia bak kin yuz mɔ stɛl ɛvri ia.
India go yuz 75 milyɔn tan mɔ stɛl pas insay 2020.
Yuz stɛl na dɛn ples ya kin gro fast pas di ol makit dɛn. Gɔvmɛnt dɛn kin spɛn mɔni fɔ mek nyu rod ɛn bildin dɛn. Dis kin ɛp di stɛl industri fɔ big. Di ASEAN rijin, inklud Vietnam, na big pat pan dis chenj.
Shifting Patterns in Stilin Indastri
Di stɛl industri de chenj na bɔku say dɛn. Dɛn de bil nyu stɛl plant dɛn na Eshia, di Midul Is, ɛn Afrika. Dɛn nyu plant ya de mek mɔ stɛl fɔ mit di ay nid. Na di sem tɛm, di stɛl industri na Amɛrika ɛn Yurop de smɔl smɔl.
Na wan tebul we de sho aw di stɛl industri de chenj na difrɛn say dɛn:
Eria |
Prodakshɔn Trend |
Kɔnsɔmshɔn Trend |
Eshia |
I de bɔku mɔ ɛn mɔ |
I de bɔku mɔ ɛn mɔ |
Midul Is |
I de bɔku mɔ ɛn mɔ |
I de bɔku mɔ ɛn mɔ |
WI |
I de go dɔŋ |
I de go dɔŋ |
Yurop |
I de go dɔŋ |
I de go dɔŋ |
India |
I de bɔku mɔ ɛn mɔ |
I de bɔku mɔ ɛn mɔ |
Iran |
I de bɔku mɔ ɛn mɔ |
I de bɔku mɔ ɛn mɔ |
Naw, Eshia ɛn di Midul Is de bifo pan di stɛl biznɛs. Dɛn ples ya de gro bikɔs pipul dɛn de invɛst mɔni ɛn want mɔ stɛl. Di stɛl industri na Amɛrika ɛn Yurop de shrink as dɛn de yuz smɔl stɛl. Dis chenj de gi nyu chans fɔ gro na ɔda ples dɛn.
India Stilin Kɔnsɔmshɔn
Maket Grɔw ɛn Statistikin
Yuz stɛl na India de gro fast fast. Insay Ɔktoba 2025, India bin yuz 13.6 milyɔn tan stɛl. Dis na 4.7% mɔ pas las ia. Frɔm Epril to Ɔktoba 2025, pipul dɛn bin de yuz 96.44 milyɔn tan dɛn stɛl. Dis na 12.53% inkris frɔm di ia bifo. Dɛn nɔmba ya de sho se di stɛl industri de big kwik kwik wan.
Insay Ɔktoba 2025, di yus fɔ stɛl na bin 13.6 milyɔn tan, we na 4.7%.
Frɔm Epril to Ɔktoba 2025, di yus fɔ stɛl na bin 96.44 milyɔn tan, we na 12.53%.
Masta sabi bukman dɛn tink se dis growth go kɔntinyu fɔ go bifo. Dɛn se di dimand fɔ stɛl go go ɔp bay lɛk 9% ɛvri ia insay 2025 ɛn 2026. Bay 2026, India kin yuz 75 milyɔn mɛtrik tan mɔ stɛl pas insay 2020.
Ki Drayva: Infrastrakcha, Ɔbanayzeshɔn, Polisi
Fɔ bil nyu rod, brij, ɛn siti dɛn kin ɛp di stɛl biznɛs fɔ gro. Di gɔvmɛnt mek di Nashɔnal Stilin Polisi 2017 fɔ ɛp di industri. Dis polisi de gi lɔ fɔ mek gud stɛl fɔ bɔku tin dɛn.
Di Nashɔnal Stilin Polisi 2017 sho wan plan fɔ di tumara bambay.
Di gɔvmɛnt de spɛn mɔni fɔ mek rod, ɛnaji, ɛn siti prɔjek dɛn.
Program dɛm lɛk ‘Make in India’ ɛn big prɔjek dɛm lɛk Bharatmala ɛn Sagarmala nid bɔku stɛl.
Dɛn akshɔn ya de ɛp di stɛl industri ɛn di ikɔmi. We yu si nyu bildin dɛn ɛn bɛtɛ rod dɛn, na bikɔs ɔf dɛn plan ya.
Prodakshɔn Kapasiti ɛn Ɛkspɔt Divayz
Di stɛl faktri dɛn na India de kam big. Kɔmpani dɛn lɛk JSW Steel, Tata Steel, ɛn AM/NS India de mek mɔ stɛl.
Kɔmni |
Kapasiti insay 2015/2021 |
Projekt Kapasiti bay FY26 |
JSW Stiɛl |
18 milyɔn tan |
33 milyɔn tan |
Tata Stiɛl we dɛn kɔl |
20 milyɔn tan |
27 milyɔn tan |
AM/NS na India |
9 milyɔn tan |
16 milyɔn tan |
Naw India de sɛn mɔ stɛl to di Midul Is ɛn Eshia. Dɛn ples ya nid stɛl fɔ mek nyu bildin ɛn rod dɛn. Dis de ɛp India fɔ fɛn nyu pipul dɛn we go bay ɛn i de mek di risk nɔ bɔku.
Chalenj dɛn: Tred, Envayrɔmɛnt, Sapɔt Chen
Di stɛl industri na India gɛt sɔm prɔblɛm dɛn. Dɛn tin ya na di biznɛs, di envayrɔmɛnt, ɛn di sapɔt chen biznɛs.
India kin gɛt lɛk 60% pan in kɔking kol frɔm Ɔstrelia.
Nɔto inof kɔking kol de fɔ ɔl di stɛl faktri dɛn.
Prɔblɛm dɛn na Ɔstrelia kin mek i nɔ izi fɔ gɛt kol leta.
Ɔda prɔblɛm dɛn de bak:
Di stɛl faktri dɛn de gro fast pas di ayɛn ɔyl ɛn skrap sapɔt.
Ayɔn ɔyl prodakshɔn nɔ go du, so kwaliti de drɔp ɛn prayz de go ɔp.
India de bay bɔku skrap, we de mek prayz chenj bɔku.
Dɛn prɔblɛm ya kin mek di stɛl industri slo if dɛn nɔ fiks dɛn.
Steel Kɔnsɔmshɔn Ɔtluk fɔ India
Di fiuja luk gud fɔ stɛl na India. Di makit fɔ gro bay lɛk 3.94% ɛvri ia frɔm 2025 to 2035. Dis na bikɔs ɔf mɔ bildin prɔjɛkt dɛn, mɔ pipul dɛn we de muf go na siti dɛn, ɛn nyu faktri dɛn.
Insay 2023, di gɔvmɛnt bin put lɛk USD 18 bilyan fɔ bil tin dɛn. Dis go nid bɔku stɛl.
Di PLI skim, we go stat insay 2024, go ɛp fɔ mek mɔ stɛl ɛn nyu aydia.
Di stɛl industri go kɔntinyu fɔ gro as teknɔlɔji de bɛtɛ ɛn mɔ pipul dɛn de yuz stɛl.
India go bi mɔ impɔtant na di wɔl stɛl makit. Di we aw di kɔntri de pe atɛnshɔn pan nyu aidia ɛn fɔ kia fɔ di envayrɔmɛnt go shep aw dɛn go yuz stɛl tumara bambay.
ASEAN Stiɛl Indastri
Kɔnsɔmshɔn ɛn Maket Ranking
Di ASEAN rijin naw rili impɔtant na di stɛl industri. Di ASEAN-6 kɔntri dɛn de na di nɔmba 4 ples na di wɔl fɔ yuz stɛl. Indonishia de yuz di stɛl pas ɔlman na dis grup.
Kɔntri |
Stiɛl Kɔnsɔmshɔn (2021) . |
Globɛl Ranking (2023) . |
Ɛkspɔt Shea (2023) . |
Indonishia |
15.46 milyɔn tan |
4th |
5,61% . |
Dis tebul de sho di strɔng ples we Indonishia gɛt pan stɛl. Ɔl togɛda, di ASEAN-6 de yuz pas 75 milyɔn tan stɛl.
Drayva dɛn: Indastrialayzeshɔn, Kɔnstrɔkshɔn, Integreshɔn
Bɔku tin dɛn de ɛp di stɛl industri fɔ gro na ASEAN kɔntri dɛn.
Di ASEAN-6 de kip de mek mɔ stɛl fɔ ɛp fɔ bil nyu tin dɛn.
Mɔ pipul ɛn big siti dɛn min se dɛn nid mɔ stɛl.
We dɛn de wok togɛda na di rijɔn, dat de mek i izi fɔ mek dɛn sɛl stɛl.
Dɛn tin ya de ɛp di stɛl biznɛs fɔ gi stɛl to nyu siti dɛn, faktri dɛn, ɛn rod dɛn.
Prodakshɔn, Impɔt, ɛn Lɔw-Kɔst Advantej
Di stɛl industri na ASEAN gɛt gud pɔynt ɛn had pat.
Vietnam mek 22 milyɔn tan krud stiɛl ɛn 30 milyɔn tan stɛl we dɔn dɔn insay 2024. Dis na 7% mɔ pas las ia.
Tayland de pe mɔ fɔ mek stɛl pas Vietnam ɛn Indonishia. Dis kin mek i nɔ izi fɔ mek Tayland gro, so i kin mek spɛshal tin dɛn we dɛn mek wit stɛl.
Indonishia geht ol faktri en i kohst bohku foh mek dem nyu. Dis mek i nɔ izi fɔ Indonishia fɔ kip kɔmpin wit Vietnam.
Na Vietnam, fɔ bil tin dɛn de yuz pas 93% pan di stɛl. Nyu rod ɛn bildin dɛn de mek pipul dɛn want mɔ stɛl na di rijɔn.
Sɔm kɔntri dɛn kin mek stɛl fɔ smɔl mɔni, bɔt ɔda wan dɛn nid fɔ ɔpdet dɛn faktri dɛn fɔ mek dɛn kɔntinyu fɔ strɔng.
Chalenj dɛm: Rigyuleshɔn, Fragmɛnt, Lɔjistik
Di stɛl industri na ASEAN gɛt sɔm prɔblɛm dɛn.
Ɛni kɔntri gɛt difrɛn lɔ dɛn, so i at fɔ wok togɛda.
Bɔku smɔl smɔl kɔmni dɛn de na di industri.
Fɔ muv stɛl ɛn matirial dɛn kin slo bikɔs ɔf transpɔt prɔblɛm.
Dɛn prɔblɛm ya kin mek i nɔ izi fɔ di industri fɔ gro ɛn mit ɔl di nid dɛn.
Steel Kɔnsɔmshɔn Ɔtluk na ASEAN
Yuz stɛl na ASEAN fɔ kɔntinyu fɔ gro. Mɔ pipul dɛn we de liv na siti dɛn ɛn nyu plan dɛn go nid mɔ stɛl. Fɔ bil tin dɛn ɛn mek motoka ɛn ilɛktronik tin dɛn go ɛp di industri. Bɔt, prayz fɔ matirial ɛn tranga kɔmpitishɔn kin bi prɔblɛm. Di stɛl industri fɔ chenj fɔ mek i kɔntinyu fɔ big.
Afrika Stilin Kɔnsɔmshɔn Ɔtluk
Growth Potential ɛn Maket Daynamiks
Afrika de kam impɔtant na di stɛl industri. Di makit de big as mɔ kɔntri dɛn de bil tin dɛn. Sawt Afrika in Stilin Prodakt Maket go gro frɔm USD 1.18 trilyɔn insay 2025 to USD 1.62 trilyɔn bay 2031. Dis min se i go gro wit 5.4% ɛvri ia. Di MEA Stiɛl Maket naw gɛt valyu fɔ USD 13 bilyan. Yuz stɛl na Afrika go kɔntinyu fɔ go ɔp, wit 0.8% growth rit frɔm 2024 to 2035. Bay 2035, di makit go rich 26 milyɔn tan ɛn $17.7 bilyan. Ijipt de mek ɛn yuz di stɛl we dɔn dɔn pas ɔl, ɛn na lɛk af pan di makit de. Aljeria de gro fast bak fɔ yuz ɛn sɛl stɛl.
Dɛn de bil mɔ bildin dɛn ɔlsay na Afrika.
Gɔvmɛnt dɛn kin spɛn mɔni fɔ du pɔblik ɛn prayvet prɔjɛkt dɛn.
Nyu bildin dɛn kin yuz mɔ lokal stɛl.
Di grɛn stɛl makit de gro bikɔs ɔf klin ɛnaji prɔjɛkt dɛn.
Drayva dɛn: Infrastrakchɔ, Ɔbanayzeshɔn, Risous
Dɛn nid stɛl fɔ mek rod, brij, ɛn faktri dɛn. I strɔng ɛn i kin ebul fɔ bia wit di wɛda na Afrika. Dɛn kin yuz stɛl bak, so kɔntri dɛn nɔ nid fɔ import bɔku tin dɛn. Di mɔni we dɛn kin spɛn pan stɛl kin ɛp fɔ bil nyu pɔt dɛn ɛn faktri eria dɛn. Dɛn prɔjek ya de gi pipul dɛn wok ɛn kɔnɛkt siti ɛn vilej dɛn. Mɔ pipul dɛn de muf go na siti dɛn, so dɛn nid mɔ os ɛn faktri dɛn. Stilin de ɛp ɛvri pat fɔ bil di industri.
Prodakshɔn Kapasiti ɛn Invɛstmɛnt Trɛnd
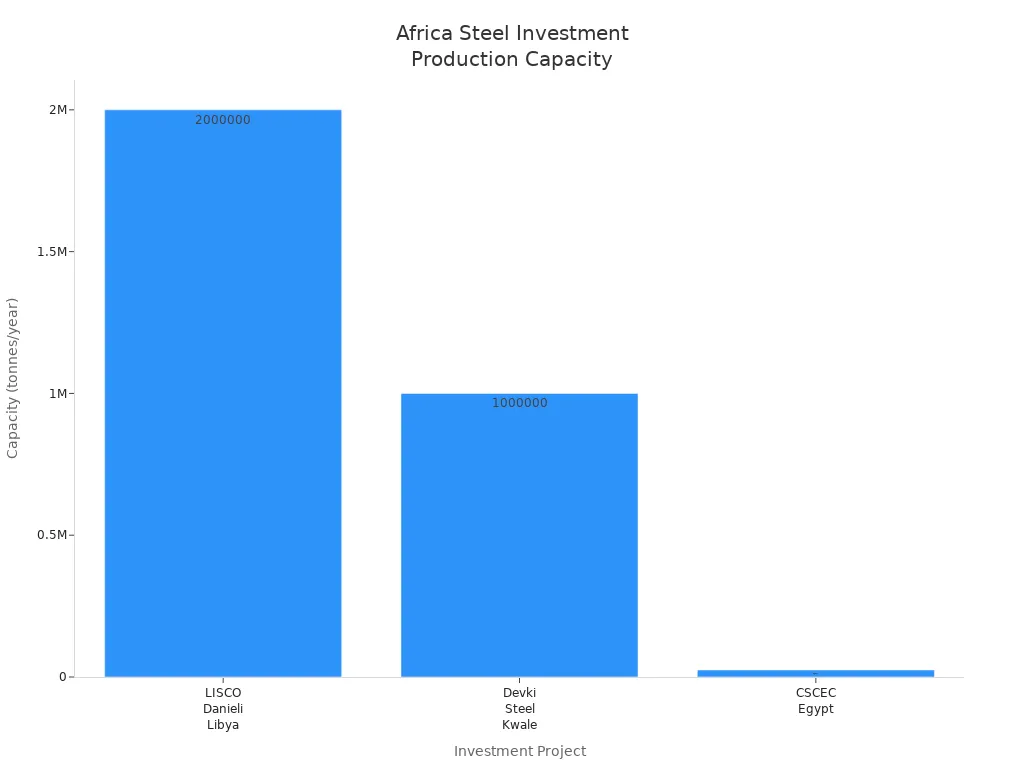
Nyu invɛstmɛnt dɛn de mek di stɛl industri strɔng. Na dis na tebul wit sɔm nyu prɔjek dɛn:
Kɔmni/Projɛkt |
Prodakshɔn Kapasiti |
Det |
LISCO (Libya) ɛn Daniɛl |
2 milyɔn tan/ia |
Epril 2024 |
Devki Stiɛl (Kɛnya) . |
1 milyɔn tan/ia |
Nov 2022. Di wan dɛn we de wok |
CSCEC (Ijipt) ɛn . |
25,000 tan/ia |
Epril 2024 |
Dɛn prɔjek ya de sho se di stɛl industri de big ɛn bɛtɛ.
Chalenj dɛn: Pɔlitikal, Sapɔt Chen, Faynɛns
Sɔm prɔblɛm dɛn de fɔ stɛl na Afrika. Chenj na gɔvmɛnt kin slo fɔ bil. Sɔntɛnde, i nɔ kin izi fɔ gɛt di tin dɛn we dɛn nid. Bɔku kɔmni dɛn kin gɛt prɔblɛm fɔ gɛt mɔni. Dɛn prɔblɛm dɛn ya kin mek i tek lɔng tɛm fɔ bil nyu faktri dɛn ɛn yuz mɔ stɛl.
Lɔng-Tɛm Stilin Indastri Ɔtluk na Afrika
Di fiuja fɔ stɛl na Afrika luk fayn. Di makit fɔ gro bay 3.10% ɛvri ia frɔm 2025 to 2034. Bay 2034, Afrika go mek lɛk 53.59 milyɔn tan stɛl. Fɔ bil tin dɛn go kɔntinyu fɔ mek pipul dɛn want mɔ stɛl. Mɔ stɛl we dɛn mek na Afrika ɛn nyu kayn stɛl dɛn go ɛp di industri. Mɔ wok go de ɛn bɛtɛ rod ɛn bildin dɛn go de as di industri de gro. Afrika in stɛl fiuja luk strɔng ɛn ful-ɔp wit prɔmis.
Kɔmparativ Analysis & Globɛl Implikashɔn dɛn
Rijinal Grɔw ɛn Maket Sayz
India, ASEAN, ɛn Afrika de mek big chenj dɛn na di stɛl industri. Ɛni ples de gro wit in yon spid ɛn saiz. India de gro fast ɛn i gɛt big big makit. ASEAN kɔntri dɛn lɛk Vietnam ɛn Indonishia want mɔ stɛl ɛn chenj kwik kwik wan. Afrika smɔl bɔt i de kɔntinyu fɔ gro as mɔ kɔntri dɛn de bil nyu tin dɛn.
Eria |
Di Rɛt fɔ Grɔw (2025-2035) . |
Maket Sayz (2035, milyɔn tan) . |
Ki Drayva |
India |
3,94% . |
200+ pipul dɛn |
Ɔbanayzeshɔn |
ASEAN-6 we de na di wɔl |
4.5% . |
100+ pipul dɛn |
Bil |
Afrika |
3.10% na di . |
53.59 |
Infrastrakchɔ fɔ di wok |
India ɛn ASEAN gɛt big makit ɛn dɛn de gro fast pas Afrika. Afrika in makit nɔ big so, bɔt i kin stil big pasmak. Ɔl di tri ples dɛn nid mɔ stɛl fɔ bil, rod, ɛn faktri dɛn. Dis nyu nid de chenj aw di stɛl industri go luk tumara bambay.
Shared Chalenj dɛn na Stilin Indastri
Ɔl dɛn rijyɔn ya gɛt bɔku pan di sem prɔblɛm dɛn. Dɛn prɔblɛm ya kin mek di pikin nɔ gro sloslo ɛn i kin mek i nɔ izi fɔ rich di gol dɛn.
I at fɔ gɛt raw matirial bikɔs ɔf di sapɔt chen prɔblɛm dɛn.
Politik chenj kin stɔp ɔ slo big bildin wok dɛn.
Bɔku kɔmni dɛn nɔ gɛt bɛtɛ mɔni fɔ bil nyu faktri dɛn.
Difrɛn lɔ dɛn na ɛni kɔntri de mek i at fɔ du biznɛs wit stɛl.
Di stɛl industri fɔ wok pan dikabɔnayzeshɔn fɔ mit di nɛt-ziro tarɛkt dɛn.
Di stɛl industri nid fɔ fiks dɛn prɔblɛm ya fɔ mek dɛn kɔntinyu fɔ gro. Dɛn nid fɔ gɛt bɛtɛ transpɔt, klia lɔ dɛn, ɛn mɔ mɔni. We yu yuz grɛn stɛl ɛn tɛknɔlɔji we nɔ gɛt bɔku kabon, dat kin ɛp fɔ protɛkt di envayrɔmɛnt. Di Intanɛshɔnal Ɛnaji Ajɛns se di efyushɔn fɔ drɔp bay 25% insay siks ia. Dis min se di efyushɔn nid fɔ go dɔŋ pas 4% ɛvri ia. Di stɛl industri nɔ mit dis gol yet, so chenj dɛn fɔ apin jisnɔ.
Impekt pan Globɛl Stiɛl Kɔnsɔmshɔn ɛn Strateji dɛn
Di kɔmni dɛn we de mek stɛl ɔlsay na di wɔl de chenj dɛn plan. Dɛn want fɔ mit nyu dimand frɔm India, ASEAN, ɛn Afrika. Kɔmni dɛn de bil nyu faktri dɛn ɛn mek di ol wan dɛn bɛtɛ. Dɛn kin spɛn mɔni pan grɛn stɛl ɛn klin stɛl fɔ fala nyu lɔ dɛn. Mɔ fɔs de pan di kabɔnayzeshɔn path ɛn dikabɔnayzeshɔn tɛnkɔlɔji dɛn.
Tin |
Tin dɛn |
Dimand Trend dɛn |
Di glob ɔl stɛl dimand go go ɔp bay 1.3% bay 2026, wit India ɛn ASEAN we de gro pas ɔl. |
Kapasiti Daynamiks |
Stilin kapasiti go go ɔp bay 6.7% frɔm 2025 to 2027, bɔku pan am na Chaina ɛn India, fɔ mit di ay dimand. |
Sɔstaynabiliti Ɛfɔt dɛn |
Big kɔmni dɛn de spɛn mɔni pan grɛn stɛl ɛn mek di faktri dɛn klin fɔ mek dɛn mit nyu standad. |
Naw di stɛl industri de yuz mɔ tɛknɔlɔji we de sev ɛnaji ɛn tin dɛn we dɛn kin yuz bak. Di kɔmni dɛn kin tray fɔ kech ɛn kip di kabon fɔ kɔt di gas dɛn we dɛn kin pul. Dɛn kin luk bak fɔ nyu tin dɛn we dɛn kin yuz fɔ mek ɛnaji. Dɛn step ya de ɛp fɔ muv to dikabɔnayzeshɔn ɛn grɛn stɛl.
Notis: Grin stɛl ɛn dikabɔnayzeshɔn path dɛn nid fɔ rich net-ziro target. Di stɛl industri fɔ chenj kwik kwik wan fɔ ɛp fɔ mit di Paris Agremɛnt in 1.5°C gol.
Grin stɛl impɔtant naw na di industri. Di kɔmni dɛn fɔ yuz grɛn stɛl fɔ mek dɛn kɔntinyu fɔ strɔng na di makit. Dɛn nid bak fɔ fala nyu lɔ dɛn ɛn yuz di kabɔnayzeshɔn rod dɛn. We yu du dis, i de ɛp di wɔl fɔ rich di net-ziro target ɛn bil bɛtɛ fiuja.
India, ASEAN, ɛn Afrika de chenj di stɛl industri. Ɛni rijyɔn gɛt spɛshal wok fɔ du fɔ dis chenj.
Eria |
Di men tin dɛn we dɛn dɔn fɛn |
India |
Diman fɔ stɛl de go ɔp bikɔs ɔf nyu bildin ɛn faktri dɛn. Urbanization ɛn manufakchurin sɛf de ɛp dis growth. |
ASEAN |
Fast industri growth de kɔmɔt frɔm fɔrin mɔni ɛn mɔ pipul dɛn we de jɔyn di midul klas. |
Afrika |
Diman fɔ di stɛl kin bɔku, bɔt di grow sloslo kin apin bikɔs nɔto inɔf rod ɛn bildin dɛn de. |
Di stɛl industri de gɛt nyu prɔblɛm dɛn lɛk kredit risk ɛn nid grɛn teknɔlɔji.
Invashɔn dɛn fɔ pe atɛnshɔn to di chenj dɛn we de apin na di makit ɛn nyu lɔ dɛn.
Di stɛl industri go ɛp ɔda eria dɛn lɛk ilɛktroniks ɛn grɛn ɛnaji fɔ gro.
Yu nid fɔ tink bɔt aw dɛn chenj ya go afɛkt yu biznɛs ɛn di plan dɛn we yu dɔn plan fɔ tumara bambay.
FAQ we dɛn kin aks
Wetin mek stɛl impɔtant fɔ di makit dɛn we de kam bifo?
Yu nid stɛl fɔ bil rod, brij, ɛn faktri. Stilin de ɛp yu kɔntri fɔ gro. I de sɔpɔt wok ɛn nyu biznɛs. We yu si nyu bildin dɛn, yu go si di pawa we stɛl gɛt.
Wetin mek India, ASEAN, ɛn Afrika de yuz mɔ stɛl naw?
Yu de si mɔ pipul dɛn de muf go na siti dɛn. Gɔvmɛnt dɛn kin spɛn mɔni fɔ du nyu wok dɛn. Faktri ɛn os dɛn nid stɛl. Dɛn chenj ya de mek pipul dɛn want fɔ yuz stɛl ɛvri ia.
Us prɔblɛm dɛn we dɛn rijyɔn ya de gɛt we dɛn de mek stɛl?
Yu de gɛt prɔblɛm dɛn lɛk we yu nɔ gɛt inof raw matirial, we yu de chenj di lɔ dɛn, ɛn we yu de spɛn bɔku mɔni. Di kɔmni dɛn nid bak fɔ yuz klin tɛknɔlɔji fɔ protɛkt di envayrɔmɛnt.
Aw grɛn stɛl de ɛp di envayrɔmɛnt?
Grin stɛl de yuz smɔl ɛnaji ɛn i nɔ de mek bɔku gas dɛn we de kɔmɔt na di at. Yu de ɛp fɔ fɛt klaymat chenj we yu pik grɛn stɛl. Di kɔmni dɛn kin yuz nyu teknɔlɔji fɔ mek stɛl klin.