Makakakita ka ng malaking pagbabago sa pagkonsumo ng bakal sa buong mundo habang nagiging mas mahalaga ang mga lugar tulad ng India at Southeast Asia. Napakahalaga ng bakal para sa pagbuo ng mga bagay at pagtulong sa paglago ng ekonomiya. Sa huling sampung taon, makikita mo ang ilang mga uso:
Mas maraming tao sa India at Southeast Asia ang gusto mga produktong bakal.
Ang Tsina ay gumagamit ng mas kaunting bakal bawat taon.
Ang bahagi ng merkado ng India ay maaaring tatlong beses na mas malaki sa 2050.
Ang pagkonsumo ng bakal sa mga lugar na ito ay makakatulong sa pagpapasya kung ano ang hitsura ng industriya at paglago sa hinaharap.
Mga Pangunahing Takeaway
Ang paggamit ng bakal ay mabilis na lumalaki sa India at ASEAN. Ito ay dahil mas maraming tao ang lumilipat sa mga lungsod at gumagawa ng mga bagong gusali. Ang pangangailangan ng India para sa bakal ay tataas ng 9% bawat taon. Ito ay nagpapakita na ang India ay napakahalaga sa pandaigdigang merkado ng bakal. Ang mga bansang ASEAN ay gumagawa ng mas maraming bakal ngayon. Ang Vietnam at Indonesia ang nangungunang mga bansa sa grupong ito. Lumalaki rin ang merkado ng bakal sa Africa. Ngunit may mga problema tulad ng hindi matatag na pamahalaan at problema sa paglipat ng mga supply. Ang mga problemang ito ay kailangang ayusin. Ang paggamit ng teknolohiyang berdeng bakal ay napakahalaga. Tinutulungan nito ang industriya na protektahan ang kapaligiran at lumago sa mabuting paraan.
Global Steel Consumption Trends
Nangungunang Demand sa Umuusbong na Merkado
May malaking pagbabagong nangyayari sa industriya ng bakal. Napakahalaga na ngayon ng mga bansa tulad ng India, Saudi Arabia, Egypt, at Vietnam. Kailangan nila ng maraming bakal para sa mga bagong gusali, kalsada, at pabrika. Nangangahulugan ito na gumagamit sila ng mas maraming bakal para sa kanilang mga proyekto.
Ang paggamit ng bakal ng India ay inaasahang tataas ng 9% mula 2025 hanggang 2026.
Pinakamabilis ang paglaki ng Vietnam sa paggamit ng bakal sa Southeast Asia.
Ang Egypt at Saudi Arabia ay gumagamit din ng mas maraming bakal bawat taon.
Ang India ay gagamit ng 75 milyong toneladang mas bakal kaysa sa 2020.
Ang paggamit ng bakal sa mga lugar na ito ay lumalaki nang mas mabilis kaysa sa mas lumang mga merkado. Ang mga pamahalaan ay gumagastos ng pera sa mga bagong kalsada at gusali. Nakakatulong ito na lumaki ang industriya ng bakal. Ang rehiyon ng ASEAN, kabilang ang Vietnam, ay isang malaking bahagi ng pagbabagong ito.
Pagbabago ng mga Pattern sa Industriya ng Bakal
Ang industriya ng bakal ay nagbabago sa maraming lugar. Ang mga bagong planta ng bakal ay itinatayo sa Asya, Gitnang Silangan, at Africa. Ang mga bagong halaman na ito ay gumagawa ng mas maraming bakal upang matugunan ang mas mataas na pangangailangan. Kasabay nito, ang industriya ng bakal sa US at Europa ay lumiliit.
Narito ang isang talahanayan na nagpapakita kung paano nagbabago ang industriya ng bakal sa iba't ibang lugar:
Rehiyon |
Uso sa Produksyon |
Uso sa Pagkonsumo |
Asya |
Tumataas |
Tumataas |
Gitnang Silangan |
Tumataas |
Tumataas |
US |
Pagbaba |
Pagbaba |
Europa |
Pagbaba |
Pagbaba |
India |
Tumataas |
Tumataas |
Iran |
Tumataas |
Tumataas |
Ang Asya at Gitnang Silangan ang nangunguna ngayon sa industriya ng bakal. Ang mga lugar na ito ay lumalaki dahil ang mga tao ay namumuhunan ng pera at nais ng mas maraming bakal. Ang industriya ng bakal sa US at Europa ay lumiliit habang gumagamit sila ng mas kaunting bakal. Ang pagbabagong ito ay nagbibigay ng mga bagong pagkakataon para sa paglago sa ibang mga lugar.
Pagkonsumo ng Bakal sa India
Paglago ng Market at Istatistika
Ang paggamit ng bakal sa India ay mabilis na lumalaki. Noong Oktubre 2025, gumamit ang India ng 13.6 milyong toneladang bakal. Mas mataas ito ng 4.7% kumpara noong nakaraang taon. Mula Abril hanggang Oktubre 2025, gumamit ang mga tao ng 96.44 milyong toneladang bakal. Ito ay isang 12.53% na pagtaas mula sa nakaraang taon. Ang mga numerong ito ay nagpapakita na ang industriya ng bakal ay mabilis na lumalaki.
Noong Oktubre 2025, ang paggamit ng bakal ay 13.6 milyong tonelada, tumaas ng 4.7%.
Mula Abril hanggang Oktubre 2025, ang paggamit ng bakal ay 96.44 milyong tonelada, tumaas ng 12.53%.
Iniisip ng mga eksperto na magpapatuloy ang paglago na ito. Sabi nila, tataas ang demand ng bakal ng humigit-kumulang 9% bawat taon sa 2025 at 2026. Sa 2026, maaaring gumamit ang India ng 75 milyong metrikong toneladang mas bakal kaysa sa 2020.
Mga Pangunahing Driver: Imprastraktura, Urbanisasyon, Patakaran
Ang paggawa ng mga bagong kalsada, tulay, at lungsod ay nakakatulong sa paglago ng industriya ng bakal. Ginawa ng gobyerno ang National Steel Policy 2017 para matulungan ang industriya. Ang patakarang ito ay nagbibigay ng mga panuntunan para sa paggawa ng magandang bakal para sa maraming bagay.
Ang National Steel Policy 2017 ay nagpapakita ng isang plano para sa hinaharap.
Ang pamahalaan ay gumagastos ng pera sa mga kalsada, enerhiya, at mga proyekto ng lungsod.
Ang mga programa tulad ng 'Gumawa sa India' at malalaking proyekto tulad ng Bharatmala at Sagarmala ay nangangailangan ng maraming bakal.
Ang mga pagkilos na ito ay nakakatulong sa industriya ng bakal at sa ekonomiya. Kapag nakakita ka ng mga bagong gusali at mas magagandang kalsada, ito ay dahil sa mga planong ito.
Kapasidad ng Produksyon at Pag-iiba-iba ng Pag-export
Ang mga pabrika ng bakal sa India ay lumalaki. Ang mga kumpanya tulad ng JSW Steel, Tata Steel, at AM/NS India ay gumagawa ng mas maraming bakal.
kumpanya |
Kapasidad sa 2015/2021 |
Inaasahang Kapasidad ng FY26 |
JSW Steel |
18 milyong tonelada |
33 milyong tonelada |
Tata Steel |
20 milyong tonelada |
27 milyong tonelada |
AM/NS India |
9 milyong tonelada |
16 milyong tonelada |
Nagpapadala na ngayon ang India ng mas maraming bakal sa Gitnang Silangan at Asya. Ang mga lugar na ito ay nangangailangan ng bakal para sa mga bagong gusali at kalsada. Nakakatulong ito sa India na makahanap ng mga bagong mamimili at nagpapababa ng panganib.
Mga Hamon: Kalakalan, Kapaligiran, Supply Chain
Ang industriya ng bakal sa India ay may ilang mga problema. Kabilang dito ang mga isyu sa kalakalan, kapaligiran, at supply chain.
Nakukuha ng India ang humigit-kumulang 60% ng coking coal nito mula sa Australia.
Walang sapat na coking coal para sa lahat ng pagawaan ng bakal.
Ang mga problema sa Australia ay maaaring maging mahirap na makakuha ng karbon mamaya.
Mayroon ding iba pang mga problema:
Ang mga pabrika ng bakal ay lumalaki nang mas mabilis kaysa sa iron ore at scrap supply.
Hindi sapat ang produksyon ng bakal, kaya bumaba ang kalidad at tumataas ang presyo.
Bumibili ang India ng maraming scrap, na nagpapalit ng malaki sa mga presyo.
Ang mga problemang ito ay maaaring makapagpabagal sa industriya ng bakal kung hindi ito maaayos.
Pananaw sa Pagkonsumo ng Bakal para sa India
Mukhang maganda ang hinaharap para sa bakal sa India. Ang merkado ay dapat na lumago ng humigit-kumulang 3.94% bawat taon mula 2025 hanggang 2035. Ito ay dahil sa mas maraming proyekto sa pagtatayo, mas maraming tao ang lumilipat sa mga lungsod, at mga bagong pabrika.
Noong 2023, naglaan ang gobyerno ng humigit-kumulang USD 18 bilyon para sa pagtatayo ng mga bagay. Mangangailangan ito ng maraming bakal.
Ang pamamaraan ng PLI, simula sa 2024, ay makakatulong sa paggawa ng higit pang bakal at mga bagong ideya.
Ang industriya ng bakal ay patuloy na lalago habang ang teknolohiya ay nagiging mas mahusay at mas maraming tao ang gumagamit ng bakal.
Ang India ay magiging mas mahalaga sa pandaigdigang merkado ng bakal. Ang pagtutuon ng pansin ng bansa sa mga bagong ideya at pangangalaga sa kapaligiran ang huhubog kung paano ginagamit ang bakal sa hinaharap.
Industriya ng bakal sa ASEAN
Pagkonsumo at Pagraranggo sa Market
Ang rehiyon ng ASEAN ay napakahalaga ngayon sa industriya ng bakal. Ang mga bansang ASEAN-6 ay pang-apat sa mundo para sa paggamit ng bakal. Ginagamit ng Indonesia ang pinakamaraming bakal sa grupong ito.
Bansa |
Pagkonsumo ng Bakal (2021) |
Global Ranking (2023) |
I-export ang Bahagi (2023) |
Indonesia |
15.46 milyong tonelada |
ika-4 |
5.61% |
Ipinapakita ng talahanayang ito ang matibay na lugar ng Indonesia sa bakal. Sa kabuuan, ang ASEAN-6 ay gumagamit ng higit sa 75 milyong tonelada ng bakal.
Mga Driver: Industrialization, Construction, Integration
Maraming bagay ang nakakatulong sa paglago ng industriya ng bakal sa mga bansang ASEAN.
Ang ASEAN-6 ay patuloy na gumagawa ng mas maraming bakal upang makatulong sa pagbuo ng mga bagong bagay.
Ang mas maraming tao at mas malalaking lungsod ay nangangahulugan ng mas maraming bakal.
Ang pagtutulungan sa rehiyon ay nagpapadali sa pangangalakal ng bakal.
Ang mga bagay na ito ay tumutulong sa industriya ng bakal na magbigay ng bakal sa mga bagong lungsod, pabrika, at kalsada.
Produksyon, Pag-import, at Mababang Kalamangan
Ang industriya ng bakal sa ASEAN ay may magagandang puntos at matitigas na bahagi.
Nakagawa ang Vietnam ng 22 milyong tonelada ng krudo na bakal at 30 milyong tonelada ng natapos na bakal noong 2024. Ito ay 7% na higit pa kaysa noong nakaraang taon.
Mas malaki ang binabayaran ng Thailand sa paggawa ng bakal kaysa sa Vietnam at Indonesia. Ginagawa nitong mas mahirap para sa Thailand na lumago, kaya gumagawa ito ng mga espesyal na produkto ng bakal.
Ang Indonesia ay may mga lumang pabrika at malaki ang gastos para gawin itong bago. Ginagawa nitong mahirap para sa Indonesia na makipagsabayan sa Vietnam.
Sa Vietnam, ang pagbuo ng mga bagay ay gumagamit ng higit sa 93% ng bakal. Dahil sa mga bagong kalsada at gusali, gusto ng mga tao ang mas maraming bakal sa rehiyon.
Ang ilang mga bansa ay maaaring gumawa ng bakal sa mas kaunting pera, ngunit ang iba ay kailangang i-update ang kanilang mga pabrika upang manatiling malakas.
Mga Hamon: Regulasyon, Fragmentation, Logistics
May ilang problema ang industriya ng bakal sa ASEAN.
Ang bawat bansa ay may iba't ibang mga patakaran, kaya mahirap magtulungan.
Maraming maliliit na kumpanya sa industriya.
Maaaring mabagal ang paglipat ng bakal at mga materyales dahil sa mga problema sa transportasyon.
Ang mga problemang ito ay maaaring maging mahirap para sa industriya na lumago at matugunan ang lahat ng mga pangangailangan.
Pananaw sa Pagkonsumo ng Bakal sa ASEAN
Ang paggamit ng bakal sa ASEAN ay dapat na patuloy na lumago. Mas maraming taong naninirahan sa mga lungsod at mga bagong plano ang mangangailangan ng mas maraming bakal. Ang paggawa ng mga bagay at paggawa ng mga kotse at electronics ay makakatulong sa industriya. Ngunit, ang mga presyo para sa mga materyales at mahigpit na kumpetisyon ay maaaring maging isang problema. Dapat magbago ang industriya ng bakal upang patuloy na lumaki.
Pananaw sa Pagkonsumo ng Bakal sa Africa
Potensyal ng Paglago at Market Dynamics
Ang Africa ay nagiging mahalaga sa industriya ng bakal. Lumalaki ang merkado habang mas maraming bansa ang nagtatayo ng mga bagay. Ang Steel Products Market ng South Africa ay lalago mula sa USD 1.18 trilyon sa 2025 hanggang USD 1.62 trilyon sa 2031. Nangangahulugan ito na lalago ito sa 5.4% bawat taon. Ang MEA Steel Market ay nagkakahalaga na ngayon ng USD 13 bilyon. Ang paggamit ng bakal sa Africa ay patuloy na tumataas, na may rate ng paglago na 0.8% mula 2024 hanggang 2035. Sa pamamagitan ng 2035, ang merkado ay aabot sa 26 milyong tonelada at $17.7 bilyon. Ginagawa at ginagamit ng Egypt ang pinakatapos na bakal, na halos kalahati ng merkado. Mabilis ding lumalago ang Algeria sa paggamit at pagbebenta ng bakal.
Mas maraming gusali ang itinatayo sa buong Africa.
Ang mga pamahalaan ay gumagastos ng pera sa mga pampubliko at pribadong proyekto.
Ang mga bagong gusali ay gumagamit ng mas maraming lokal na bakal.
Ang berdeng merkado ng bakal ay lumalaki dahil sa malinis na mga proyekto ng enerhiya.
Mga Nagmamaneho: Imprastraktura, Urbanisasyon, Mga Mapagkukunan
Ang bakal ay kailangan para sa mga kalsada, tulay, at pabrika. Ito ay malakas at kayang hawakan ang panahon ng Africa. Maaaring i-recycle ang bakal, kaya hindi na kailangang mag-import ng maraming bansa. Ang pera na ginugol sa bakal ay tumutulong sa pagtatayo ng mga bagong daungan at mga lugar ng pabrika. Ang mga proyektong ito ay nagbibigay sa mga tao ng trabaho at nag-uugnay sa mga lungsod at nayon. Mas maraming tao ang lumilipat sa mga lungsod, kaya mas maraming bahay at pabrika ang kailangan. Tinutulungan ng bakal ang bawat bahagi ng pagbuo ng industriya.
Kapasidad ng Produksyon at Mga Trend sa Pamumuhunan
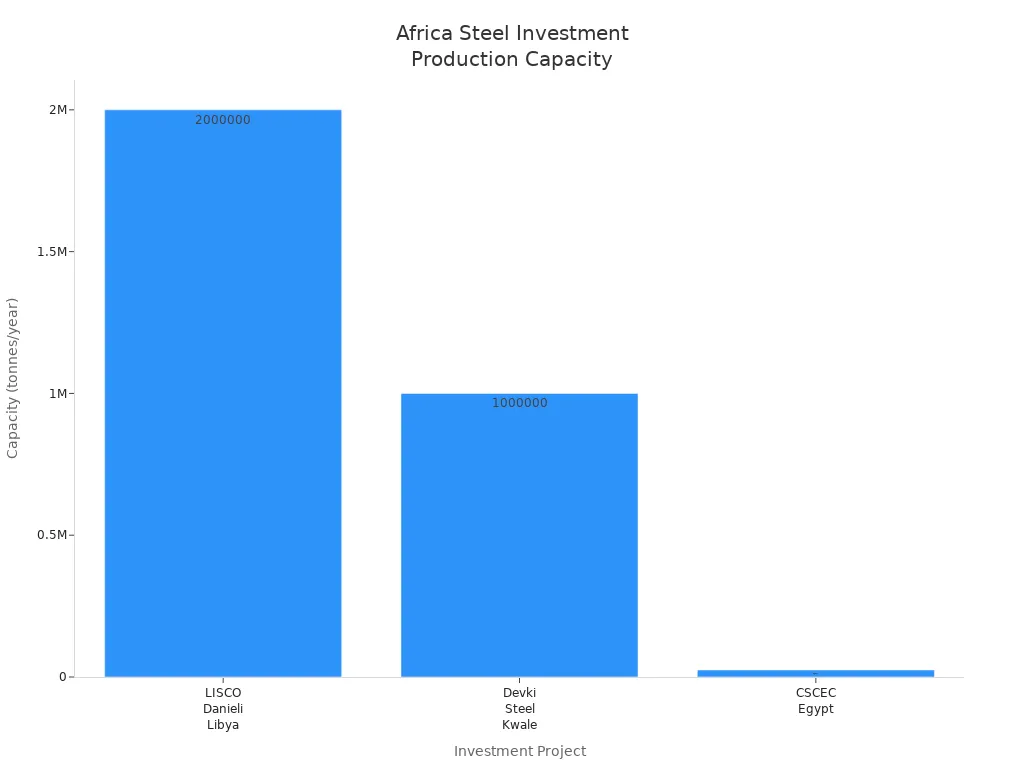
Ang mga bagong pamumuhunan ay nagpapalakas sa industriya ng bakal. Narito ang isang talahanayan na may ilang mga bagong proyekto:
Kumpanya/Proyekto |
Kapasidad ng Produksyon |
Petsa |
LISCO (Libya) at Danieli |
2 milyong tonelada/taon |
Abril 2024 |
Devki Steel (Kenya) |
1 milyong tonelada/taon |
Nob 2022 |
CSCEC (Ehipto) |
25,000 tonelada/taon |
Abril 2024 |
Ang mga proyektong ito ay nagpapakita na ang industriya ng bakal ay palaki nang palaki.
Mga Hamon: Pampulitika, Supply Chain, Financing
Mayroong ilang mga problema para sa bakal sa Africa. Ang mga pagbabago sa pamahalaan ay maaaring makapagpabagal sa pagtatayo. Minsan mahirap kunin ang mga materyales na kailangan. Maraming mga kumpanya ang nahihirapan sa pagkuha ng pera. Ang mga problemang ito ay maaaring magtagal upang magtayo ng mga bagong pabrika at gumamit ng mas maraming bakal.
Pangmatagalang Pananaw sa Industriya ng Bakal sa Africa
Ang hinaharap para sa bakal sa Africa ay mukhang maganda. Ang merkado ay dapat lumago ng 3.10% bawat taon mula 2025 hanggang 2034. Sa 2034, ang Africa ay gagawa ng humigit-kumulang 53.59 milyong tonelada ng bakal. Ang pagtatayo ng mga bagay ay patuloy na gagawing gusto ng mga tao ang mas maraming bakal. Mas maraming bakal na gawa sa Africa at mga bagong uri ng bakal ang makakatulong sa industriya. Magkakaroon ng mas maraming trabaho at mas mahusay na mga kalsada at gusali habang lumalaki ang industriya. Ang hinaharap na bakal ng Africa ay mukhang malakas at puno ng pangako.
Comparative Analysis at Global Implications
Panrehiyong Paglago at Sukat ng Merkado
Ang India, ASEAN, at Africa ay gumagawa ng malalaking pagbabago sa industriya ng bakal. Ang bawat lugar ay lumalaki sa sarili nitong bilis at laki. Ang India ay mabilis na lumalaki at may malaking merkado. Ang mga bansang ASEAN, tulad ng Vietnam at Indonesia, ay nagnanais ng mas maraming bakal at mabilis na pagbabago. Ang Africa ay mas maliit ngunit patuloy na lumalaki habang mas maraming bansa ang nagtatayo ng mga bagong bagay.
Rehiyon |
Rate ng Paglago (2025-2035) |
Sukat ng Market (2035, milyong tonelada) |
Susing Driver |
India |
3.94% |
200+ |
Urbanisasyon |
ASEAN-6 |
4.5% |
100+ |
Konstruksyon |
Africa |
3.10% |
53.59 |
Imprastraktura |
Ang India at ASEAN ay may mas malaking merkado at mas mabilis na lumago kaysa sa Africa. Ang merkado ng Africa ay hindi kasing laki, ngunit maaari pa rin itong lumaki. Lahat ng tatlong lugar ay nangangailangan ng mas maraming bakal para sa mga gusali, kalsada, at pabrika. Ang bagong pangangailangan na ito ay nagbabago sa magiging hitsura ng industriya ng bakal sa hinaharap.
Mga Ibinahaging Hamon sa Industriya ng Bakal
Ang lahat ng mga rehiyong ito ay nahaharap sa marami sa parehong mga problema. Ang mga problemang ito ay nagpapabagal sa paglago at nagpapahirap sa pag-abot ng mga layunin.
Mahirap makakuha ng hilaw na materyales dahil sa mga isyu sa supply chain.
Maaaring ihinto o pabagalin ng mga pagbabago sa pulitika ang malalaking proyekto ng gusali.
Maraming kumpanya ang walang sapat na pera para magtayo ng mga bagong pabrika.
Ang iba't ibang mga patakaran sa bawat bansa ay nagpapahirap sa pangangalakal ng bakal.
Ang industriya ng bakal ay dapat magtrabaho sa decarbonization upang matugunan ang mga net-zero na target.
Kailangang ayusin ng industriya ng bakal ang mga problemang ito upang patuloy na lumago. Mas mahusay na transportasyon, malinaw na mga panuntunan, at mas maraming pera ang kailangan. Ang paggamit ng green steel at low-carbon na teknolohiya ay nakakatulong sa pagprotekta sa kapaligiran. Sinabi ng International Energy Agency na ang mga emisyon ay dapat bumaba ng 25% sa loob ng anim na taon. Nangangahulugan ito na ang mga emisyon ay kailangang bumaba ng higit sa 4% bawat taon. Ang industriya ng bakal ay hindi pa nakakatugon sa layuning ito, kaya ang mga pagbabago ay dapat mangyari sa lalong madaling panahon.
Epekto sa Global Steel Consumption and Strategies
Ang mga kumpanya ng bakal sa buong mundo ay nagbabago ng kanilang mga plano. Nais nilang matugunan ang bagong pangangailangan mula sa India, ASEAN, at Africa. Ang mga kumpanya ay nagtatayo ng mga bagong pabrika at ginagawang mas mahusay ang mga luma. Gumagastos sila ng pera sa berdeng bakal at malinis na bakal upang sundin ang mga bagong panuntunan. Mayroong higit na pagtuon sa mga landas ng decarbonization at mga teknolohiya ng decarbonization.
Aspeto |
Mga Detalye |
Mga Trend ng Demand |
Ang pandaigdigang pangangailangan ng bakal ay tataas ng 1.3% pagsapit ng 2026, kung saan ang India at ASEAN ang pinakamarami. |
Kapasidad Dynamics |
Ang kapasidad ng bakal ay tataas ng 6.7% mula 2025 hanggang 2027, karamihan sa China at India, upang matugunan ang mas mataas na demand. |
Mga Pagsisikap sa Pagpapanatili |
Ang mga malalaking kumpanya ay gumagastos ng pera sa berdeng bakal at ginagawang mas malinis ang mga pabrika upang matugunan ang mga bagong pamantayan. |
Gumagamit na ngayon ang industriya ng bakal ng mas maraming teknolohiyang nakakatipid sa enerhiya at mga recycled na materyales. Sinusubukan ng mga kumpanya ang pagkuha at pag-iimbak ng carbon upang mabawasan ang mga emisyon. Naghahanap din sila ng mga bagong mapagkukunan ng enerhiya. Ang mga hakbang na ito ay tumutulong sa paglipat patungo sa decarbonization at berdeng bakal.
Tandaan: Kailangan ang berdeng bakal at decarbonization pathway para maabot ang mga net-zero na target. Dapat mabilis na magbago ang industriya ng bakal upang tumulong na matugunan ang layunin ng Kasunduan sa Paris na 1.5°C.
Napakahalaga na ngayon ng berdeng bakal sa industriya. Ang mga kumpanya ay dapat gumamit ng berdeng bakal upang manatiling malakas sa merkado. Kailangan din nilang sundin ang mga bagong panuntunan at gumamit ng mga landas ng decarbonization. Ang paggawa nito ay nakakatulong sa mundo na maabot ang mga net-zero na target at bumuo ng mas magandang kinabukasan.
Binabago ng India, ASEAN, at Africa ang industriya ng bakal. Ang bawat rehiyon ay may espesyal na tungkulin sa pagbabagong ito.
Rehiyon |
Mga Pangunahing Natuklasan |
India |
Tumataas ang demand ng bakal dahil sa mga bagong gusali at pabrika. Ang urbanisasyon at pagmamanupaktura ay nakakatulong din sa paglagong ito. |
ASEAN |
Ang mabilis na paglago ng industriya ay nagmumula sa dayuhang pera at mas maraming tao ang sumasali sa gitnang uri. |
Africa |
Maaaring mataas ang demand ng bakal, ngunit nangyayari ang mabagal na paglaki dahil walang sapat na mga kalsada at gusali. |
Ang industriya ng bakal ay nahaharap sa mga bagong problema tulad ng panganib sa kredito at nangangailangan ng berdeng teknolohiya.
Dapat bigyang-pansin ng mga mamumuhunan ang mga pagbabago sa merkado at mga bagong panuntunan.
Ang industriya ng bakal ay makakatulong sa iba pang mga lugar tulad ng electronics at berdeng enerhiya na lumago.
Kailangan mong isipin kung paano maaaring makaapekto ang mga pagbabagong ito sa iyong negosyo at mga plano para sa hinaharap.
FAQ
Ano ang kahalagahan ng bakal para sa mga umuusbong na merkado?
Kailangan mo ng bakal upang makagawa ng mga kalsada, tulay, at pabrika. Tinutulungan ng bakal na umunlad ang iyong bansa. Sinusuportahan nito ang mga trabaho at mga bagong negosyo. Kapag nakakita ka ng mga bagong gusali, makikita mo ang lakas ng bakal.
Bakit mas gumagamit ng bakal ang India, ASEAN, at Africa ngayon?
Makakakita ka ng mas maraming tao na lumilipat sa mga lungsod. Ang mga pamahalaan ay gumagastos ng pera sa mga bagong proyekto. Ang mga pabrika at tahanan ay nangangailangan ng bakal. Ang mga pagbabagong ito ay nagpapataas ng pangangailangan sa bakal bawat taon.
Anong mga hamon ang kinakaharap ng mga rehiyong ito sa paggawa ng bakal?
Nahaharap ka sa mga problema tulad ng hindi sapat na hilaw na materyales, pagbabago ng mga panuntunan, at mataas na gastos. Kailangan din ng mga kumpanya na gumamit ng mas malinis na teknolohiya upang maprotektahan ang kapaligiran.
Paano nakakatulong ang berdeng bakal sa kapaligiran?
Ang berdeng bakal ay gumagamit ng mas kaunting enerhiya at lumilikha ng mas kaunting mga emisyon. Tumutulong ka na labanan ang pagbabago ng klima kapag pinili mo ang berdeng bakal. Gumagamit ang mga kumpanya ng bagong teknolohiya para gawing mas malinis ang bakal.