Wubetumi ahu nsakrae kɛse a aba wɔ dade a wɔde di dwuma mu wɔ wiase nyinaa bere a mmeae te sɛ India ne Asia Kesee Fam Apuei reyɛ nea ɛho hia kɛse no. Dade ho hia yiye ma nneɛma a wɔkyekye ne boa a wɔboa ma sikasɛm nya nkɔso. Wɔ mfe du a atwam no mu no, wubetumi ahu nneɛma bi a ɛrekɔ so:
Nnipa pii a wɔwɔ India ne Asia Kesee Fam Apuei pɛ dade a wɔde yɛ nneɛma.
China mfa dade kakraa bi nni dwuma afe biara.
Ebia India gua no fã no bɛyɛ kɛse mmɔho abiɛsa wɔ afe 2050.
Dade a wɔde di dwuma wɔ mmeae yi bɛboa ma wɔasi sɛnea nnwuma ne nkɔso bɛyɛ daakye ho gyinae.
Nneɛma Titiriw a Wɔde Kɔ
Dade a wɔde di dwuma no renya nkɔanim ntɛmntɛm wɔ India ne ASEAN. Nea enti a ɛte saa ne sɛ nnipa pii retu akɔ nkurow akɛse mu na wɔresisi adan foforo. India ahiadeɛ a ɛfa dadeɛ ho no bɛkɔ soro 9% afe biara. Eyi kyerɛ sɛ India ho hia yiye wɔ wiase dade gua so. ASEAN aman reyɛ dade pii mprempren. Vietnam ne Indonesia ne aman a ɛwɔ soro wɔ kuw yi mu. Afrika dade gua nso reyɛ kɛse. Nanso ɔhaw ahorow te sɛ nniso ahorow a entumi nnyina ne ɔhaw ahorow a ɛde nneɛma kɔ baabi foforo wɔ hɔ. Ɛsɛ sɛ wosiesie ɔhaw ahorow yi. Dade a ɛyɛ ahabammono mfiridwuma a wɔde bedi dwuma no ho hia yiye. Ɛboa nnwuma no ma wɔbɔ nneɛma a atwa yɛn ho ahyia ho ban na enyin wɔ ɔkwan pa so.
Wiase Nyinaa Dade a Wɔde Di Dwuma Ho Nkɔso
Guadidan a Ɛrenya Nkɔso a Ɛdi Ahwehwɛde Adi
Nsakrae kɛse rekɔ so wɔ dade adwumayɛ mu. Mprempren aman te sɛ India, Saudi Arabia, Egypt, ne Vietnam ho hia yiye. Wohia dade pii a wɔde besisi adan, akwan, ne adwumayɛbea foforo. Eyi kyerɛ sɛ wɔde dade pii di dwuma ma wɔn nnwuma.
Wɔhwɛ kwan sɛ India dadeɛ a wɔde di dwuma no bɛkɔ soro 9% firi afe 2025 kɔsi afe 2026.
Vietnam renya nkɔso ntɛmntɛm sen biara wɔ dade a wɔde di dwuma mu wɔ Asia Kesee Fam Apuei.
Egypt ne Saudi Arabia nso de dade pii di dwuma afe biara.
India de dade tɔn ɔpepem 75 bedi dwuma sen afe 2020.
Dade a wɔde di dwuma wɔ mmeae yi nyin ntɛmntɛm sen gua dedaw ahorow so. Aban ahorow sɛe sika wɔ akwan ne adan foforo ho. Eyi boa ma dade adwuma no yɛ kɛse. ASEAN mantam a Vietnam ka ho no yɛ nsakrae yi fã kɛse.
Nhwɛsode a Ɛsakra wɔ Dade Nnwuma mu
Dade adwuma no resakra wɔ mmeae pii. Wɔresisi dade adwumayɛbea foforo wɔ Asia, Mfinimfini Apuei, ne Afrika. Saa afifide foforo yi yɛ dade pii de di ahiade a ɛkɔ soro no ho dwuma. Bere koro no ara mu no, dade adwuma a ɛwɔ U.S. ne Europa no reyɛ ketewaa.
Pon bi a ɛkyerɛ sɛnea dade adwuma no resakra wɔ mmeae ahorow ni:
Mantam |
Nneɛma a Wɔyɛ |
Nneɛma a Wɔde Di Dwuma |
Asia |
Nkɔanim |
Nkɔanim |
Mfinimfini Apuei |
Nkɔanim |
Nkɔanim |
YƐN |
Ɛrekɔ fam |
Ɛrekɔ fam |
Europa |
Ɛrekɔ fam |
Ɛrekɔ fam |
India |
Nkɔanim |
Nkɔanim |
Iran |
Nkɔanim |
Nkɔanim |
Mprempren Asia ne Mfinimfini Apuei na wodi dade adwuma no anim. Saa mmeae yi nyin efisɛ nkurɔfo de sika hyɛ mu na wɔpɛ dade pii. Dade adwuma a ɛwɔ U.S. ne Europa no so retew bere a wɔmfa dade pii nni dwuma no. Saa nsakrae yi ma wonya hokwan foforo ma nkɔso wɔ mmeae afoforo.
India Dade a Wɔde Di Dwuma
Guadi mu Nkɔso ne Akontaabu
Dade a wɔde di dwuma wɔ India no renya nkɔanim ntɛmntɛm. Wɔ October 2025 mu no, India de dade tɔn ɔpepem 13.6 na edii dwuma. Eyi boro afe a etwaam no so 4.7%. Efi April kosi October 2025 no, nkurɔfo de dade tɔn ɔpepem 96.44 na edii dwuma. Eyi yɛ nkɔanim 12.53% sen afe a edii ɛno anim no. Saa akontaabu ahorow yi kyerɛ sɛ dade adwuma no reyɛ kɛse ntɛmntɛm.
Wɔ Ɔkɔtɔberɛ 2025 mu no, dadeɛ a wɔde dii dwuma no yɛ tɔn ɔpepem 13.6, ɛboroo 4.7%.
Efi April kɔsi October 2025 no, dadeɛ a wɔde dii dwuma no yɛ tɔn ɔpepem 96.44, ɛboroo 12.53%.
Abenfo susuw sɛ saa nkɔso yi bɛkɔ so. Wɔse dadeɛ a wɔhwehwɛ no bɛkɔ soro bɛyɛ 9% afe biara wɔ afe 2025 ne 2026. Ɛduru afe 2026 no, ebia India de dadeɛ metric tɔn ɔpepem 75 bedi dwuma sene afe 2020.
Nneɛma atitiriw a ɛde ba: Nneɛma a wɔde yɛ adwuma, Nkurow akɛse mu nkɔso, Nhyehyɛe
Akwan, abɔntenban, ne nkurow foforo a wosi boa ma dade adwuma no nya nkɔso. Aban no yɛɛ National Steel Policy 2017 sɛ ɛbɛboa adwuma no. Saa nhyehyɛe yi ma mmara a wɔde bɛyɛ dade pa ama nneɛma pii.
Ɔman Dadeɛ Nhyehyɛeɛ 2017 kyerɛ nhyehyɛeɛ a wɔayɛ ama daakye.
Aban no sɛe sika wɔ akwan, ahoɔden, ne kurow mu nnwuma ho.
Dwumadie te sɛ ‘Make in India’ ne nnwuma akɛseɛ te sɛ Bharatmala ne Sagarmala hia dadeɛ pii.
Saa nneyɛe yi boa dade adwuma ne sikasɛm. Sɛ wuhu adan foforo ne akwan a eye a, ɛyɛ nhyehyɛe ahorow yi nti.
Nneɛma a Wɔyɛ ne Nneɛma a Wɔde Kɔ Amannɔne Nneɛma Ahorow a Wɔde Kɔ Amannɔne
Dade adwumayɛbea ahorow a ɛwɔ India no reyɛ akɛse. Nnwumakuw te sɛ JSW Steel, Tata Steel, ne AM/NS India reyɛ dade pii.
Adwumakuo |
Tumi wɔ afe 2015/2021 mu |
Ntumi a wɔahyɛ ho nkɔm wɔ FY26 mu |
JSW Dade a Wɔde Yɛ Nneɛma |
tɔn ɔpepem 18 na ɛwɔ hɔ |
tɔn ɔpepem 33 na ɛwɔ hɔ |
Tata Dade a Wɔde Yɛ Nneɛma |
tɔn ɔpepem 20 na ɛwɔ hɔ |
tɔn ɔpepem 27 na ɛwɔ hɔ |
AM/NS India na ɛwɔ hɔ |
tɔn ɔpepem 9 |
tɔn ɔpepem 16 na ɛyɛ |
Mprempren India de dade pii kɔ Mfinimfini Apuei ne Asia. Saa mmeae yi hia dade a wɔde besisi adan ne akwan foforo. Eyi boa India ma wonya adetɔfo foforo na ɛtew asiane so.
Nsɛnnennen: Aguadi, Nneɛma a Atwa Yɛn Ho Ahyia, Nneɛma a Wɔde Ma
Dade adwuma a ɛwɔ India no wɔ ɔhaw ahorow bi. Eyinom bi ne aguadi, nneɛma a atwa yɛn ho ahyia, ne nneɛma a wɔde ma ho nsɛm.
India nya ne coking coal bɛyɛ 60% fi Australia.
Fango a wɔde yɛ coking no nnɔɔso mma dade adwumayɛbea ahorow no nyinaa.
Ɔhaw ahorow a ɛwɔ Australia betumi ama ayɛ den sɛ wobenya fango akyiri yi.
Ɔhaw afoforo nso wɔ hɔ:
Dade adwumayɛbea ahorow renya nkɔso ntɛmntɛm sen dade a wɔde yɛ nneɛma ne nneɛma a wɔabubu a wɔde ma.
Dade a wɔyɛ no nnɔɔso, enti ne su so tew na ne bo kɔ soro.
India tɔ nneɛma a wɔabubu pii, na ɛma nneɛma bo sesa kɛse.
Saa ɔhaw ahorow yi betumi ama dade adwuma no ayɛ brɛoo sɛ wɔansiesie a.
Dade a Wɔde Di Dwuma Ho Nsusuwii a Ɛfa India Ho
Daakye hwɛ yiye ma dade wɔ India. Ɛsɛ sɛ gua no nya nkɔanim bɛyɛ 3.94% afe biara fi afe 2025 kosi afe 2035. Eyi te saa esiane adansi adwuma pii, nnipa pii a wotu kɔ nkurow akɛse mu, ne adwumayɛbea foforo nti.
Wɔ afe 2023 mu no, aban no de bɛyɛ USD ɔpepepem 18 sii hɔ sɛ wɔmfa nsi nneɛma. Eyi behia dade pii.
PLI nhyehyeɛ a ɛfiri aseɛ wɔ afe 2024 mu no bɛboa ama wɔayɛ dadeɛ ne adwene foforɔ pii.
Dade adwuma no bɛkɔ so anya nkɔso bere a mfiridwuma renya nkɔso na nnipa pii de dade di dwuma no.
India bɛyɛ nea ɛho hia kɛse wɔ wiase nyinaa dade gua so. Ɔman no adwene a wɔde besi nsusuwii foforo so ne nneɛma a atwa yɛn ho ahyia a wɔbɛhwɛ so no na ɛbɛkyerɛ sɛnea wɔde dade bedi dwuma daakye.
ASEAN Dade Nnwuma
Nneɛma a Wɔde Di Dwuma ne Guadidan mu Ntotoe
Mprempren ASEAN mantam no ho hia yiye wɔ dade adwumayɛ mu. ASEAN-6 aman no di anan wɔ wiase wɔ dade a wɔde di dwuma mu. Indonesia na ɛde dade di dwuma sen biara wɔ kuw yi mu.
Ɔman |
Dade a Wɔde Di Dwuma (2021) . |
Wiase Nyinaa Nhwehwɛmu (2023) . |
Kyɛfa a Wɔde Kɔ Amannɔne (2023) . |
Indonesia |
tɔn ɔpepem 15.46 |
4th |
5.61% na ɛwɔ hɔ. |
Saa pon yi kyerɛ Indonesia gyinabea a emu yɛ den wɔ dade mu. Sɛ wɔka ne nyinaa bom a, ASEAN-6 no de dade bɛboro tɔn ɔpepem 75 na edi dwuma.
Nneɛma a ɛde kar ba: Mfiridwuma, Adansi, Nkabom
Nneɛma pii boa ma dade adwuma no nya nkɔso wɔ ASEAN aman mu.
ASEAN-6 kɔ so yɛ dade pii de boa ma wɔyɛ nneɛma foforo.
Nnipa pii ne nkurow akɛse kyerɛ sɛ wohia dade pii.
Sɛ wɔbom yɛ adwuma wɔ ɔmantam no mu a, ɛma dade ho aguadi yɛ mmerɛw.
Saa nneɛma yi boa dade adwuma no ma wɔde dade ma nkurow foforo, adwumayɛbea ahorow, ne akwan foforo.
Nneɛma a Wɔyɛ, Nneɛma a Wɔde Ba amannɔne, ne Mfaso a Ɛho Ka Ba fam
Dade adwuma a ɛwɔ ASEAN no wɔ nsɛntitiriw pa ne afã horow a ɛyɛ den.
Vietnam yɛɛ dadeɛ a wɔmfa nhyehyɛ mu tɔn ɔpepem 22 ne dadeɛ a wɔawie tɔn ɔpepem 30 wɔ afe 2024. Eyi boro afe a atwam no so 7%.
Thailand tua sika pii de yɛ dade sen Vietnam ne Indonesia. Eyi ma ɛyɛ den ma Thailand sɛ ebenyin, enti ɛyɛ dade nneɛma titiriw.
Indonesia wɔ adwumayɛbea dedaw na ɛho ka yɛ den sɛ wɔbɛyɛ foforo. Eyi ma ɛyɛ den ma Indonesia sɛ ɛne Vietnam bɛbɔ.
Wɔ Vietnam no, wɔde dade bɛboro 93% na wɔde si nneɛma. Akwan ne adan foforo ma nkurɔfo pɛ dade pii wɔ ɔmantam no mu.
Aman bi betumi de sika kakraa bi ayɛ dade, nanso ɛsɛ sɛ afoforo yɛ wɔn adwumayɛbea ahorow no foforo na ama ayɛ den.
Nsɛnnennen: Mmarahyɛ, Nkyekyɛmu, Nneɛma a Wɔde Kɔma
Dade adwuma a ɛwɔ ASEAN no wɔ ɔhaw ahorow bi.
Ɛsono ɔman biara mmara, enti ɛyɛ den sɛ wɔbɛbom ayɛ adwuma.
Nnwumakuw nketewa pii wɔ adwuma no mu.
Dade ne nneɛma a wɔde tu kwan no betumi ayɛ brɛoo esiane akwantu ho haw ahorow nti.
Saa ɔhaw ahorow yi betumi ama ayɛ den ama adwuma no sɛ ebenya nkɔso na adi ahiade ahorow nyinaa ho dwuma.
Dade a Wɔde Di Dwuma Ho Nsusuwii wɔ ASEAN
Ɛsɛ sɛ dade a wɔde di dwuma wɔ ASEAN no kɔ so yɛ kɛse. Nnipa pii a wɔte nkurow akɛse mu ne nhyehyɛe foforo behia dade pii. Nneɛma a wɔbɛyɛ ne kar ne ɛlɛtrɔnik mfiri a wɔbɛyɛ no bɛboa adwuma no. Nanso, nneɛma bo ne akansi a emu yɛ den betumi ayɛ ɔhaw. Ɛsɛ sɛ dade adwuma no sesa na ama akɔ so ayɛ kɛse.
Afrika Dade a Wɔde Di Dwuma Ho Nsusuwii
Nkɔsoɔ a Ɛtumi Ba ne Guadiɛ mu Nkɔsoɔ
Afrika reyɛ nea ɛho hia wɔ dade adwuma mu. Guadi no reyɛ kɛse bere a aman pii rekyekye nneɛma no. South Africa Steel Products Market bɛkɔ soro afiri USD ɔpepepem 1.18 wɔ afe 2025 mu akɔsi USD ɔpepepem 1.62 wɔ afe 2031. Wei kyerɛ sɛ ɛbɛkɔ soro 5.4% afe biara. Mprempren MEA Steel Market no bo yɛ USD ɔpepepem 13. Dadeɛ a wɔde di dwuma wɔ Afrika bɛkɔ so akɔ soro, na ɛbɛnya nkɔsoɔ 0.8% firi afe 2024 kɔsi afe 2035. Ɛduru afe 2035 no, gua no bɛduru tɔn ɔpepem 26 ne dɔla ɔpepepem 17.7. Egypt na ɛyɛ dade a wɔawie sen biara na wɔde di dwuma, na ɛkame ayɛ sɛ ɛwɔ gua no fã. Algeria nso renya nkɔso ntɛmntɛm wɔ dade a wɔde di dwuma ne ne tɔn mu.
Wɔresisi adan pii wɔ Afrika nyinaa.
Aban ahorow sɛe sika wɔ ɔman ne ankorankoro nnwuma mu.
Adansi adan foforo de ɛhɔnom dade pii na edi dwuma.
Dade a ɛyɛ ahabammono gua no renya nkɔanim esiane ahoɔden a ɛho tew ho nnwuma nti.
Nneɛma a ɛde kar ba: Nneɛma a wɔde yɛ adwuma, Nkurow akɛse mu nkɔso, Nneɛma a wɔde yɛ adwuma
Dade ho hia ma akwan, abɔntenban, ne adwumayɛbea ahorow. Ɛyɛ den na etumi di Afrika wim tebea ho dwuma. Wobetumi asan de dade adi dwuma bio, enti ɛho nhia sɛ aman de nneɛma pii fi amannɔne ba. Sika a wɔsɛe no wɔ dade ho no boa ma wosisi hyɛn gyinabea foforo ne mmeae a wɔyɛ adwumayɛbea ahorow. Saa nnwuma yi ma nkurɔfo nya nnwuma na ɛka nkurow akɛse ne nkuraa bom. Nnipa pii retu akɔ nkurow akɛse mu, enti afie ne adwumayɛbea pii ho hia. Dade boa nnwuma a wɔkyekye no fã biara.
Nneɛma a Wɔyɛ ne Sika a Wɔde Totɔ Nneɛma
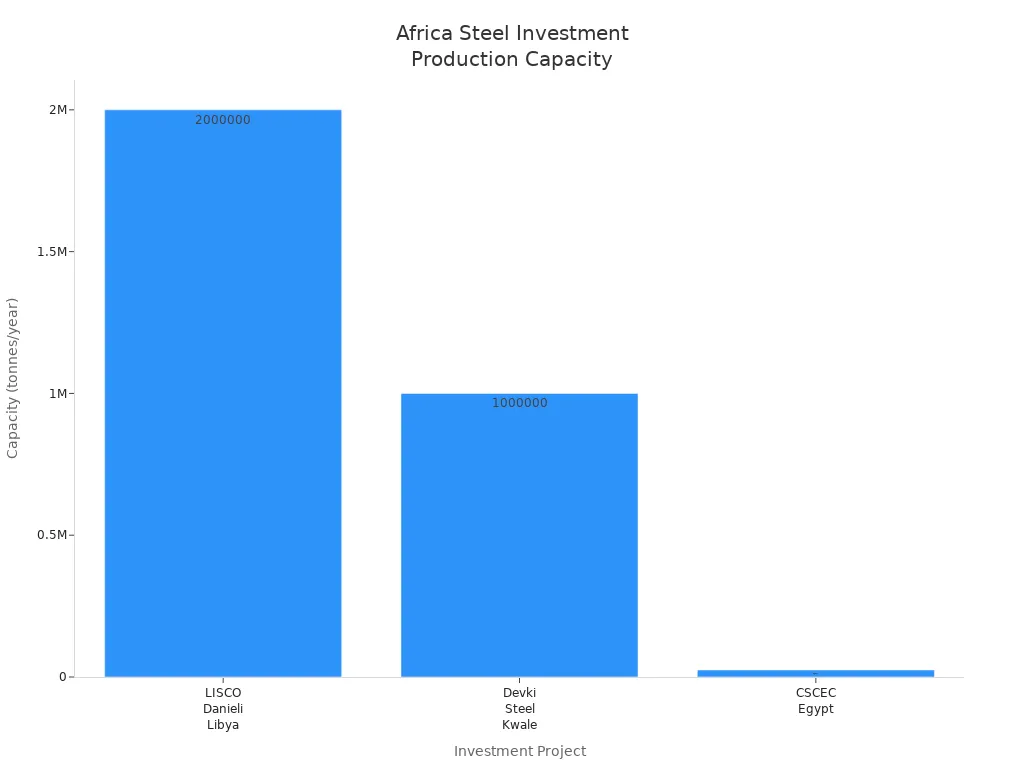
Sika foforo a wɔde ahyɛ mu no rema dade adwuma no mu ayɛ den. Pon bi a nnwuma foforo bi wɔ so ni:
Adwumakuw/Adwumakuw |
Nneɛma a Wɔyɛ |
Da |
LISCO (Libya) & Danieli na wɔyɛɛ saa |
2 ɔpepem tɔn/afe |
Ɔberɛfɛw da 2024 |
Devki Dade (Kenya) . |
1 ɔpepem tɔn/afe |
Ɔberɛfɛw da 2022 |
CSCEC (Misraim) . |
tɔn 25,000/afe biara |
Ɔberɛfɛw da 2024 |
Saa nnwuma yi kyerɛ sɛ dade adwuma no reyɛ kɛse na ayɛ yiye.
Nsɛnnennen: Amanyɔsɛm, Nneɛma a Wɔde Ma, Sikasɛm
Ɔhaw ahorow bi wɔ hɔ ma dade wɔ Afrika. Nsakrae a ɛba aban mu no betumi ama adansi abrɛ ase. Ɛtɔ mmere bi a, ɛyɛ den sɛ wubenya nneɛma a wohia no. Nnwumakuw pii wɔ ɔhaw wɔ sika a wobenya mu. Saa ɔhaw ahorow yi betumi ama agye bere tenten ansa na wɔasisi adwumayɛbea foforo na wɔde dade pii adi dwuma.
Bere Tenten Dade Nnwuma Ho Nsusuwii wɔ Afrika
Daakye a ɛbɛba dade so wɔ Afrika no hwɛ yiye. Ɛsɛ sɛ gua no nya nkɔsoɔ 3.10% afe biara firi afe 2025 kɔsi afe 2034. Ɛduru afe 2034 no, Afrika bɛyɛ dadeɛ tɔn ɔpepem 53.59. Nneɛma a wosisi no bɛkɔ so ama nkurɔfo apɛ dade pii. Dade pii a wɔyɛ wɔ Afrika ne dade ahorow foforo bɛboa adwuma no. Nnwuma pii ne akwan ne adan pa bɛba bere a adwuma no renya nkɔso no. Ɛte sɛ nea Afrika dade daakye no mu yɛ den na bɔhyɛ ahyɛ mu ma.
Ntotoho Nhwehwɛmu & Wiase Nyinaa Nkyerɛkyerɛmu
Ɔmantam Nkɔso ne Guadi Kɛse
India, ASEAN, ne Afrika reyɛ nsakrae akɛse wɔ dade adwuma mu. Beae biara nyin wɔ ahoɔhare ne ne kɛse mu. India renya nkɔso ntɛmntɛm na ɛwɔ gua kɛse. ASEAN aman te sɛ Vietnam ne Indonesia pɛ sɛ wonya dade pii na wɔsakra ntɛmntɛm. Afrika sua nanso ɛkɔ so nyin bere a aman pii sisi nneɛma foforo no.
Mantam |
Nkɔso dodow (2025-2035) . |
Guadidan Kɛse (2035, tɔn ɔpepem) . |
Key Driver no |
India |
3.94% na ɛwɔ hɔ. |
200+ na ɛwɔ hɔ |
Nkurow akɛse mu a wɔbɛkɔ |
ASEAN-6 na ɛwɔ hɔ |
4.5% na ɛwɔ hɔ. |
100+ na ɛwɔ hɔ |
Adesie |
Afrika |
3.10% na ɛwɔ hɔ. |
53.59 |
Nneɛma a wɔde yɛ adwuma |
India ne ASEAN wɔ gua akɛse na wonyin ntɛmntɛm sen Afrika. Afrika gua no nyɛ kɛse saa, nanso ɛda so ara tumi yɛ kɛse kɛse. Mmeae abiɛsa no nyinaa hia dade pii a wɔde besisi adan, akwan, ne adwumayɛbea ahorow. Saa ahiade foforo yi resakra sɛnea dade adwuma no bɛyɛ daakye.
Nsɛnnennen a Wɔkyɛ wɔ Dade Nnwuma mu
Saa mmeae yi nyinaa hyia ɔhaw koro no ara pii. Saa ɔhaw ahorow yi ma onyin brɛ ase na ɛma ɛyɛ den sɛ wobedu botae ahorow ho.
Ɛyɛ den sɛ wubenya nneɛma a wɔde yɛ adwuma esiane nneɛma a wɔde ma ho nsɛm nti.
Amammui mu nsakrae betumi ama adansi adwuma akɛse agyae anaasɛ abrɛ ase.
Nnwumakuw pii nni sika a ɛdɔɔso a wɔde besisi adwumayɛbea foforo.
Mmara ahorow a ɛsono emu biara wɔ ɔman biara mu ma dade ho aguadi yɛ den.
Ɛsɛ sɛ dade adwuma no yɛ adwuma wɔ decarbonization ho na ama wɔadu net-zero botae ahorow ho.
Ɛsɛ sɛ dade adwuma no siesie ɔhaw ahorow yi na ama wɔakɔ so anya nkɔso. Kar a eye, mmara a emu da hɔ, ne sika pii ho hia. Dade a ɛyɛ ahabammono ne mfiridwuma a mframa bɔne nnim a wɔde di dwuma no boa ma wɔbɔ nneɛma a atwa yɛn ho ahyia ho ban. Amanaman Ntam Ahoɔden Dwumadibea no se ɛsɛ sɛ mframa a wɔtow gu no so tew 25% wɔ mfe asia mu. Wei kyerɛ sɛ ɛsɛ sɛ mframa a wɔtow gu no so tew bɛboro 4% afe biara. Dade adwuma no nnya nni botae yi ho dwuma, enti ɛsɛ sɛ nsakrae ba ntɛm.
Nkɛntɛnso a Ɛnya wɔ Wiase Nyinaa Dade a Wɔde Di Dwuma ne Akwan a Wɔfa so Yɛ So
Nnwumakuw a wɔyɛ dade wɔ wiase nyinaa resakra wɔn nhyehyɛe. Wɔpɛ sɛ wodi ahwehwɛde foforo a efi India, ASEAN, ne Afrika hɔ no ho dwuma. Nnwumakuw reyɛ adwumayɛbea foforo na wɔreyɛ dedaw no yiye. Wɔsɛe sika wɔ dade a ɛyɛ ahabammono ne dade a ɛho tew ho de di mmara foforo akyi. Wɔde adwene si akwan a wɔfa so de carbonization ne decarbonization mfiridwuma so kɛse.
Ɔfa |
Nkyerɛmu |
Nneɛma a Wɔhwehwɛ |
Wiase nyinaa dadeɛ a wɔhwehwɛ no bɛkɔ soro 1.3% wɔ afe 2026 mu, na India ne ASEAN na ɛbɛnya nkɔsoɔ kɛseɛ. |
Tumi a Ɛyɛ Nkɔso |
Dadeɛ ahoɔden bɛkɔ soro 6.7% firi afe 2025 kɔsi afe 2027, dodoɔ no ara wɔ China ne India, de adi ahwehwɛdeɛ a ɛkɔ soro no ho dwuma. |
Mmɔden a Wɔbɔ sɛ Wɔbɛma Akɔ so Atra Hɔ |
Nnwumakuw akɛse resɛe sika wɔ dade a ɛyɛ ahabammono ho na wɔreyɛ adwumayɛbea ahorow a ɛho tew na ama wɔatumi adu gyinapɛn foforo ho. |
Mprempren dade adwuma no de mfiridwuma a ɛmma ahoɔden nsɛe pii ne nneɛma a wɔasan de adi dwuma di dwuma. Nnwumakuw bɔ mmɔden sɛ wɔbɛkyere carbon na wɔde asie de atew mframa bɔne a wɔtow gu no so. Wɔhwehwɛ ahoɔden foforo nso. Saa anammɔn ahorow yi boa ma wɔkɔ decarbonization ne green steel so.
Hyɛ no nsow: Green steel ne decarbonization akwan ho hia na ama wɔadu net-zero botae ahorow ho. Ɛsɛ sɛ dade adwuma no sesa ntɛmntɛm na aboa ma wɔadu Paris Apam no botae a ɛne sɛ ɛbɛyɛ 1.5°C no ho.
Mprempren dade a ɛyɛ ahabammono ho hia yiye wɔ adwuma no mu. Ɛsɛ sɛ nnwumakuw de dade a ɛyɛ ahabammono di dwuma na ama wɔakɔ so ayɛ den wɔ gua so. Ɛsɛ sɛ wodi mmara foforo nso akyi na wɔde akwan a wɔfa so de carbonization di dwuma. Eyi a wɔyɛ no boa wiase no ma wodu botae ahorow a ɛyɛ net-zero ho na ɛkyekye daakye pa.
India, ASEAN, ne Afrika resakra dade adwuma no. Ɔmantam biara wɔ dwuma titiriw bi di wɔ nsakrae yi mu.
Mantam |
Nneɛma Titiriw a Wɔahu |
India |
Dade a wɔhwehwɛ no renya nkɔanim esiane adan ne adwumayɛbea foforo nti. Nkurow akɛse mu a wɔbɛkɔ ne nneɛma a wɔyɛ nso boa saa nkɔso yi. |
ASEAN NKWASƐM |
Nnwuma mu nkɔso a ɛba ntɛmntɛm no fi amannɔne sika ne nnipa pii a wɔde wɔn ho hyɛ mfinimfini mpanyimfo mu. |
Afrika |
Dade a wɔhwehwɛ betumi ayɛ kɛse, nanso nkɔso a ɛba nkakrankakra ba efisɛ akwan ne adan a ɛdɔɔso nni hɔ. |
Dade adwuma no hyia ɔhaw foforo te sɛ boseabɔ ho asiane ne mfiridwuma a ɛyɛ ahabammono a wohia.
Ɛsɛ sɛ sikakorafo hwɛ nsakrae a ɛba gua so ne mmara foforo so.
Dade adwuma no bɛboa ma mmeae afoforo te sɛ ɛlɛtrɔnik ne ahoɔden a ɛyɛ frɔmfrɔm anyin.
Ɛsɛ sɛ wususuw sɛnea nsakrae yi betumi aka w’adwuma ne daakye nhyehyɛe ahorow ho.
FAQ
Dɛn na ɛma dade ho hia ma gua ahorow a ɛrenya nkɔso?
Wuhia dade na wode asi akwan, abɔntenban, ne adwumayɛbea ahorow. Dade boa wo man no ma enyin. Ɛboa nnwuma ne nnwuma foforo. Sɛ wuhu adan foforo a, wuhu tumi a dade wɔ.
Dɛn nti na India, ASEAN, ne Afrika de dade pii di dwuma mprempren?
Wuhu sɛ nnipa pii retu akɔ nkurow akɛse mu. Aban ahorow sɛe sika wɔ nnwuma foforo ho. Nnwumayɛbea ne afie hia dade. Saa nsakrae yi ma dade a wɔhwehwɛ no yɛ kɛse afe biara.
Nsɛnnennen bɛn na saa mmeae yi hyia wɔ dade a wɔyɛ mu?
Wohyia ɔhaw ahorow te sɛ nneɛma a wɔde yɛ nneɛma a ɛnnɔɔso, mmara a ɛresakra, ne ɛka a ɛkɔ soro. Ɛsɛ sɛ nnwumakuw nso de mfiridwuma a ɛho tew di dwuma de bɔ nneɛma a atwa yɛn ho ahyia ho ban.
Ɔkwan bɛn so na dade a ɛyɛ ahabammono boa nneɛma a atwa yɛn ho ahyia?
Dade a ɛyɛ ahabammono mfa ahoɔden pii nni dwuma na ɛmma mframa bɔne pii nkɔ wim. Woboa ma wɔko tia wim nsakrae bere a wopaw dade a ɛyɛ ahabammono no. Nnwumakuw de mfiridwuma mu nneɛma foforo di dwuma de yɛ dade a ɛho tew.