Jo sjogge dat de stielendustry fluch feroaret as koalstofkosten omheech geane. Nije regels lykas it meganisme foar oanpassing fan koalstofgrins fan 'e EU meitsje it lestich foar plakken dy't hege útstjit produsearje
stielprodukten om te konkurrearjen.
Hannelspatroanen feroarje om't koalstofprizen risiko's en foardielen bringe.
Griene stielmakkerij hat priisproblemen, mar produsinten mei skjinne enerzjy hawwe in foarsprong yn de stielhannel.
Jo moatte omtinken jaan. De takomst fan US Steel Trade hinget ôf fan hoe't jo omgean mei dizze koalstofdruk.
Key Takeaways
Koalstofprizen feroaret hoe't stiel wurdt makke en ferkocht. Bedriuwen moatte feroarje om sterk te bliuwen yn 'e merk.
Skjinere manieren om stiel te meitsjen kinne kosten besunigje en bedriuwen helpe better te dwaan. Bedriuwen moatte jild útjaan oan griene technology.
De EU syn koalstof grins oanpassing meganisme makket hege-emisje stiel ymport djoerder. Dit feroaret hoe't stiel om 'e wrâld ferhannele wurdt.
Lannen mei legere útstjit krije foardielen yn stielhannel. Merkoandiel sil feroarje as koalstofprizen omheech gean.
Gearwurkjen en dúdlike regels hawwe binne wichtich foar earlike konkurrinsje. Dizze dingen helpe de stielendustry mei súkses koalstof te snijen.
Carbon Pricing en Steel Industry Impact
Rising kosten foar stielprodusinten
Staalbedriuwen hawwe no te krijen mei nije kosten. Koalstofprizen is in grut part fan it meitsjen fan stiel hjoed. De EU Emission Trading System is in regel dat oare plakken meie brûke gau. Dizze regel lit bedriuwen tinke oer hoe't se stiel meitsje. As jo âlde manieren brûke om stiel te meitsjen, geane jo kosten omheech. Koalstofkosten nimme mear fan jo jild op. Jo moatte plan foar dizze kosten, en dit kin meitsje dyn stiel djoerder. It meganisme foar oanpassing fan koalstofgrins fan 'e EU feroaret ek dingen. It besiket te foarkommen dat stiel út lannen mei hege útstjit goedkeaper is. As fergese koalstoffergoedingen fuortgeane, betelje jo mear foar elke ton koalstof. Dit makket dat jo sykje nei skjinner manieren om stiel te meitsjen.
Effisjinsje Gaps en Yndustry Division
Net elk stielbedriuw betellet itselde foar koalstof. Hoe't jo stiel meitsje bepaalt jo kosten. Guon manieren brûke mear enerzjy en meitsje mear koalstof. Oare manieren brûke minder enerzjy en meitsje minder koalstof. Jo kinne dit sjen yn 'e tabel hjirûnder:
Produksje Metoade |
Koalstofkosten Impact |
Effisjinsjenivo |
BF-BOF |
Heech |
Under Gemiddeld |
DRI-EAF |
Matich |
Boppe gemiddelde |
Skrot EAF |
Leech |
Boppe gemiddelde |
H-DRI-EAF |
Nul |
Heech |
As jo brûke heechoven-basyske soerstofofen, betelje jo it measte foar koalstof. As jo gebrûk meitsje fan wetterstof-basearre direkte reduksje, jo betelje hast neat foar koalstof. Dit makket guon bedriuwen sterker as oaren. Bedriuwen mei skjinne metoaden kinne stiel foar minder ferkeapje. Minder effisjinte bedriuwen hawwe it dreech om by te hâlden. De kostenkloof wurdt grutter as koalstofprizen oprinne. Bygelyks, it snijen fan ien ton CO2 kin $ 110 kostje foar guon manieren troch 2030. De bêste technology kin $ 20 per ton stiel besparje. Koalstofprizen splitst de yndustry yn lieders en dyjingen dy't efter falle.
Prikkels foar Greener Steel Production
No is d'r in grutte reden om technology mei lege koalstofstiel te brûken. Koalstofprizen en CBAM triuwe jo om skjinnere manieren te brûken. As jo gebrûk meitsje fan wetterstof-basearre steelmaking, kinne jo snije oer 20 miljoen ton CO2. De tabel hjirûnder lit sjen hoe't koalstofprizen de kosten fan it brûken fan wetterstof feroarje:
Koalstofpriis ($/ton-CO2) |
Hydrogen Type |
Kosten konkurrinsjefermogen |
300 |
Grien H2 |
Kosten kompetitive |
120 |
Blau H2 |
Kosten kompetitive |
As koalstofprizen $ 300 per ton binne, is griene wetterstof in goede kar. Sels by $ 120 per ton is blauwe wetterstof ek in goede kar. Dizze prizen litte jo tinke oer nije ynvestearrings. Griene stiel helpt it miljeu en helpt jo konkurrearje op 'e wrâldmerk. Om't mear plakken koalstofprizen brûke, hawwe jo nije technology nedich om jo merk te hâlden en jo kosten te kontrolearjen.
Koalstofgrinsoanpassingen en stielhannelstreamen
EU CBAM en Global Trade Disruption
It meganisme foar oanpassing fan koalstofgrins fan 'e EU feroaret stielhannel. De EU freget no foar koalstofútstjit op stiel dat binnenkomt. Dizze regel makket dat stiel út lannen mei hege útstjit mear kostet. Stielprodusinten bûten de EU betelje ekstra as har stiel mear koalstof hat. Dizze nije kosten meitsje bedriuwen tinke oer har leveringsketens.
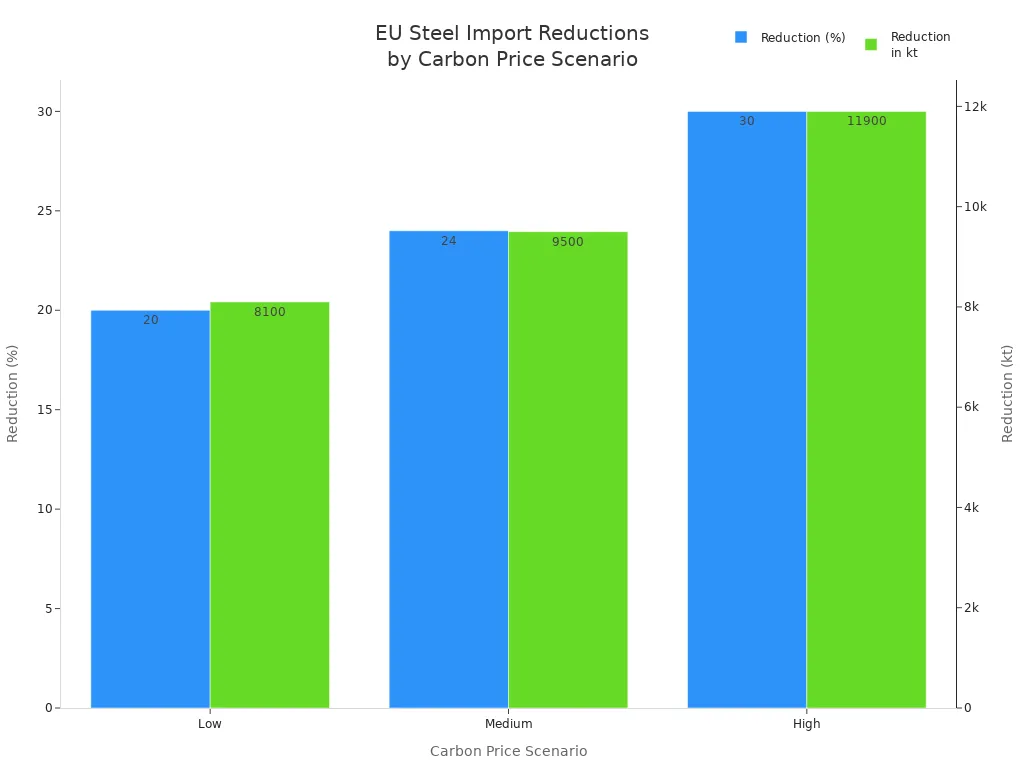
De EU tinkt dat de ymport fan stiel omleech sil as de koalstofprizen omheech geane. Jo kinne de nûmers sjen yn 'e tabel hjirûnder:
Koalstofpriis senario |
Ferwachte reduksje yn EU-stalen ymporten troch 2034 |
Skatte reduksje yn kilotons (kt) |
Medium |
24% |
9.500 kt |
Heech |
30% |
11.900 kt |
Leech |
20% |
8.100 kt |
De EU krijt mear jild as koalstofprizen omheech geane.
Mei medium prizen makket de EU elk jier mear as $ 4,100 miljoen yn 2034.
Hege prizen bringe alle jierren mear as $ 4.400 miljoen yn.
Lege prizen jouwe noch altyd sa'n $ 3.800 miljoen yn 't jier.
Stielmakkers bûten de EU steane foar nije problemen. D'r binne juridyske hiaten en lestige regels dy't plannen hurd meitsje. Hannelsstreamen feroarje as bedriuwen besykje nije regels te folgjen. Guon meitsje har soargen oer hannelgefjochten, om't CBAM lannen beynfloedet mei swakkere miljeuwetten.
Antwurden fan Major Steel Exporters
Lannen lykas Sina, Yndia en Ruslân hâlde net fan de regel fan 'e EU. Se sizze dat it is ûnrjochtfeardich en helpt EU stiel bedriuwen. Se tinke dat CBAM in hannelsbarriêre is. Op COP-28 sprieken lieders út dizze lannen tsjin de regel. Se seine dat it WTO-regels brekt.
Dizze lannen dogge mear as klagen. Se begjinne mei it meitsjen fan har eigen systemen foar emissiehandel. Yndia en Sina mingje krityk mei aksje. Se wurkje oan nije regels foar koalstofprizen yn har merken. Oare lannen fjochtsje werom mei wetten en polityk. Guon wolle eksportkoartingen om har stielhannel te beskermjen. Dizze koartingen stopje koalstoflekkage troch fergoedingen foar eksportearre stiel te ferwiderjen. Minsken pleitsje as dizze koartingen folgje WTO-regels of kinne nije tariven feroarsaakje.
Hjir is in tabel mei guon beliedsmaatregels:
Belied Maatregel |
Ynfloed op stiel yndustry |
Oanfoljende notysjes |
Carbon Border Adjustment Mechanism (CBAM) |
Koe Amerikaanske stielymporten ferminderje mei 26% yn 2024 en 55% yn 2030 |
Doel om skjinner, húslik stiel kosten-konkurrearjender te meitsjen |
Ynkomsten Generaasje |
Projizearre ferheging fan ynkomsten foar Amerikaanske produsinten mei $ 4 miljard yn 2024 en $ 8.5 miljard yn 2030 |
Fûnsen foar fierdere dekarbonisaasje ynvestearring |
Eksportearje Rebates |
Foarsteld om koalstoflekkage te foarkommen troch eksporteare guod frij te meitsjen fan ynlânske fergoedingen |
Debat bestiet oer WTO-neilibjen en mooglike ferjildingstariven |
Feroarje merkoandiel yn Steel Trade
Merkoandiel feroaret as koalstofprizen omheech gean. CBAM triuwt stielmakkers om skjinnere manieren te brûken. Lannen mei hege útstjit ferlieze harren foardiel. Lannen mei lege útstjit, lykas Ghana en Oezbekistan, dogge it better op 'e EU-merk. Mozambyk betellet mear en ferliest syn plak.
No helpt stielhannel bedriuwen dy't duorsume elektrisiteit brûke, net stienkoal. De EU jout fergese allocaasje oan H2-DR-technology ûnder de EU ETS. Dizze help makket wetterstof-basearre stiel sterker yn 'e merk. Chinese BF-BOF stiel bliuwt sterk foar in skoftke, mar ferliest oan H2-DRI-EAF as koalstof prizen stiging.
Hjir is in tabel mei dizze trends:
Trend / Impact |
Beskriuwing |
Skeakelje nei Low-Emission Steel |
De ynfiering fan CBAM driuwt in oergong fan stiel op stienkoal nei duorsume elektrisiteit basearre stiel, en feroaret ferlykjende foardielen tusken lannen. |
Competitive Lânskip |
De H2-DR-technology sil fergees allocaasje krije ûnder de EU ETS, effektyf subsydzje op H2-DR-basearre stielproduksje, dy't de wrâldwide konkurrinsjefermogen feroaret. |
Kosten-Konkurrinsjefermogen |
De CBAM beynfloedet signifikant de kosten-konkurrinsjefermogen fan stiel eksport nei de EU, mei tradisjonele Sineeske BF-BOF stiel yn earste ynstânsje behâld fan konkurrinsjefermogen, mar úteinlik ferlieze it nei H2-DRI-EAF opsjes. |
Tip: As jo wolle dat jo stielhannel sterk bliuwt, moatte jo ynvestearje yn skjinnere technology en koalstofprizen besjen.
De koalstof grins oanpassing meganisme feroaret de regels foar stiel hannel. Jo moatte koalstofprizen, emissies en nij belied besjen om konkurrearjend te bliuwen.
Globale Untjouwings yn Steel Decarbonization
Regionale beliedsferskillen
Ferskillende plakken hawwe har eigen manieren om koalstof yn stiel te ferleegjen. Jeropa brûkt it Carbon Border Adjustment Mechanism om stielymporten te kontrolearjen. De EU wol koprinner wurde yn leechkoalstofstaal. Se stelle strange regels en prizen. Sina makket mear as de helte fan it stiel fan 'e wrâld. Sina wurket mei Jeropa om griene stielnoarmen te meitsjen. De FS brûkt tariven om har stiel te beskermjen foar feiligens. De FS hat ek syn eigen regels foar stiel. Dizze regels feroarje hoefolle stiel kostet op elk plak.
Sineeske en Europeeske groepen wurkje gear oan griene stielen regels.
Jeropeeske CBAM feroaret kosten foar stielmakkers yn 'e FS en Sina.
De MENA-regio makket leechkoalstofstiel mar hat problemen. De EU wol plat stiel, mar MENA makket meast lang stiel.
Jeropeesk stiel makket sa'n 5% út fan 'e útstjit fan 'e EU. Dit betsjut dat it ferminderjen fan útstjit tige wichtich is.
Clean Steel Subsydzjes en ynvestearrings
Oerheden jouwe jild út om grien stiel te meitsjen. Jeropa jout $ 5,5 miljard om te helpen te beteljen foar wetterstof DRI-planten. Dit dekt hast in tredde fan de projektkosten. It Amerikaanske ministearje fan enerzjy jout $ 6,3 miljard foar projekten foar skjinne enerzjy. De FS betellet mar op syn heechst de helte fan elk projekt. De heechste subsydzje yn 'e FS is $ 250 foar elke ton izer. Dit is minder as it gemiddelde yn Europa. Mei-elkoar wurdt $26,6 miljard bestege. Mar dit helpt allinich 1,2% fan it izer fan 'e wrâld yn 2030.
Regio |
Subsydzjebedrach |
% fan projektkosten |
Kapasiteit Covered |
Europa |
$ 5,5 miljard |
32% |
17,6 miljoen t |
ÚS |
$6,3 miljard |
50% (max) |
1,2% wrâldwiid |
Subsydzjes foar skjinne stielen helpe bedriuwen om metoaden mei lege koalstof te brûken. Súkses hinget ôf fan skjinne krêft en nije technology. Hege kosten meitsje it dreech foar Amerikaanske stielfabrikanten om te feroarjen. Beliedshelp en Buy Clean-regels meitsje de oerstap flugger.
Risiko's fan Carbon Leakage
D'r binne risiko's as koalstofregels net oeral itselde binne. Ferskillende regels kinne útstjit ferpleatse nei oare lannen ynstee fan ferleegjen se. Sawat 25% fan de útstjit fan ferhannele guod komt fan koalstoflekkage. De EU makke in plan fan 6,5 miljard euro om koalstoflekkage yn stiel en gemikaliën te stopjen. CBAM helpt troch ymporteurs deselde koalstofpriis te beteljen. Dit kin koalstoflekkage mei 19% ferminderje. Stielmakkers meitsje har soargen oer it ferpleatsen fan fabriken nei plakken mei swakke regels. Dit kin de útstjit fan 'e wrâld ferheegje en wurkferlies feroarsaakje.
Opmerking: Jo moatte oppassen foar risiko's foar koalstoflekkage. Unjildiche regels kinne stielhannel feroarje en jo kosten ferheegje.
Útdagings en takomst fan Steel Trade Economics
Beliedsgapen en koördinaasjebehoeften
Jo steane foar in protte útdagings as koalstofprizen feroaret de stielhannel. Lannen brûke ferskillende regels foar koalstof, wat it dreech makket om earlik te konkurrearjen. Guon plakken rjochtsje har allinich op it besunigjen fan koalstofdiokside, mar ferjit de sosjale en miljeu-effekten fan mynbou en stielfabryk. Jo sjogge lannen dy't skrootstiel foar harsels hâlde, wat oaren stopet om grien stiel te meitsjen. Dizze trend kin wrâldwide dekarbonisaasje sear meitsje.
Hjir binne wat wichtige beliedsleazen:
In protte lannen wolle har eigen skrootstiel hâlde, wat it foar oaren dreger makket om tagong te krijen ta middels foar leech-emisje stiel.
Plannen negearje faak de effekten fan mynbou en stielfabryk op minsken en it miljeu.
It Global South hat mear stiel nedich foar basisbehoeften, mar it Global North hâldt it measte fan it skrootstiel.
Beheinde recycling en ûnearlike hannelsregels meitsje it lestich foar guon lannen om nul-emisje stiel te krijen.
Jo hawwe bettere ynternasjonale gearwurking nedich. Groepen lykas de prinsipes fan stielstanderts helpe by it meitsjen fan mienskiplike manieren om emissies te mjitten. Op grutte gearkomsten binne lieders it iens dat dielde regels it makliker meitsje om te ynvestearjen yn skjinne technology. As jo dúdlike noarmen hawwe, kinne jo kosten ferleegje en elkenien helpe nei grien stiel.
Lange-termyn Outlook foar Steel Trade
As jo foarút sjogge, sille jo grutte feroaringen sjen yn stielhannel as koalstofkosten tanimme. Projeksjes litte sjen dat EU-stielymporten troch 24-30% falle kinne troch 2034. Ymportkosten kinne 8-14% fan stielprizen berikke troch 2030, mei koalstofprizen klimme nei $ 147 per ton troch 2034. Dizze hegere kosten sille jo drukke om nije manieren te finen om stiel te meitsjen mei minder útstjit.
Yndustrylieders witte dat jo in protte moatte ynvestearje om stiel te dekarbonisearjen. Jo kinne € 2- € 3 biljoen nedich hawwe foar nije technology en griene enerzjy. Oerheden lykas Dútslân besteegje al miljarden út om te helpen. De stielyndustry stiet op in kearpunt. Jo kinne fallende skjintechkosten en tanimmende fraach nei grien stiel brûke om kompetitive te bliuwen.
Jo kinne leare fan lannen dy't dúdlike doelen stelle en ynnovaasje stypje. As oerheden en bedriuwen gearwurkje, krije jo bettere resultaten. Steatsbedriuwen kinne rjochtsje op lange-termyn dekarbonisaasje, net allinich koarte termyn winsten. Kompetysje helpt jo ek nije oplossingen te finen.
Tip: Sjoch foar nije regels en prizen. Wurkje mei oaren om earlike noarmen yn te stellen. Ynvestearje yn skjinne technology om jo stielhannel sterk te hâlden yn in wrâld mei hegere koalstofkosten.
Les |
Beskriuwing |
Dúdlike rjochting |
Sterke politike stipe liedt de takomst fan 'e stielfabryk. |
Risiko-nimme |
Oerheden moatte risiko's diele om nije ideeën te stimulearjen. |
State Ownership |
Steatsbedriuwen kinne rjochtsje op lange termyn doelen, net allinich winsten. |
Kompetysje |
Mear konkurrinsje bringt bettere oplossingen en flugger feroaring. |
Jo kinne sjen dat de stielendustry in protte feroaret. Koalstofkosten meitsje wrâldhannel oars. No meitsje koalstofprizen en grinsregels ymporteare stielkosten oant 25% mear. Jo moatte yn 'e gaten hâlde hoe't jo koalstof behannelje. It is wichtich om útstjit te kontrolearjen en nei nije regels te sykjen. As mear minsken grien stiel wolle, binne der sawol problemen as kânsen om te groeien. De tabel hjirûnder lit sjen wêr't jo oer moatte tinke:
Risiko's |
Kânsen |
Ferâldere technology |
Bettere útstjitgegevens en nije gearwurkingsferbannen |
Komplekse supply chain |
Systemyske feroaring troch gearwurking |
Worker oergong útdagings |
Groei yn griene stielen merken |
FAQ
Wat is in meganisme foar oanpassing fan koalstofgrins?
Jo betelje in fergoeding as jo stiel ymportearje mei hege koalstofútstjit yn bepaalde regio's. Dizze regel soarget derfoar dat alle stielen deselde koalstofkosten hawwe, nettsjinsteande wêr't jo it meitsje.
Hoe beynfloedzje koalstofprizen stielhannel?
Jo sjogge hegere koalstofprizen meitsje stiel út skjinnere boarnen oantrekliker. Produsinten mei legere útstjit kinne stiel ferkeapje tsjin bettere prizen. Dit feroaret wa't liedt yn 'e wrâldwide stielmerk.
Wêrom brûke lannen systemen foar emisjehannel?
Jo brûke emisjehannelsystemen om fersmoarging te beheinen. Dizze systemen sette in pet op útstjit en litte bedriuwen emissies keapje of ferkeapje. Dit helpt jo útstjit oer tiid te ferleegjen en beleanje skjinnere produksje.
Wat is grien stiel?
Jo neame stiel 'grien' as jo it meitsje mei minder koalstof. Jo brûke duorsume enerzjy of wetterstof ynstee fan stienkoal. Griene stiel helpt jo oan nije regels te foldwaan en hâldt jo bedriuw sterk.
Hoe kinne jo konkurrearjend bliuwe as koalstofkosten tanimme?
Jo ynvestearje yn skjinnere technology en sjogge nei nije regels. Jo wurkje mei partners om ideeën te dielen en kosten te ferleegjen. Op 'e hichte bliuwe helpt jo jo plak op' e stielmerk te hâlden.