Ви бачите, як сталеливарна промисловість швидко змінюється, оскільки зростають витрати на вуглець. Нові правила, такі як Механізм регулювання кордонів викидів вуглецю в ЄС, ускладнюють умови для місць, які виробляють високі викиди
сталевих виробів, щоб конкурувати.
Моделі торгівлі змінюються, оскільки ціноутворення на вуглець приносить ризики та вигоди.
Виробництво екологічно чистої сталі має проблеми з цінами, але виробники з чистою енергією мають перевагу в торгівлі сталлю.
Вам потрібно звернути увагу. Майбутнє US Steel Trade залежить від того, як ви впораєтеся з цим тиском вуглецю.
Ключові висновки
Ціни на викиди вуглецю змінюють спосіб виробництва та продажу сталі. Компанії повинні змінюватися, щоб залишатися сильними на ринку.
Чистіші способи виробництва сталі можуть скоротити витрати та допомогти компаніям працювати краще. Компанії повинні витрачати гроші на зелені технології.
Механізм коригування вуглецевих кордонів ЄС робить імпорт сталі з високим рівнем викидів дорожчим. Це змінює спосіб торгівлі сталлю в усьому світі.
Країни з меншими викидами отримують переваги в торгівлі сталлю. Частка ринку буде змінюватися в міру зростання цін на вуглець.
Спільна робота та чіткі правила важливі для чесної конкуренції. Ці речі допомагають сталеливарній промисловості успішно скорочувати викиди вуглецю.
Ціни на викиди вуглецю та вплив сталеливарної промисловості
Зростання витрат для виробників сталі
Металургійним компаніям тепер доводиться мати справу з новими витратами. Сьогодні ціноутворення на вуглець є значною частиною виробництва сталі. Система торгівлі викидами ЄС – це правило, яке незабаром можуть використовувати інші країни. Це правило змушує компанії думати про те, як вони виробляють сталь. Якщо ви використовуєте старі способи виробництва сталі, ваші витрати зростають. Витрати на викиди вуглецю забирають більше ваших грошей. Ви повинні планувати ці витрати, і це може зробити вашу сталь дорожчою. Механізм вуглецевого кордону ЄС також змінює ситуацію. Він намагається зупинити дешевшу сталь із країн із високим рівнем викидів. Коли безкоштовні квоти на викиди вуглецю зникають, ви платите більше за кожну тонну вуглецю. Це змушує вас шукати більш чисті способи виготовлення сталі.
Прогалини в ефективності та промисловість
Не кожна металургійна компанія платить однаково за вуглець. Те, як ви виготовляєте сталь, визначає вашу вартість. Деякі способи використовують більше енергії та виробляють більше вуглецю. Інші способи споживають менше енергії та виробляють менше вуглецю. Ви можете побачити це в таблиці нижче:
Спосіб виробництва |
Вплив на витрати на вуглець |
Рівень ефективності |
BF-BOF |
Високий |
Нижче середнього |
DRI-EAF |
Помірний |
Вище середнього |
Лом ДСП |
Низький |
Вище середнього |
H-DRI-EAF |
Нуль |
Високий |
Якщо ви використовуєте доменну кисневу піч, ви платите найбільше за вуглець. Якщо ви використовуєте пряме відновлення на основі водню, ви майже нічого не платите за вуглець. Це робить одні компанії сильнішими за інші. Компанії з чистими методами можуть продавати сталь дешевше. Менш ефективним компаніям важко встигати. Розрив у витратах стає більшим із зростанням цін на вуглець. Наприклад, до 2030 року скорочення викидів однієї тонни CO2 може коштувати 110 доларів США. Найкраща технологія може заощадити 20 доларів на тонну сталі. Ціноутворення на вуглець розділяє галузь на лідерів і тих, хто відстає.
Стимули для екологічнішого виробництва сталі
Тепер є вагома причина використовувати технологію низьковуглецевої сталі. Ціни на викиди вуглецю та CBAM спонукають вас використовувати більш чисті способи. Якщо ви використовуєте виробництво сталі на основі водню, ви можете скоротити понад 20 мільйонів тонн CO2. У таблиці нижче показано, як ціни на вуглець змінюють вартість використання водню:
Ціна вуглецю ($/тонна-CO2) |
Тип водню |
Вартість конкурентоспроможності |
300 |
Зелений H2 |
Конкурентоспроможна вартість |
120 |
Синій H2 |
Конкурентоспроможна вартість |
Коли ціни на вуглець становлять 300 доларів за тонну, зелений водень є хорошим вибором. Навіть за 120 доларів за тонну блакитний водень також є хорошим вибором. Такі ціни змушують задуматися про нові інвестиції. Зелена сталь допомагає навколишньому середовищу та допомагає вам конкурувати на світовому ринку. Оскільки все більше місць використовують ціноутворення на викиди вуглецю, вам потрібні нові технології, щоб зберегти свій ринок і контролювати свої витрати.
Коригування кордону викидів вуглецю та торгові потоки сталі
CBAM ЄС і порушення світової торгівлі
Механізм коригування вуглецевих кордонів ЄС змінює торгівлю сталлю. ЄС тепер стягує плату за викиди вуглецю за сталь, що надходить. Це правило робить сталь з країн з високим рівнем викидів дорожчою. Виробники сталі за межами ЄС платять додатково, якщо їх сталь містить більше вуглецю. Ці нові витрати змушують компанії задуматися про свої ланцюжки поставок.
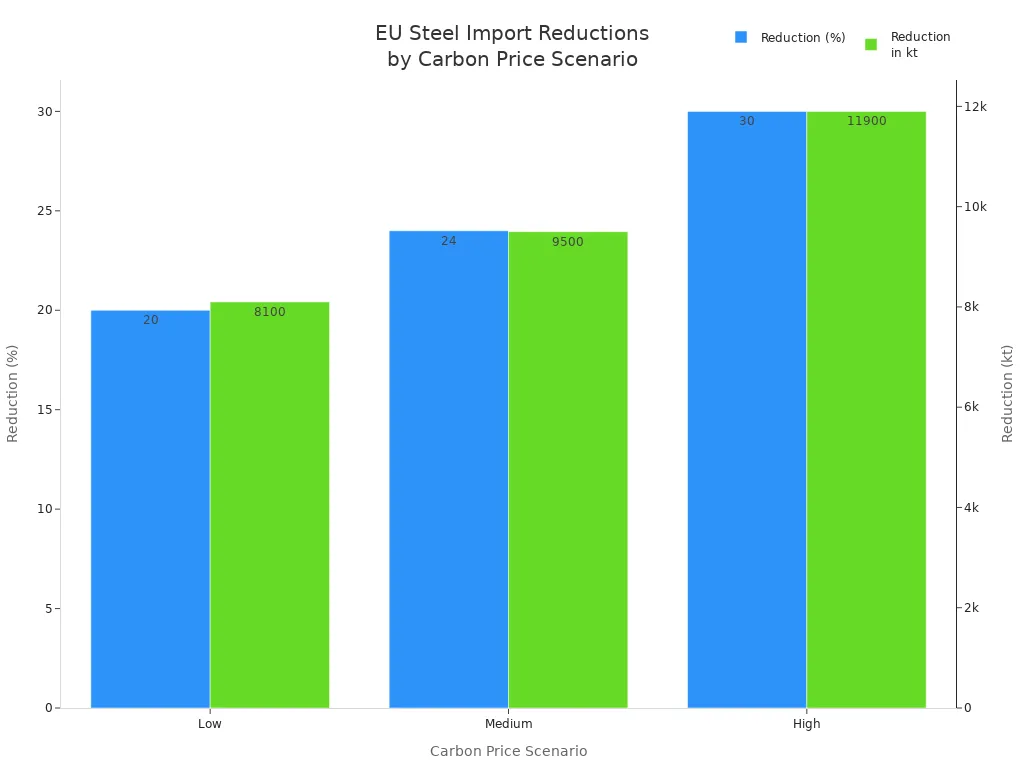
ЄС вважає, що імпорт сталі знизиться, оскільки ціни на вуглець зростатимуть. Ви можете побачити цифри в таблиці нижче:
Сценарій ціни на вуглець |
Очікуване скорочення імпорту сталі в ЄС до 2034 року |
Розрахункове скорочення в кілотоннах (кт) |
Середній |
24% |
9500 кт |
Високий |
30% |
11 900 кт |
Низький |
20% |
8100 кт |
ЄС отримує більше грошей, коли ціни на вуглець ростуть.
Із середніми цінами до 2034 року ЄС заробляє понад 4100 мільйонів доларів щороку.
Високі ціни щороку приносять понад 4400 мільйонів доларів.
Низькі ціни все ще дають близько 3800 мільйонів доларів на рік.
Виробники сталі за межами ЄС стикаються з новими проблемами. Існують юридичні прогалини та складні правила, які ускладнюють планування. Торговельні потоки змінюються, оскільки компанії намагаються дотримуватися нових правил. Декого хвилюють торговельні конфлікти, оскільки CBAM впливає на країни з слабшим екологічним законодавством.
Відповіді великих експортерів сталі
Таким країнам, як Китай, Індія та Росія, не подобається правління ЄС. Вони кажуть, що це несправедливо і допомагає металургійним компаніям ЄС. Вони вважають, що CBAM є торговим бар’єром. На COP-28 лідери цих країн виступили проти правила. Вони сказали, що це порушує правила СОТ.
Ці країни роблять більше, ніж скаржаться. Вони починають створювати власні системи торгівлі викидами. Індія та Китай поєднують критику з діями. Вони працюють над новими правилами цін на вуглець на своїх ринках. Інші країни відбиваються законами та політикою. Деякі хочуть експортних знижок, щоб захистити свою торгівлю сталлю. Ці знижки зупиняють витік вуглецю, скасовуючи плату за експортну сталь. Люди сперечаються, чи відповідають ці знижки правилам СОТ чи можуть спричинити нові тарифи.
Ось таблиця з деякими політичними заходами:
Захід політики |
Вплив на металургійну промисловість |
Додаткові примітки |
Механізм коригування меж вуглецю (CBAM) |
Може скоротити імпорт сталі в США на 26% у 2024 році та на 55% у 2030 році |
Прагне зробити екологічно чистішу вітчизняну сталь більш конкурентоспроможною |
Генерація доходу |
Прогнозований приріст доходів американських виробників на 4 мільярди доларів у 2024 році та 8,5 мільярдів доларів у 2030 році |
Кошти для подальших інвестицій у декарбонізацію |
Експортні знижки |
Запропоновано запобігти витоку вуглецю шляхом звільнення експортних товарів від внутрішніх зборів |
Існують дискусії щодо дотримання вимог СОТ та можливих відповідних тарифів |
Зміна частки ринку в торгівлі сталлю
Частка ринку змінюється в міру зростання цін на вуглець. CBAM спонукає виробників сталі використовувати більш чисті способи. Країни з високими викидами втрачають свою перевагу. Країни з низькими викидами, такі як Гана та Узбекистан, краще працюють на ринку ЄС. Мозамбік платить більше і втрачає своє місце.
Тепер торгівля сталлю допомагає компаніям, які використовують відновлювану електроенергію, а не вугілля. ЄС надає безкоштовний розподіл для технології H2-DR в рамках EU ETS. Ця допомога робить водневу сталь сильнішою на ринку. Китайська BF-BOF сталь деякий час залишається міцною, але програє H2-DRI-EAF у міру зростання цін на вуглець.
Ось таблиця, яка показує ці тенденції:
Тенденція/Вплив |
опис |
Перехід до сталі з низьким рівнем викидів |
Запровадження CBAM стимулює перехід від сталі на основі вугілля до сталі на основі відновлюваної електроенергії, змінюючи порівняльні переваги між країнами. |
Конкурентний пейзаж |
Технологія H2-DR отримає безкоштовний розподіл в рамках EU ETS, фактично субсидуючи виробництво сталі на основі H2-DR, що змінює глобальну конкурентоспроможність. |
Вартість-конкурентоспроможність |
CBAM значно впливає на економічну конкурентоспроможність експорту сталі до ЄС, причому традиційна китайська BF-BOF сталь спочатку зберігала конкурентоспроможність, але згодом програла її варіантам H2-DRI-EAF. |
Порада: якщо ви хочете, щоб ваша торгівля сталлю залишалася сильною, вам потрібно інвестувати в чистіші технології та стежити за цінами на вуглець.
Механізм регулювання вуглецевих кордонів змінює правила торгівлі сталлю. Ви повинні стежити за цінами на вуглець, викидами та новою політикою, щоб залишатися конкурентоспроможними.
Глобальні розробки в декарбонізації сталі
Відмінності регіональної політики
У різних місцях є свої способи зниження вуглецю в сталі. Для контролю імпорту сталі Європа використовує Механізм коригування вуглецевих кордонів. ЄС хоче бути лідером у виробництві низьковуглецевої сталі. Вони встановлюють суворі правила та ціни. Китай виробляє більше половини світового виробництва сталі. Китай співпрацює з Європою, щоб створити стандарти екологічної сталі. США використовує тарифи, щоб захистити свою сталь заради безпеки. У США також є власні правила щодо сталі. Ці правила змінюють вартість сталі в кожному місці.
Китайські та європейські групи разом працюють над правилами зеленої сталі.
Європейський CBAM змінює витрати для виробників сталі в США та Китаї.
Регіон MENA виробляє низьковуглецеву сталь, але має проблеми. ЄС хоче плоску сталь, але MENA здебільшого виробляє довгомірну сталь.
Європейська сталь становить близько 5% викидів ЄС. Це означає, що скорочення викидів є дуже важливим.
Субсидії та інвестиції в чисту сталь
Уряди витрачають гроші, щоб допомогти виробляти екологічно чисту сталь. Європа виділяє 5,5 мільярда доларів на оплату водневих заводів DRI. Це покриває майже третину вартості проекту. Міністерство енергетики США виділяє 6,3 мільярда доларів на проекти чистої енергетики. США оплачують не більше половини кожного проекту. Найвища субсидія в США становить 250 доларів на кожну тонну заліза. Це менше, ніж у середньому по Європі. Разом витрачено 26,6 мільярда доларів. Але до 2030 року це допоможе лише 1,2% заліза у світі.
Регіон |
Розмір субсидії |
% від вартості проекту |
Ємність покрита |
Європа |
5,5 мільярдів доларів |
32% |
17,6 млн т |
США |
6,3 мільярда доларів |
50% (макс.) |
1,2% у всьому світі |
Субсидії на чисту сталь допомагають компаніям використовувати методи з низьким вмістом вуглецю. Успіх залежить від чистої енергії та нових технологій. Високі витрати ускладнюють зміни виробникам сталі в США. Допомога щодо політики та правила Buy Clean роблять перехід швидшим.
Ризики витоку вуглецю
Існують ризики, коли вуглецеві правила не скрізь однакові. Інші правила можуть перенести викиди в інші країни замість того, щоб їх знизити. Близько 25% викидів від торгівельних товарів походять від витоку вуглецю. ЄС розробив план вартістю 6,5 мільярдів євро, щоб зупинити витік вуглецю в сталі та хімікатах. CBAM допомагає, змушуючи імпортерів платити однакову ціну на вуглець. Це може скоротити витік вуглецю на 19%. Виробники сталі хвилюються щодо переміщення заводів у місця зі слабкими правилами. Це може збільшити світові викиди та призвести до втрати робочих місць.
Примітка: вам потрібно стежити за ризиком витоку вуглецю. Нерівні правила можуть змінити торгівлю сталлю та збільшити ваші витрати.
Виклики та майбутнє економіки торгівлі сталлю
Прогалини в політиці та потреби в координації
Ви стикаєтеся з багатьма проблемами, оскільки ціноутворення на викиди вуглецю змінює торгівлю сталлю. Країни використовують різні правила щодо вуглецю, що ускладнює справедливу конкуренцію. Деякі країни зосереджені лише на скороченні вуглекислого газу, але забувають про соціальні та екологічні наслідки видобутку та виробництва сталі. Ви бачите, як країни зберігають собі сталевий брухт, що заважає іншим виробляти екологічно чисту сталь. Ця тенденція може зашкодити глобальній декарбонізації.
Ось деякі ключові прогалини в політиці:
Багато країн хочуть зберегти свій власний сталевий брухт, ускладнюючи для інших доступ до ресурсів для виробництва сталі з низьким рівнем викидів.
Плани часто ігнорують вплив видобутку корисних копалин і виробництва сталі на людей і навколишнє середовище.
Глобальний Південь потребує більше сталі для основних потреб, але Глобальна Північ зберігає більшу частину сталевого брухту.
Обмежена переробка та правила нечесної торгівлі ускладнюють для деяких країн отримання сталі з нульовим рівнем викидів.
Вам потрібна краща міжнародна співпраця. Такі групи, як Принципи стандартів сталі, допомагають, створюючи загальні способи вимірювання викидів. На великих зустрічах лідери погоджуються, що спільні правила полегшують інвестування в чисті технології. Якщо у вас є чіткі стандарти, ви можете знизити витрати та допомогти всім перейти до екологічної сталі.
Довгостроковий прогноз для торгівлі сталлю
Забігаючи наперед, ви побачите значні зміни в торгівлі сталлю, оскільки витрати на викиди вуглецю зростатимуть. Прогнози показують, що імпорт сталі в ЄС може впасти на 24-30% до 2034 року. Імпортні збори можуть сягнути 8-14% ціни на сталь до 2030 року, а ціни на вуглець зростуть до 147 доларів США за тонну до 2034 року. Ці вищі витрати підштовхнуть вас до пошуку нових способів виробництва сталі з меншими викидами.
Лідери галузі знають, що для декарбонізації сталі потрібно багато інвестувати. Вам може знадобитися 2-3 трильйони євро на нові технології та зелену енергію. Такі уряди, як Німеччина, вже витрачають мільярди на допомогу. Металургійна промисловість переживає переломний момент. Щоб залишатися конкурентоспроможними, можна використати падіння витрат на чисті технології та зростання попиту на екологічно чисту сталь.
Ви можете вчитися у країн, які ставлять чіткі цілі та підтримують інновації. Коли уряди та компанії працюють разом, ви отримуєте кращі результати. Державні компанії можуть зосередитися на довгостроковій декарбонізації, а не лише на короткострокових прибутках. Конкуренція також допомагає знаходити нові рішення.
Порада: слідкуйте за новими правилами та цінами. Працюйте з іншими, щоб встановити справедливі стандарти. Інвестуйте в чисті технології, щоб підтримувати свою торгівлю сталлю в світі з вищими вуглецевими витратами.
Урок |
опис |
Чітка спрямованість |
Сильна політична підтримка визначає майбутнє металургії. |
Ризикованість |
Уряди повинні розділяти ризики, щоб заохочувати нові ідеї. |
Державна власність |
Державні фірми можуть зосередитися на довгострокових цілях, а не лише на прибутках. |
Конкуренція |
Більша конкуренція приносить кращі рішення та швидші зміни. |
Ви бачите, що сталеливарна промисловість сильно змінюється. Витрати на вуглець змінюють світову торгівлю. Тепер через ціноутворення на викиди вуглецю та правила на кордоні імпортована сталь коштує на 25% дорожче. Ви повинні стежити за тим, як ви обробляєте вуглець. Важливо перевіряти викиди та шукати нові правила. Коли більше людей хочуть зеленої сталі, виникають і проблеми, і шанси на зростання. У таблиці нижче показано, про що вам варто подумати:
Ризики |
Можливості |
Застарілі технології |
Кращі дані про викиди та нові партнерства |
Складні ланцюги поставок |
Системні зміни через співпрацю |
Проблеми переходу працівників |
Зростання ринків зеленої сталі |
FAQ
Що таке механізм регулювання вуглецевої межі?
Ви сплачуєте збір, коли імпортуєте сталь із високим рівнем викидів вуглецю в певні регіони. Це правило гарантує, що вся сталь матиме однакову вартість вуглецю, незалежно від того, де ви її виробляєте.
Як ціни на вуглець впливають на торгівлю сталлю?
Ви бачите, що вищі ціни на вуглець роблять сталь з чистіших джерел більш привабливою. Виробники з меншими викидами можуть продавати сталь за кращими цінами. Це змінює лідерів світового ринку сталі.
Чому країни використовують системи торгівлі викидами?
Ви використовуєте системи торгівлі викидами, щоб обмежити забруднення. Ці системи встановлюють обмеження на викиди і дозволяють компаніям купувати або продавати квоти. Це допоможе вам зменшити викиди з часом і винагородить чистіше виробництво.
Що таке зелена сталь?
Ви називаєте сталь «зеленою», якщо виробляєте її з меншим вмістом вуглецю. Ви використовуєте відновлювані джерела енергії або водень замість вугілля. Зелена сталь допомагає вам відповідати новим правилам і зміцнює ваш бізнес.
Як ви можете залишатися конкурентоспроможними в умовах зростання витрат на викиди вуглецю?
Ви інвестуєте в чистіші технології та дотримуєтесь нових правил. Ви працюєте з партнерами, щоб обмінюватися ідеями та знижувати витрати. Бути в курсі допоможе вам зберегти своє місце на ринку сталі.