新兴市场推动钢铁消费:印度、东盟和非洲
浏览次数: 0 作者: 本站编辑 发布时间: 2026-02-18 来源: 地点
查询
随着印度和东南亚等地变得更加重要,您可以看到全球钢铁消费发生了巨大变化。钢铁对于建筑和帮助经济增长非常重要。在过去的十年里,你可以看到一些趋势:
要点
印度和东盟的钢铁使用量正在快速增长。这是因为越来越多的人搬到城市,并且正在建造新的建筑物。印度对钢铁的需求每年将增长9%。这表明印度在世界钢铁市场上非常重要。东盟国家现在正在生产更多的钢铁。越南和印度尼西亚是该组中名列前茅的国家。非洲的钢铁市场也越来越大。但也存在政府不稳定和供应运输困难等问题。这些问题需要解决。采用绿色钢铁技术非常重要。有助于行业保护环境、良性发展。
全球钢材消费趋势
新兴市场引领需求
钢铁行业正在发生巨大变化。印度、沙特阿拉伯、埃及和越南等国家现在非常重要。他们需要大量钢材来建造新建筑、道路和工厂。这意味着他们在项目中使用更多的钢材。
这些地方的钢材使用量增长速度快于旧市场。政府花钱修建新道路和建筑物。这有助于钢铁行业做大。包括越南在内的东盟地区是这一变化的重要组成部分。
钢铁行业格局转变
许多地方的钢铁行业正在发生变化。亚洲、中东和非洲正在建设新的钢铁厂。这些新工厂生产更多的钢材来满足更高的需求。与此同时,美国和欧洲的钢铁工业规模正在变得越来越小。
下表显示了不同地区钢铁行业的变化:
地区
生产趋势
消费趋势
亚洲
增加
增加
中东
增加
增加
我们
下降
下降
欧洲
下降
下降
印度
增加
增加
伊朗
增加
增加
亚洲和中东目前在钢铁行业处于领先地位。这些地方的发展是因为人们投资并想要更多的钢铁。美国和欧洲的钢铁工业正在萎缩,因为它们使用的钢材越来越少。这一变化为其他地方的增长提供了新的机会。
印度钢铁消费量
市场增长和统计
印度的钢铁使用量正在快速增长。 2025年10月,印度使用了1360万吨钢材。这比去年增加了 4.7%。 2025年4月至10月,人们使用钢材9644万吨。这比上年增长了12.53%。这些数字表明,钢铁行业正在迅速壮大。
专家认为这种增长将持续下去。他们表示,2025年和2026年钢铁需求每年将增长约9%。到2026年,印度的钢铁用量可能比2020年增加7500万吨。
主要驱动因素:基础设施、城市化、政策
修建新的道路、桥梁和城市有助于钢铁工业的发展。政府制定了2017年国家钢铁政策来帮助该行业。这项政策为制造许多用途的优质钢材提供了规则。
这些行动有助于钢铁行业和经济。当你看到新的建筑和更好的道路时,那是因为这些计划。
生产能力和出口多元化
印度的钢铁厂规模越来越大。 JSW Steel、Tata Steel 和 AM/NS India 等公司正在生产更多的钢材。
公司
2015/2021年产能
2026 财年预计产能
JSW钢铁公司
1800万吨
3300万吨
塔塔钢铁公司
2000万吨
2700万吨
AM/NS 印度
900万吨
1600万吨
印度现在向中东和亚洲出口更多钢铁。这些地方需要钢材来建造新建筑和道路。这有助于印度找到新买家并降低风险。
挑战:贸易、环境、供应链
印度钢铁工业存在一些问题。其中包括贸易、环境和供应链问题。
印度约 60% 的炼焦煤来自澳大利亚。
没有足够的炼焦煤供所有钢厂使用。
澳大利亚的问题可能会使以后获得煤炭变得困难。
还有其他问题:
钢厂的增长速度快于铁矿石和废钢供应的增长速度。
铁矿石产量不足,导致质量下降、价格上涨。
印度购买了大量废钢,这使得价格变化很大。
如果不解决这些问题,钢铁行业的发展将会放缓。
印度钢铁消费前景
印度钢铁业的前景一片光明。从2025年到2035年,市场每年应增长约3.94%。这是因为更多的建筑项目、更多的人搬到城市和新工厂。
2023年,政府拨出约180亿美元用于建设。这将需要大量的钢材。
PLI 计划从 2024 年开始,将有助于生产更多钢铁和新想法。
随着技术的进步和更多的人使用钢铁,钢铁行业将继续增长。
印度将在世界钢铁市场上变得更加重要。该国对新理念和对环境的关注将影响未来钢铁的使用方式。
东盟钢铁工业
消费及市场排名
东盟地区现在在钢铁行业中非常重要。东盟六国的钢铁使用量位居世界第四。印度尼西亚在这一组中使用的钢材最多。
国家
钢材消耗量(2021年)
全球排名(2023)
出口份额(2023)
印度尼西亚
1546万吨
第四名
5.61%
该表显示了印度尼西亚在钢铁领域的强势地位。东盟六国总共使用了超过 7500 万吨钢材。
驱动力:工业化、建设化、一体化
许多因素有助于东盟国家钢铁工业的发展。
东盟六国不断生产更多钢铁,以帮助建设新事物。
更多的人口和更大的城市意味着需要更多的钢铁。
该地区的合作使钢材贸易变得更加容易。
这些东西有助于钢铁工业为新的城市、工厂和道路提供钢材。
生产、进口、低成本优势
东盟钢铁工业有优点,也有难点。
2024年,越南粗钢产量为2200万吨,成品钢产量为3000万吨,比去年增长7%。
泰国的钢铁生产成本高于越南和印度尼西亚。这使得泰国的增长更加困难,因此它生产特殊钢产品。
印度尼西亚有旧工厂,新建工厂需要花费大量资金。这使得印度尼西亚很难跟上越南的步伐。
在越南,建筑使用了超过 93% 的钢材。新的道路和建筑使人们对该地区需要更多的钢铁。
一些国家可以用更少的钱生产钢铁,但另一些国家则需要更新工厂以保持强大。
挑战:监管、碎片化、物流
东盟钢铁工业也存在一些问题。
每个国家都有不同的规则,因此很难合作。
该行业有很多小公司。
由于运输问题,钢材和材料的运输可能会很慢。
这些问题可能使该行业难以发展并满足所有需求。
东盟钢铁消费展望
东盟的钢铁使用量应该会继续增长。更多的人生活在城市,新的计划将需要更多的钢铁。建造东西、制造汽车和电子产品将有助于该行业。但是,材料价格和激烈的竞争可能是一个问题。钢铁行业必须变革才能不断做大。
非洲钢铁消费展望
增长潜力和市场动态
非洲在钢铁行业中变得越来越重要。随着越来越多的国家建造东西,市场变得越来越大。南非钢铁产品市场将从2025年的1.18万亿美元增长到2031年的1.62万亿美元。这意味着每年将以5.4%的速度增长。 MEA 钢铁市场现价值 130 亿美元。非洲钢铁用量将持续增长,2024年至2035年增长率为0.8%。到2035年,市场将达到2600万吨和177亿美元。埃及生产和使用的成品钢材最多,几乎占据了一半的市场份额。阿尔及利亚的钢铁使用和销售也在快速增长。
非洲各地正在建造更多的建筑物。
政府将钱花在公共和私人项目上。
新建筑更多地使用当地钢材。
由于清洁能源项目,绿色钢铁市场正在增长。
驱动因素:基础设施、城市化、资源
道路、桥梁和工厂都需要钢材。它很坚固,可以应对非洲的天气。钢材可以回收利用,因此各国不需要进口那么多钢材。用于钢铁的资金有助于建设新的港口和工厂区。这些项目为人们提供就业机会并连接城市和乡村。越来越多的人搬到城市,因此需要更多的房屋和工厂。钢铁助力工业建设的各个环节。
产能及投资趋势
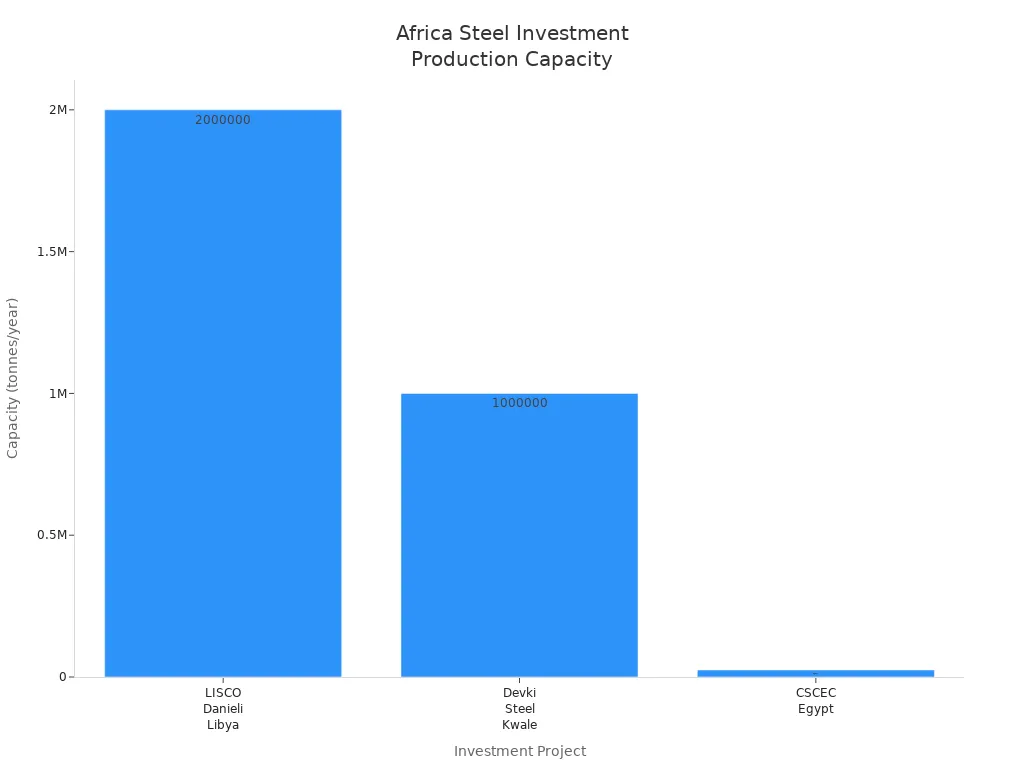
新的投资正在使钢铁行业变得更加强大。这是包含一些新项目的表格:
公司/项目
生产能力
日期
LISCO(利比亚)和达涅利
200万吨/年
2024 年 4 月
Devki 钢铁(肯尼亚)
100万吨/年
2022 年 11 月
中建(埃及)
25,000吨/年
2024 年 4 月
这些项目表明钢铁产业正在做大做优。
挑战:政治、供应链、融资
非洲钢铁业存在一些问题。政府的更迭可能会减慢建设速度。有时很难获得所需的材料。许多公司都很难获得资金。这些问题可能会导致建造新工厂的时间更长并使用更多的钢材。
非洲钢铁行业的长期展望
非洲钢铁的前景看起来不错。 2025年至2034年,该市场每年应增长3.10%。到2034年,非洲将生产约5359万吨钢铁。建造东西将继续让人们需要更多的钢铁。更多非洲生产的钢材和新型钢材将有助于该行业。随着行业的发展,将会有更多的就业机会、更好的道路和建筑。非洲钢铁的未来看起来强劲且充满希望。
比较分析和全球影响
区域增长和市场规模
印度、东盟和非洲的钢铁行业正在发生巨大变化。每个地方都以自己的速度和规模增长。印度发展迅速,市场巨大。越南和印度尼西亚等东盟国家需要更多钢铁并迅速做出改变。非洲面积较小,但随着越来越多的国家建设新事物,非洲不断增长。
地区
增长率(2025-2035)
市场规模(2035年,百万吨)
关键驱动程序
印度
3.94%
200+
城市化
东盟六国
4.5%
100+
建造
非洲
3.10%
53.59
基础设施
印度和东盟比非洲拥有更大的市场和更快的增长速度。非洲的市场虽然没有那么大,但仍然可以变得更大。这三个地方都需要更多的钢材用于建筑、道路和工厂。这种新的需求正在改变钢铁行业的未来面貌。
钢铁行业的共同挑战
所有这些地区都面临许多相同的问题。这些问题会减缓增长并使其难以实现目标。
由于供应链问题,原材料很难获得。
政治变化可能会阻止或减缓大型建筑项目。
许多公司没有足够的资金建造新工厂。
每个国家的不同规则使得钢材贸易变得更加困难。
钢铁行业必须致力于脱碳,以实现净零目标。
钢铁行业需要解决这些问题才能保持增长。我们需要更好的交通、明确的规则和更多的资金。使用绿色钢铁和低碳技术有利于保护环境。国际能源署表示,排放量必须在六年内下降 25%。这意味着排放量每年需要减少 4% 以上。钢铁行业尚未实现这一目标,因此必须尽快做出改变。
对全球钢铁消费的影响及策略
世界各地的钢铁公司正在改变他们的计划。他们希望满足印度、东盟和非洲的新需求。公司正在建造新工厂并改善旧工厂。他们花钱购买绿色钢铁和清洁钢铁以遵守新规则。人们更加关注脱碳途径和脱碳技术。
方面
细节
需求趋势
到2026年,全球钢铁需求将增长1.3%,其中印度和东盟增长最快。
产能动态
2025年至2027年,钢铁产能将增长6.7%,主要集中在中国和印度,以满足更高的需求。
可持续发展努力
大公司正在投资绿色钢铁并使工厂变得更清洁,以满足新标准。
钢铁行业现在更多地使用节能技术和再生材料。公司尝试碳捕获和储存来减少排放。他们还寻找新能源。这些步骤有助于实现脱碳和绿色钢铁。
注:实现净零目标需要绿色钢铁和脱碳途径。钢铁行业必须迅速变革,以帮助实现《巴黎协定》的 1.5°C 目标。
绿色钢铁现在在行业中非常重要。公司必须使用绿色钢材才能在市场上保持强势。他们还需要遵循新规则并使用脱碳途径。这样做有助于世界实现净零目标并建设更美好的未来。
印度、东盟和非洲正在改变钢铁行业。每个地区在这一变化中都发挥着特殊的作用。
地区
主要发现
印度
由于新建建筑和工厂,钢铁需求不断增加。城市化和制造业也有助于这种增长。
东盟
行业的快速增长来自外国资金和更多人加入中产阶级。
非洲
钢铁需求可能很高,但由于没有足够的道路和建筑物,增长缓慢。
钢铁行业面临信用风险、绿色技术需求等新问题。
投资者应关注市场变化和新规则。
钢铁行业将有助于电子和绿色能源等其他领域的发展。
您需要考虑这些变化可能如何影响您的业务和未来的计划。
常问问题
是什么让钢铁对新兴市场如此重要?
你需要钢铁来建造道路、桥梁和工厂。钢铁有助于您的国家发展。它支持就业和新业务。当你看到新建筑时,你会看到钢铁的力量。
为什么印度、东盟和非洲现在使用更多的钢铁?
你会看到越来越多的人搬到城市。政府把钱花在新项目上。工厂和家庭需要钢材。这些变化每年都会增加钢铁需求。
这些地区的钢铁生产面临哪些挑战?
您面临原材料不足、规则变化和成本高昂等问题。企业还需要使用更清洁的技术来保护环境。
绿色钢铁如何帮助环境?
绿色钢铁使用更少的能源并产生更少的排放。选择绿色钢材,您就是在帮助应对气候变化。公司使用新技术使钢铁更清洁。